
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
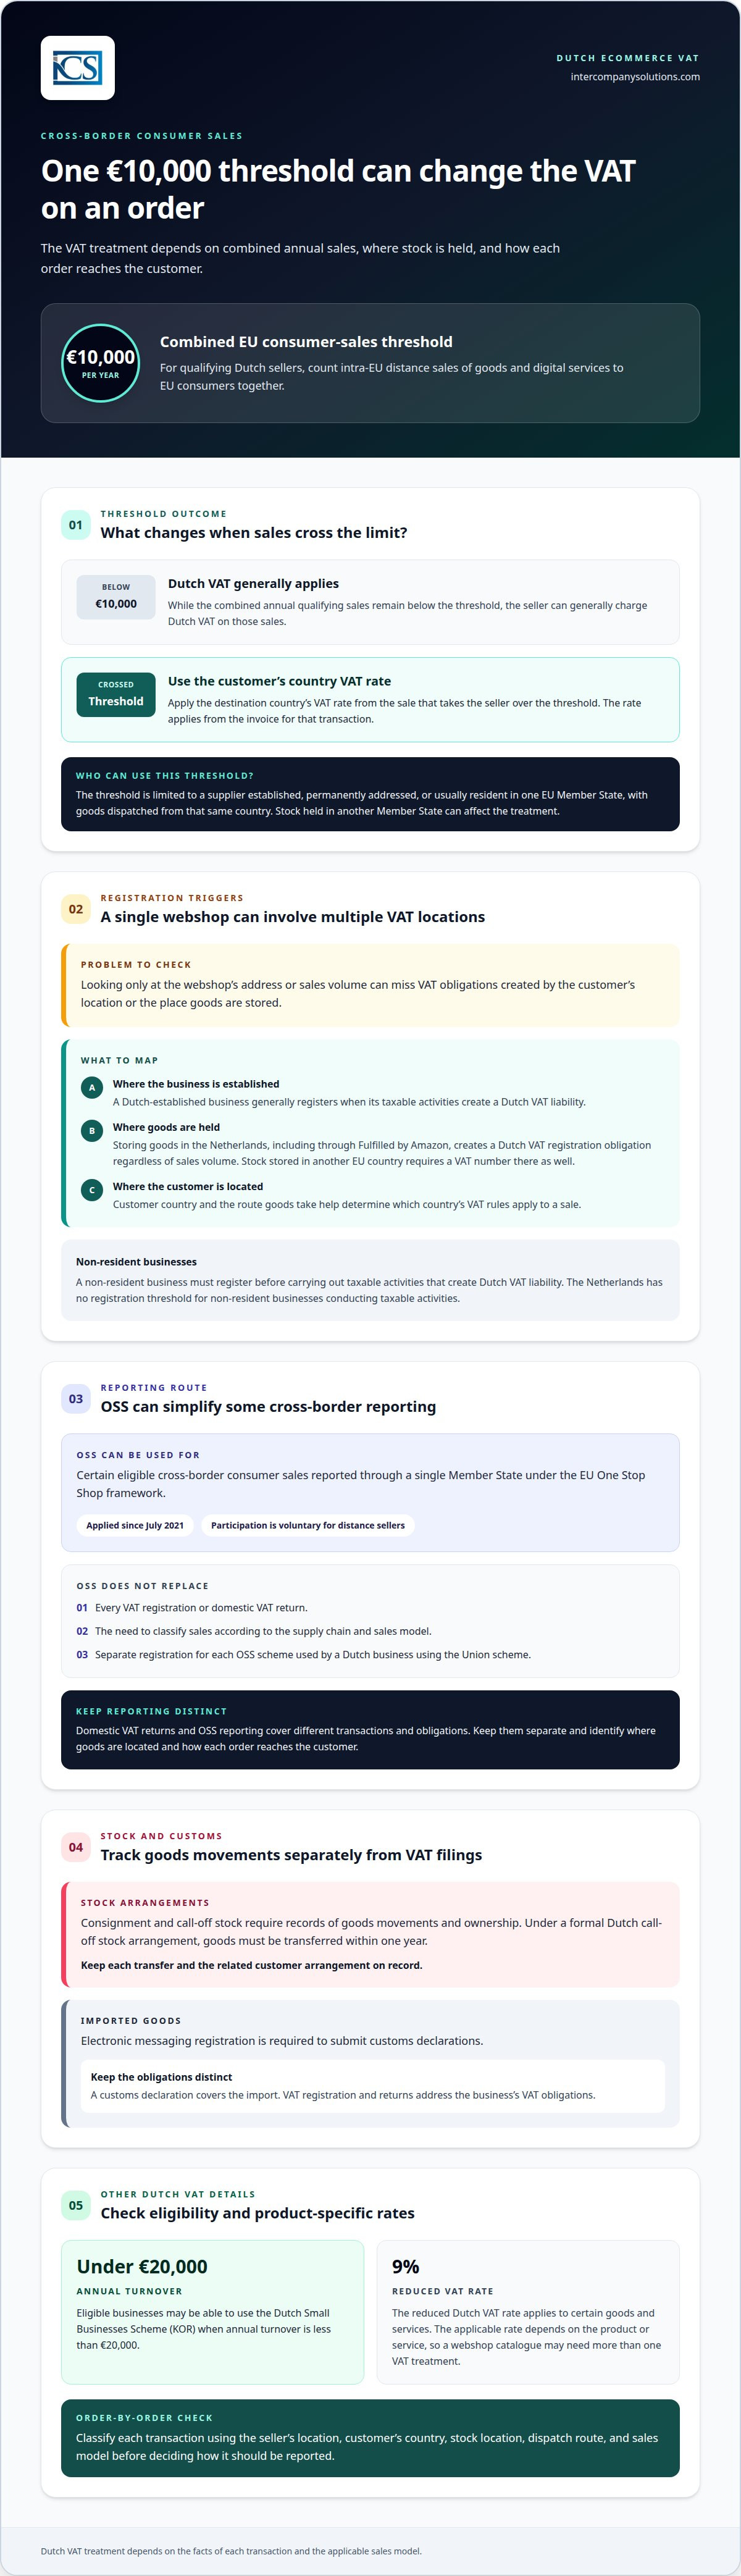
Tek bir AB satış eşiği, Hollandalı bir internet mağazasının bir sonraki siparişinin KDV uygulamasını değiştirebilir. Hollandalı bir satıcı, AB tüketicilerine yönelik yıllık toplam AB içi uzaktan satışları ve dijital hizmetleri 10.000 Avro'nun altında kaldığı sürece genel olarak Hollanda KDV'si uygulayabilir. Bu eşiği aştığında, eşiği aşan satıştan itibaren müşterinin ülkesindeki KDV oranını uygulamalıdır. Hollandalı bir e-ticaret şirketi için AB KDV uyumu, aynı zamanda stokların nerede tutulduğuna ve malların nasıl sevk edildiğine de bağlıdır.
Bu durum, KDV uygulamasının aynı internet mağazası içinde dahi siparişten siparişe değişebileceği anlamına gelir. İadeler, pazaryeri satışları ve ödeme kuruluşu kayıtları ek bir boyut kazandırır: her biri ilgili KDV beyannamesinde bildirilen rakamlarla mutabık olmalıdır.
Bu makale, Hollanda KDV kaydının ne zaman zorunlu olduğunu, OSS ve IOSS'un farklı satış modellerine nasıl uygulandığını ve hangi kayıtların ve fatura ayrıntılarının tutulması gerektiğini açıklamaktadır. Ayrıca, sınır ötesi raporlamanın fiilen gerçekleşeni yansıtması amacıyla satışlar, geri ödemeler ve iadeler arasında nasıl mutabakat sağlanacağını da göstermektedir.
Önemli Çıkarımlar
- KDV kaydının nerede geçerli olabileceğini belirlemek için işletmenizin, müşterilerinizin ve envanterinizin nerede bulunduğunu haritalandırın.
- Yurtiçi KDV raporlamasını ayrı tutarken, OSS'nin sınır ötesi tüketici satışlarınıza uygun olup olmadığını değerlendirin.
- Değeri 150 Avro'nun altındaki uygun ithal sevkiyatlar için IOSS, KDV raporlamasını aylık bir beyannameye dahil edebilir.
- KDV kayıtlarını 7 yıl boyunca saklayın ve her satışın nasıl vergilendirildiğini destekleyen fatura ayrıntılarını muhafaza edin.
- KDV beyannamelerini vermeden önce internet mağazası, pazaryeri ve ödeme kuruluşu verilerini geri ödemeler ve iadeler ile mutabık kılın.
İçindekiler
- Yerli ve yerleşik olmayan işletmeler için Hollanda KDV kaydı
- AB sınır ötesi uzaktan satış eşiği ve OSS
- Fatura ayrıntıları, vergiyi doğuran olaylar ve kayıt saklama
- IOSS aracılığıyla aylık KDV raporlaması ve ödemesi
- İnternet mağazası, pazaryeri ve ödeme kuruluşu satışlarının KDV beyannameleri ile mutabakatı
- Intercompany Solutions: Dutch BV Şirket Kuruluşu
Yerleşik ve yerleşik olmayan işletmeler için Hollanda KDV kaydı
KDV kaydı; satıcının nerede yerleşik olduğuna, müşterinin nerede bulunduğuna ve malların nerede depolandığına bağlıdır. Bu faktörler aynı zamanda hangi ülkenin KDV beyannamelerinin ve raporlama kurallarının geçerli olacağını da belirler.
Hollanda'da yerleşik bir e-ticaret işletmesi, genellikle vergiye tabi faaliyetleri Hollanda KDV yükümlülüğü doğurduğunda kaydolur. Yerleşik olmayan bir işletme ise Hollanda KDV yükümlülüğü doğuran vergiye tabi faaliyetleri gerçekleştirmeden önce kayıt yaptırmalıdır. Hollanda'da vergiye tabi faaliyet yürüten yerleşik olmayan işletmeler için herhangi bir tescil eşiği bulunmamaktadır; bu nedenle düşük satış hacmi bu yükümlülüğü ortadan kaldırmaz.
Şartları sağlayan işletmeler için, yıllık cironun 20.000 €'nun altında olması durumunda Hollanda Küçük İşletmeler Rejimi (KOR) uygulanabilir. Hollanda Vergi ve Gümrük İdaresi, belirli mal ve hizmetler için Hollanda'daki indirimli KDV oranının %9 olduğunu belirtmektedir. Geçerli oran ürüne veya hizmete bağlı olduğundan, bir e-ticaret sitesinin kataloğu birden fazla KDV uygulaması gerektirebilir.
Envanterin nerede tutulduğu, ayrı bir tescil yükümlülüğü doğurabilir. Fulfilled by Amazon dahil olmak üzere Hollanda'da mal depolayan bir işletme, satış hacmine bakılmaksızın Hollanda KDV kaydı yaptırmalıdır. Başka bir AB ülkesinde de stok bulunduruyorsa, orada da bir KDV numarasına ihtiyaç duyar. Dolayısıyla bir AB e-ticaret şirketi, müşteriler tek bir web sitesi üzerinden sipariş verse dahi birden fazla tescile ihtiyaç duyabilir.
Konsinye ve call-off stock anlaşmaları, mal hareketlerinin ve mülkiyetinin dikkatle takip edilmesini gerektirir. Resmi bir Hollanda call-off stock anlaşması kapsamında, malların bir yıl içinde devredilmesi gerekir. Şartları sağlayan bir anlaşmayı Hollanda'da tutulan mutat stoktan ayırt etmek için her devri ve ilgili müşteri anlaşmasını kayıt altına alın.
Gümrük prosedürleri, ithal edilen mallar için ayrı bir idari adım oluşturur. Gümrük beyannamelerini sunmak için elektronik mesajlaşma kaydı zorunludur. Bunu KDV kaydından ayrı tutun: Gümrük beyannamesi ithalatı kapsarken, KDV kaydı ve beyannameleri işletmenin vergi yükümlülüklerini ele alır. Uluslararası tedarik zincirlerini ve Kuzey Amerika navlun hareketlerini koordine eden işletmeler için dubointl.com gibi navlun komisyonculuğu sağlayıcıları, kargoların gerekli nakliye belgeleriyle birlikte verimli bir şekilde taşınmasına yardımcı olur.
OSS Kaydı ve Raporlama
One Stop Shop (OSS), şartları sağlayan işletmelerin belirli sınır ötesi tüketici satışlarını tek bir Üye Devlet üzerinden bildirmelerine olanak tanıyan bir AB çerçevesidir. Temmuz 2021'den bu yana uygulanmaktadır ve uzaktan satış yapanlar için katılım isteğe bağlıdır. OSS Birlik rejimini kullanan bir Hollanda işletmesi, kullandığı her bir OSS rejimi için ayrı ayrı kaydolmalıdır.
OSS raporlamayı basitleştirebilir, ancak her KDV kaydının veya yerel beyannamenin yerini almaz. Uygulanıp uygulanamayacağı tedarik zincirine ve satış modeline bağlıdır. Hangi satışların bir OSS beyannamesine dahil edileceğine karar vermeden önce, malların nerede bulunduğunu ve her siparişin müşteriye nasıl ulaştığını belirleyin.
Dijital Ürün ve Hizmetlerde KDV
AB'deki tüketicilere dijital ürün veya hizmet satan Hollandalı e-ticaret şirketleri, AB içi uzaktan satışlar ve dijital hizmetler için geçerli olan yıllık toplam 10.000 € eşiğini dikkate almalıdır. Şartları sağlayan bir Hollandalı satıcı, bu toplam satışlar eşiğin altında kaldığı sürece genellikle Hollanda KDV'si tahakkuk ettirebilir. Eşik aşıldığında ise satıcı, eşiği aşan satıştan itibaren tüketicinin bulunduğu ülkenin KDV oranını uygulamalıdır.
Bu eşik, yalnızca tek bir AB ülkesinde yerleşik olan, daimi adresi veya mutat ikametgahı bulunan ve malları bu ülkeden sevk edilen tedarikçiler için geçerlidir. Dijital satışlar için tüketici işlemlerini, malların uzaktan satışlarıyla birlikte takip edin. Bu, varış ülkesi KDV'sinin ne zaman uygulanacağını ve OSS raporlamasının geçerli olup olmadığını belirlemeye yardımcı olur.
Kayıt işleminden sonra, Hollanda KDV beyannameleri Belastingdienst portalı üzerinden elektronik ortamda verilmelidir. Hollanda'da vergiye tabi faaliyet yürüten ve yerleşik olmayan bir işletmenin KDV kaydı için mali temsilci ataması zorunlu değildir. Yurt içi beyannameleri OSS raporlamasından ayrı tutun; çünkü bunlar farklı işlemleri ve yükümlülükleri kapsar.
AB sınır ötesi uzaktan satış eşiği ve OSS
Şartları sağlayan Hollandalı satıcılar için AB genelindeki eşik, tüketici satışlarının ne zaman Hollanda KDV'sinden varış ülkesi KDV'sine geçeceğini belirler. OSS raporlamayı kolaylaştırabilir ancak kapsamı işleme ve tedarik zincirine bağlıdır.
Temmuz 2021 Öncesi Uzaktan Satış Kuralları
1 Temmuz 2021'den önce, bazı ülkeler daha yüksek eşikler belirlemiş olsa da uzaktan satış yapanlar genellikle bir müşterinin ülkesindeki yıllık satışları 35.000 €'yu aştığında orada KDV kaydı yaptırmak zorundaydı. Bu ülke bazlı sistem, çevrim içi bir satıcının AB genelinde farklı tescil noktalarıyla karşılaşabileceği anlamına geliyordu. Önceki kuralı bilmek, mevcut çerçevenin şartları sağlayan satıcılar için ayrı ulusal satış limitleri yerine neden ortak bir eşik kullandığını açıklamaya yardımcı olur.
AB Genelindeki Uzaktan Satış Eşiği
Mevcut eşik, şartları sağlayan bir tedarikçinin AB tüketicilerine yönelik AB içi mal uzaktan satışları ve dijital hizmetlerinin toplamı için yıllık 10.000 €'dur. Bu eşiğin altındaki bir Hollandalı satıcı, söz konusu satışlarda genellikle Hollanda KDV'si uygulayabilir. Satıcı eşiği aştığında, satıcıyı eşiğin üzerine çıkaran işleme ait faturadan itibaren varış ülkesinin KDV oranı uygulanır.
Bu eşikten yalnızca tek bir AB Üye Devletinde yerleşik olan, daimi adresi veya mutat ikametgahı bulunan ve malları aynı ülkeden sevk edilen bir tedarikçi yararlanabilir. Başka bir Üye Devlette stok bulunduran bir Hollanda işletmesi, oradan sevk edilen satışlar için bu eşiğin geçerli olduğunu varsaymamalıdır. İşletme merkezi, stok konumu, sevkiyat güzergahı ve müşterinin bulunduğu ülke, bir işlemin nasıl muamele göreceğini doğrudan etkiler.
Sınır Ötesi Teslimler ve Uzaktan Satışlar
Tüketicilere yapılan uzaktan satışlar ile diğer sınır ötesi teslimler farklı kategorilerdir. Örneğin, başka bir AB ülkesindeki nihai tüketiciye mal gönderen bir Hollanda e-ticaret sitesi, uzaktan satış kurallarını değerlendirmelidir. İşletmeler arası (B2B) bir satış ise müşterinin statüsüne ve işlem detaylarına göre ayrı sınıflandırılmalıdır. Bu ayrım önemlidir, çünkü OSS her AB satışını kapsamaz veya her tescil yükümlülüğünü ortadan kaldırmaz.
One Stop Shop (OSS), şartları sağlayan sınır ötesi tüketici satışlarının tek bir Üye Devlet üzerinden bildirilmesi için bir yöntem sunar. Bu AB rejimi Temmuz 2021'den bu yana uygulanmaktadır ve uzaktan satış yapanlar için katılım isteğe bağlıdır. Birlik rejimini kullanan bir Hollandalı satıcı, katılımcı AB ülkelerindeki ilgili satışlar için üçer aylık dönemler halinde OSS beyannamesi verir.
OSS raporlaması, satıcının mutat Hollanda KDV beyannamesinin yerini almak yerine onunla birlikte yürütülür. Hollanda içi ciro yerel beyannamede kalırken, şartları sağlayan sınır ötesi işlemler OSS üzerinden bildirilir. Satıcı, kullandığı her bir OSS rejimi için ayrı ayrı kaydolmalıdır. Siparişleri bir beyannameye atamadan önce müşteriye, varış yerine, malların konumuna ve sevkiyat güzergahına göre sınıflandırın.
Eşiğe yaklaşan bir Hollandalı satıcı için, yalnızca tek bir varış noktasından gelen siparişleri değil, AB tüketicilerine yapılan mal ve dijital hizmetlerin toplam yıllık satışlarını gözden geçirin. 10.000 €'yu aşan işlemi belirleyin ve söz konusu faturadan itibaren varış ülkesi KDV'sini uygulayın. Başka bir Üye Devlette stok tutuluyorsa, bu satışları ayrı olarak değerlendirin; zira eşikten yararlanma şartları bu tedarik zincirine uymayabilir.
Fatura detayları, vergiyi doğuran olay ve kayıtların saklanması
Doğru faturalandırma, her bir e-ticaret siparişini KDV uygulamasına, ödemesine ve beyannamesine bağlar. Sınır ötesi satış yapan bir Hollanda işletmesi için müşteriyi, işlemi, geçerli oranı ve teslim tarihini tanımlamaya yetecek kadar bilgiyi saklayın. Diğer AB ülkeleri belirli fatura detayları, diller veya raporlama formatları talep edebilir; bu nedenle tek bir şablon her Üye Devlete uymayabilir.
Hollanda'da teslim edilen mallar için vergiyi doğuran olay, hangisi daha önce gerçekleşirse, malların teslim edildiği veya faturanın düzenlendiği andır. Hizmetler için ise faturanın düzenlenmesi veya hizmetin tamamlanmasından hangisi önce gerçekleşirse o tarihtir. Bu tarihler, işlem için geçerli KDV dönemini belirler. Örneğin, bir e-ticaret sitesi sevkiyattan önce fatura düzenlerse, fatura tarihi mallar için vergiyi doğuran olayı belirleyebilir.
Fatura düzenleme zamanı da önem taşır. Bir hizmete ilişkin Hollanda faturası, kural olarak hizmetin ifa edildiği ayı takip eden ayın en geç 15. gününe kadar düzenlenmelidir. Tek bir fatura, aynı alıcıya bir takvim ayını aşmayacak şekilde sağlanan birden fazla hizmeti kapsayabilir. Müşteri ön ödeme yaparsa, faturayı bu ön ödemenin vadesi gelmeden önce düzenleyin.
Hollanda'da elektronik faturalar alıcının onayını gerektirir. Alıcı bir faturayı herhangi bir itirazda bulunmadan işleme alır ve öderse, onay verilmiş sayılabilir. Aynı alıcıya toplu olarak gönderilen faturalarda, her bir fatura için tüm bilgilere erişilebilir kalması kaydıyla ortak ayrıntılar bir kez yer alabilir. Sistem ortak verileri gruplandırsa bile münferit faturaları tanımlanabilir tutun.
Hollanda KDV kayıtları için şu saklama kuralını uygulayın: Kayıtlar 7 yıl saklanır (taşınmaz mallar için 10 yıl). Faturaları sipariş onayları, alacak dekontları, ödeme kayıtları ve teslimat veya hizmet tamamlama kanıtlarıyla birlikte muhafaza edin. Bu denetim izi; bir iade, geri ödeme veya düzeltme meydana geldiğinde bildirilen tutarın orijinal siparişten neden farklı olduğunu açıklamaya yardımcı olur.
Hollanda'da zorunlu B2B e-fatura ve dijital raporlama, sistem hazırlığına dikkat edilmesini gerektirir. Hollanda hükümeti, kapsam dahilindeki AB içi B2B işlemler için fatura verilerinin neredeyse anlık olarak bildirilmesi de dahil olmak üzere, zorunlu e-fatura ve dijital raporlama planlarını duyurmuştur. Planlanan bu çerçeveyi mevcut fatura süreçlerinden ayrı tutun. ERP ve e-ticaret sistemlerini yapılandırılmış fatura alanlarını, vergiyi doğuran olay tarihlerini, müşteri verilerini, KDV oranlarını ve düzeltme bağlantılarını saklayacak şekilde hazırlayın.
Beyannamede bulunmadan önce, ERP dışa aktarımının orijinal fatura numarasını koruduğunu ve her bir alacak dekontunu kaynak faturasıyla ilişkilendirdiğini kontrol edin. Sipariş, sevkiyat ve fatura tarihlerinin birbirinden ayrı kaldığını ve geri ödemelerin kaydedildiğini doğrulayın. Net bir veri izi, zamanlama farklarını açıklamayı ve fatura toplamlarını ülkeler genelindeki KDV beyannameleriyle mutabık kılmayı kolaylaştırır.
IOSS aracılığıyla aylık KDV beyanı ve ödemesi
İthalat, ihracat ve IOSS sevkiyatları için her bir işlemi menşe, varış yeri, müşteri ve sevkiyat değerine göre sınıflandırın. Mallar AB'ye girdiğinde KDV doğar; ihracat ve yurt içi satışların kendilerine özgü raporlama usulleri bulunurken IOSS, uygun sevkiyatlar için KDV'nin ne zaman tahsil edileceğini değiştirebilir.
OSS ve IOSS Aracılığıyla Beyan Edilen İşlemler
OSS ve IOSS farklı işlem türlerini kapsar; bu nedenle Hollandalı bir satıcı bunların rakamlarını tek bir beyannamede birleştirmemelidir. OSS Birlik rejimi, kapsam dahilindeki sınır ötesi tüketici satışlarını kapsarken IOSS, 150 €'nun altındaki sevkiyatlarda ithal edilen malların uzaktan satışlarını kapsar. Siparişlerin sevk yerine ve müşteri varış noktasına göre ayrıştırılması, her bir satışın doğru bildirim kanalına atanmasına yardımcı olur.
OSS İthalat rejimini kullanan bir işletme, OSS KDV beyannamesini aylık olarak verir. IOSS kapsamında, uygun sevkiyatlar üzerinden doğan KDV aylık olarak beyan edilebilir ve tek bir ödemeyle ödenebilir. DECO veya DMS aracılığıyla sunulan gümrük beyannamelerine IOSS numarasını dahil edin.
AB dışından gelen uygun sevkiyatlar için IOSS, ithalat anında KDV ödenmemesi anlamına gelir. IOSS olmadan, ithalat KDV'si varış ülkesinde ödenir. 150 €'dan daha yüksek değere sahip bir sevkiyat için IOSS kullanılamaz; gümrük vergileri ve ithalat KDV'si, malların AB'ye girdiği yerde ödenmelidir.
KDV Muhasebesi ve Raporlama Sistemleri
OSS, Hollanda KDV beyannamesinin veya eksiksiz muhasebe tutma zorunluluğunun yerine geçmez. OSS kullanan Hollandalı bir satıcı, yurt içi cirosunu her zamanki Hollanda beyannamesi aracılığıyla bildirmeye devam ederken, kapsam dahilindeki sınır ötesi tüketici satışları ilgili OSS beyannamesine aktarılır. Aynı satışın iki kez bildirilmesini önlemek için raporlama toplamlarını ayrı tutun.
Her bir raporlama kanalı için gereken işlem düzeyindeki ayrıntıları koruyacak şekilde e-ticaret ve muhasebe kayıtlarını oluşturun. Müşteri türünü, sevk ve varış ülkelerini, mal değerini, hesaplanan KDV'yi ve işlemde OSS mi yoksa IOSS mi kullanıldığını kaydedin. Her KDV düzeltmesinin geriye dönük izlenebilmesi için iadeleri ve iptalleri asıl siparişle ilişkilendirin.
Hollanda yerel KDV beyannameleri genellikle üç ayda bir verilir; ancak ciroya bağlı olarak veya talep üzerine aylık beyan da geçerli olabilir. Hollanda işletmeleri ayrıca AB içi B2B mal teslimleri ve belirli hizmetler için aylık Topluluk İçi Satış Listeleri (EC Sales Lists) sunar. Bu listeler OSS beyannamelerinden ayrıdır, bu nedenle B2B işlemlerini tüketici siparişlerinden ayrı olarak sınıflandırın.
Aylık IOSS beyannamesini vermeden önce, kapsamdaki siparişleri gümrük beyannameleri ve tahsil edilen ödemelerle mutabık kılın. Her bir sevkiyat için IOSS numarasını, sevkiyat değerini, varış yerini ve KDV tutarını karşılaştırın. Her bir işlemin nasıl ele alındığını ve beyan edildiğini açıklayabilmek adına ithalat ve ihracat kayıtlarını AB tüketici satışlarından ayrı tutun.
Web mağazası, pazaryeri ve ödeme sağlayıcısı satışlarının KDV beyannameleri ile mutabakatı
Her KDV beyanından önce web mağazası, pazaryeri ve ödeme sağlayıcısı genelindeki satışların mutabakatını yapın. Aynı raporlama dönemi için işlem toplamlarını karşılaştırın, ardından geri ödemeleri ve iadeleri hesaba katın.
Pazaryeri Satışları, Geri Ödemeler ve İadeler
Pazaryeri ekstreleri, web mağazası siparişleri ve ödeme sağlayıcısı takas raporları bir satışın farklı aşamalarını kaydeder. Her siparişi ödemesiyle, KDV uygulamasıyla ve müteakip geri ödemelerle eşleştirin. Bir ödeme aktarımı, iadeleri veya diğer düzeltmeleri içerdiğinden brüt satışların altında kalabilir; bu nedenle ödeme tutarını KDV matrahı olarak kullanmak yerine alttaki işlemlerin mutabakatını yapın.
Her iade veya geri ödemeyi asıl siparişine karşılık kaydedin ve ilgili alacak dekontunu muhafaza edin. Örneğin, bir müşteri birden fazla ürün içeren bir siparişten tek bir ürünü iade ederse, tüm siparişin değil, yalnızca o ürünün satış değerini ve KDV'sini düzeltin. Bu, asıl satışın ve düzeltmesinin ilgili KDV döneminde izlenebilir kalmasını sağlar.
İşe satış kanalı, ödeme kaydı ve muhasebe defteri genelindeki sipariş referanslarını eşleştirerek başlayın. Ardından brüt satışları, hesaplanan KDV'yi, geri ödemeleri, iptalleri ve net aktarımları karşılaştırın. Beyanda bulunmadan önce farkları inceleyin: bir ödeme mutabakat tarihi, fatura veya teslim tarihinden farklı bir döneme denk gelebilir ve bu tarihler birbirinin yerine kullanılamaz.
Pazaryeri satışlarını kanal ve işlem bazında tanımlanabilir tutun. Bu, bir pazaryeri aracılığıyla bildirilen satışların doğrudan web mağazası siparişlerinden ayırt edilmesine yardımcı olur. Ayrıca, asıl satış bir KDV beyannamesine dahil edildikten sonra pazaryerinin bir iade işlemi gerçekleştirmesi durumunda tutarlı bir işlem yapılmasını sağlar.
OSS ve Yerel KDV Beyannameleri
OSS Birlik rejimi kapsam dahilindeki sınır ötesi tüketici satışlarını bildirirken Hollanda KDV beyannamesi, yurt içi ciroyu ve bu beyannameye ait diğer işlemleri kapsar. OSS kullanan Hollandalı bir satıcı, gerektiğinde her iki beyannameyi de sunmalıdır. İşlem listelerinin ayrı tutulması, sınır ötesi satışların mükerrer bildirilmesini veya uygun beyanın dışında kalmasını önlemeye yardımcı olur.
Hollanda KDV beyannameleri genellikle üç ayda bir verilir; ancak ciroya göre veya talep üzerine aylık beyan da söz konusu olabilir. Aylık ve üç aylık beyannamelerin vadesi, raporlama dönemini takip eden ayın son günüdür. Beyanda bulunmadan önce defter toplamlarını ilgili beyanname ile eşleştirin ve OSS Birlik rejimi rakamlarını Hollanda beyannamesi toplamlarından ayrı tutun.
Bir işletme, hatalı veya eksik bir Hollanda KDV beyannamesinin eksik ödemeye yol açtığını tespit ederse, hatayı mümkün olan en kısa sürede Hollanda vergi makamlarına bildirmelidir. Geç beyanda bulunmak cezalara yol açabilir. Hatalı beyannameler, dikkatsizlik kaynaklı hatalar için 5.278 €'ya kadar veya kasıt ve dolandırıcılık durumlarında ödenmesi gereken KDV'nin %100'üne kadar ceza doğurabilir.
Kaynak verilerin nasıl beyan edilen rakamlara dönüştüğünü göstermek için dönem sonu mutabakat kaydı tutun. Pazaryeri ekstrelerini, ödeme kayıtlarını, iade düzeltmelerini ve sunulan KDV beyannamelerini bir arada saklayın. Bu, sepet toplamı, tahsilat aktarım tutarı ve beyan edilen vergiye tabi satışlar arasındaki farkların açıklanmasını kolaylaştırır.
Intercompany Solutions: Dutch BV Şirket Kuruluşu
Intercompany Solutions, şirket tescili ve KDV başvuruları da dahil olmak üzere yabancı girişimcilerin bir Dutch BV kurmasına yardımcı olur. Bu, bir Hollanda tüzel kişiliği oluştururken ve kuruluş sürecini e-ticaret uyumluluk gereklilikleriyle koordine ederken pratik bir sonraki adım olabilir.
Faaliyete geçtikten sonra e-ticaret muhasebesi; web mağazası işlemlerini, iadeleri ve KDV raporlamasını düzenlemeye yardımcı olabilir. Bir Dutch BV sahibi olmak; stokların nerede tutulduğunu, hangi KDV rejimlerinin geçerli olduğunu veya her bir beyannamenin neleri içermesi gerektiğini değerlendirme gerekliliğini ortadan kaldırmaz. Bu yükümlülükler yine de işletmenin satışlarına ve tedarik zincirine bağlıdır.
Dutch BV kuruluşu veya e-ticaret muhasebesi konusunda yardım almak için Intercompany Solutions ile iletişime geçin.
İşletmenizle birlikte ölçeklenebilecek KDV kontrolleri oluşturun
Satış kanallarınız, ürün yelpazeniz veya stok konumlarınız değiştiğinde, KDV süreçlerinizin siparişlerin karşılanma şeklini hâlâ yansıtıp yansıtmadığını inceleyin. Yeni bir pazaryeri veya depo; kaydı, işlem sınıflandırmasını ve bir beyannameyi desteklemek için gereken kayıtları etkileyebilir. Bir beyan tutarsızlığının bir açığı ortaya çıkarmasını beklemek yerine, her operasyonel değişikliği muhasebe iş akışınızı gözden geçirmek için bir fırsat olarak değerlendirin.
Hollandalı bir e-ticaret şirketi için güvenilir AB KDV uyumluluğu, vergi kararlarının fiili sipariş verileriyle ilişkilendirilmesine bağlıdır. Intercompany Solutions, Dutch BV Şirket Kuruluşu, Muhasebe ve Vergi Hizmetleri ve Şirket Sekreterliği Hizmetleri ile daha geniş kapsamlı ticari yapılanmayı destekler. Bu hizmetler, bir Hollanda tüzel kişiliği kurarken veya şirketin devam eden kurumsal ve vergi yönetimini yürütürken yardımcı olabilir.
İster şirketi kurmak ister mevcut yönetimini güçlendirmek olsun, yapınızın neye ihtiyacı olduğunu belirleyerek pratik bir adım atın. Net süreçler, gelecekteki büyümeyi yönetmek için işletmenize sağlam bir temel sağlar.
Frequently Asked Questions
Bir işletme için KDV kontrollerinin her siparişin fiili rotasını izlemesi gerekir. Hollanda'daki bir depodan karşılanan bir satış, başka bir ülkedeki sipariş karşılama merkezinden sevk edilen bir satıştan farklı kayıtlar gerektirebilir. Müşteriyi, sevk yerini, faturayı, ödemeyi ve sonraki tüm düzeltmeleri birbiriyle ilişkilendirmek için sipariş kaydını kullanın. Hollanda Vergi ve Gümrük İdaresi'nin KDV idaresi kılavuzu, işletmelerin tutması gereken kayıtları açıklamaktadır.
OSS, rejimlerinden birinin kapsamına giren işlemleri gerçekleştiren işletmelerin kullanımına açıktır ve uygunluk, satıcının yerleşim yerine ve tedarik modeline bağlıdır. Hollandalı bir satıcı, Hollanda stoğundan yapılan satışları başka bir yerde tutulan stokları içeren satışlardan ayırt etmelidir. Avrupa Komisyonu'nun OSS rejim kılavuzu rejimleri ve kapsamlarını açıklamaktadır. Bu ayrım, OSS'nin işletmenin sınır ötesi tüketici satışlarıyla ilgili olup olmadığını belirlemeye yardımcı olur.
Rejimler, bir e-ticaret platformu tarafından kaydedilen her satışı değil, belirli sınır ötesi tüketici işlemlerini kapsar. Örneğin, bir satıcı AB içinden sevk edilen malları içeren bir işlemi, ithal malların uygun bir satışından ayrı olarak sınıflandırmalıdır. Avrupa Komisyonu'nun OSS genel bakışı rejim kategorilerini ortaya koymaktadır. Bu sınıflandırmayı desteklemek için her siparişin sevk ülkesini, varış noktasını ve müşteri türünü hazır bulundurun.
Hollanda içi teslimler için ürün veya işlem kategorisine göre %21 / %9 / %0 KDV oranları uygulanır. Hollanda Vergi ve Gümrük İdaresi, %9 oranının belirli mal ve hizmetlere uygulandığını belirtmektedir. Ürün kayıtlarını yapılandırmadan önce kategoriyi değerlendirmek için KDV oranı kılavuzunu kullanın. Sınır ötesi satışlar için söz konusu işleme hangi ülkenin KDV uygulamasının tabi olduğunu da belirleyin.
Vergiye tabi faaliyetler Hollanda KDV yükümlülüğü doğurduğunda kayıt yaptırılması zorunludur. Başvurmak için uygun kayıt formunu doldurun; Hollanda Vergi ve Gümrük İdaresi KDV kaydı konusunda rehberlik sağlamaktadır. Mukim olmayan bir işletme, Hollanda'daki vergiye tabi faaliyetleri başka bir yerde vergilendirilen satışlardan ayırt etmelidir. Kayıt işleminden sonra KDV numarasını tüzel kişilikle bağlantılı tutun ve ilgili faturalarda ve vergi kayıtlarında tutarlı bir şekilde kullanın.
Atanan raporlama sıklığı ilgili beyan dönemini belirler; bu nedenle her satıcının aynı döngüde beyanda bulunduğunu varsaymak yerine işletme için belirlenen takvimi esas alın. Hollanda beyannameleri genellikle elektronik ortamda verilir ve Hollanda Vergi ve Gümrük İdaresi'nin KDV beyannamesi kılavuzu beyan ve ödeme işlemlerini açıklar. İlk satıştan sonra kaydedilen düzeltmeler de dahil olmak üzere, beyannameyi göndermeden önce o döneme ait kayıtlarla mutabık kılın.
Bir tüketici siparişi için malların sevk edilmeden önce nerede bulunduğunu ve nereye teslim edildiğini belirleyin. Bu olgular, hangi ülkenin KDV uygulamasının geçerli olduğunu ve yerel bir kaydın mı yoksa bir rejim beyannamesinin mi gerekli olduğunu belirlemeye yardımcı olur. Hollandalı bir satıcı, satış verilerinde tüketici satışlarını işletmeler arası (B2B) teslimlerden de ayırmalıdır. Avrupa Komisyonu'nun OSS kılavuzu, kapsam dahilindeki sınır ötesi tüketici işlemlerinin çerçevesini özetlemektedir.
KDV beyannamelerini vermeden önce pazaryeri satışlarını web mağazası, ödeme sağlayıcısı, geri ödeme ve iade verileriyle mutabık kılın. Mallar Fulfilled by Amazon gibi bir hizmet aracılığıyla Hollanda'da depolanıyorsa, satıcı satış hacmine bakılmaksızın Hollanda KDV kaydı yaptırmalıdır; başka bir AB ülkesindeki stok da orada kayıt yaptırmayı gerektirebilir.
Sources
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- ABAD, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Dünya Geneli Vergi Özetleri - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |