


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-03 · Last reviewed 2026-10-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
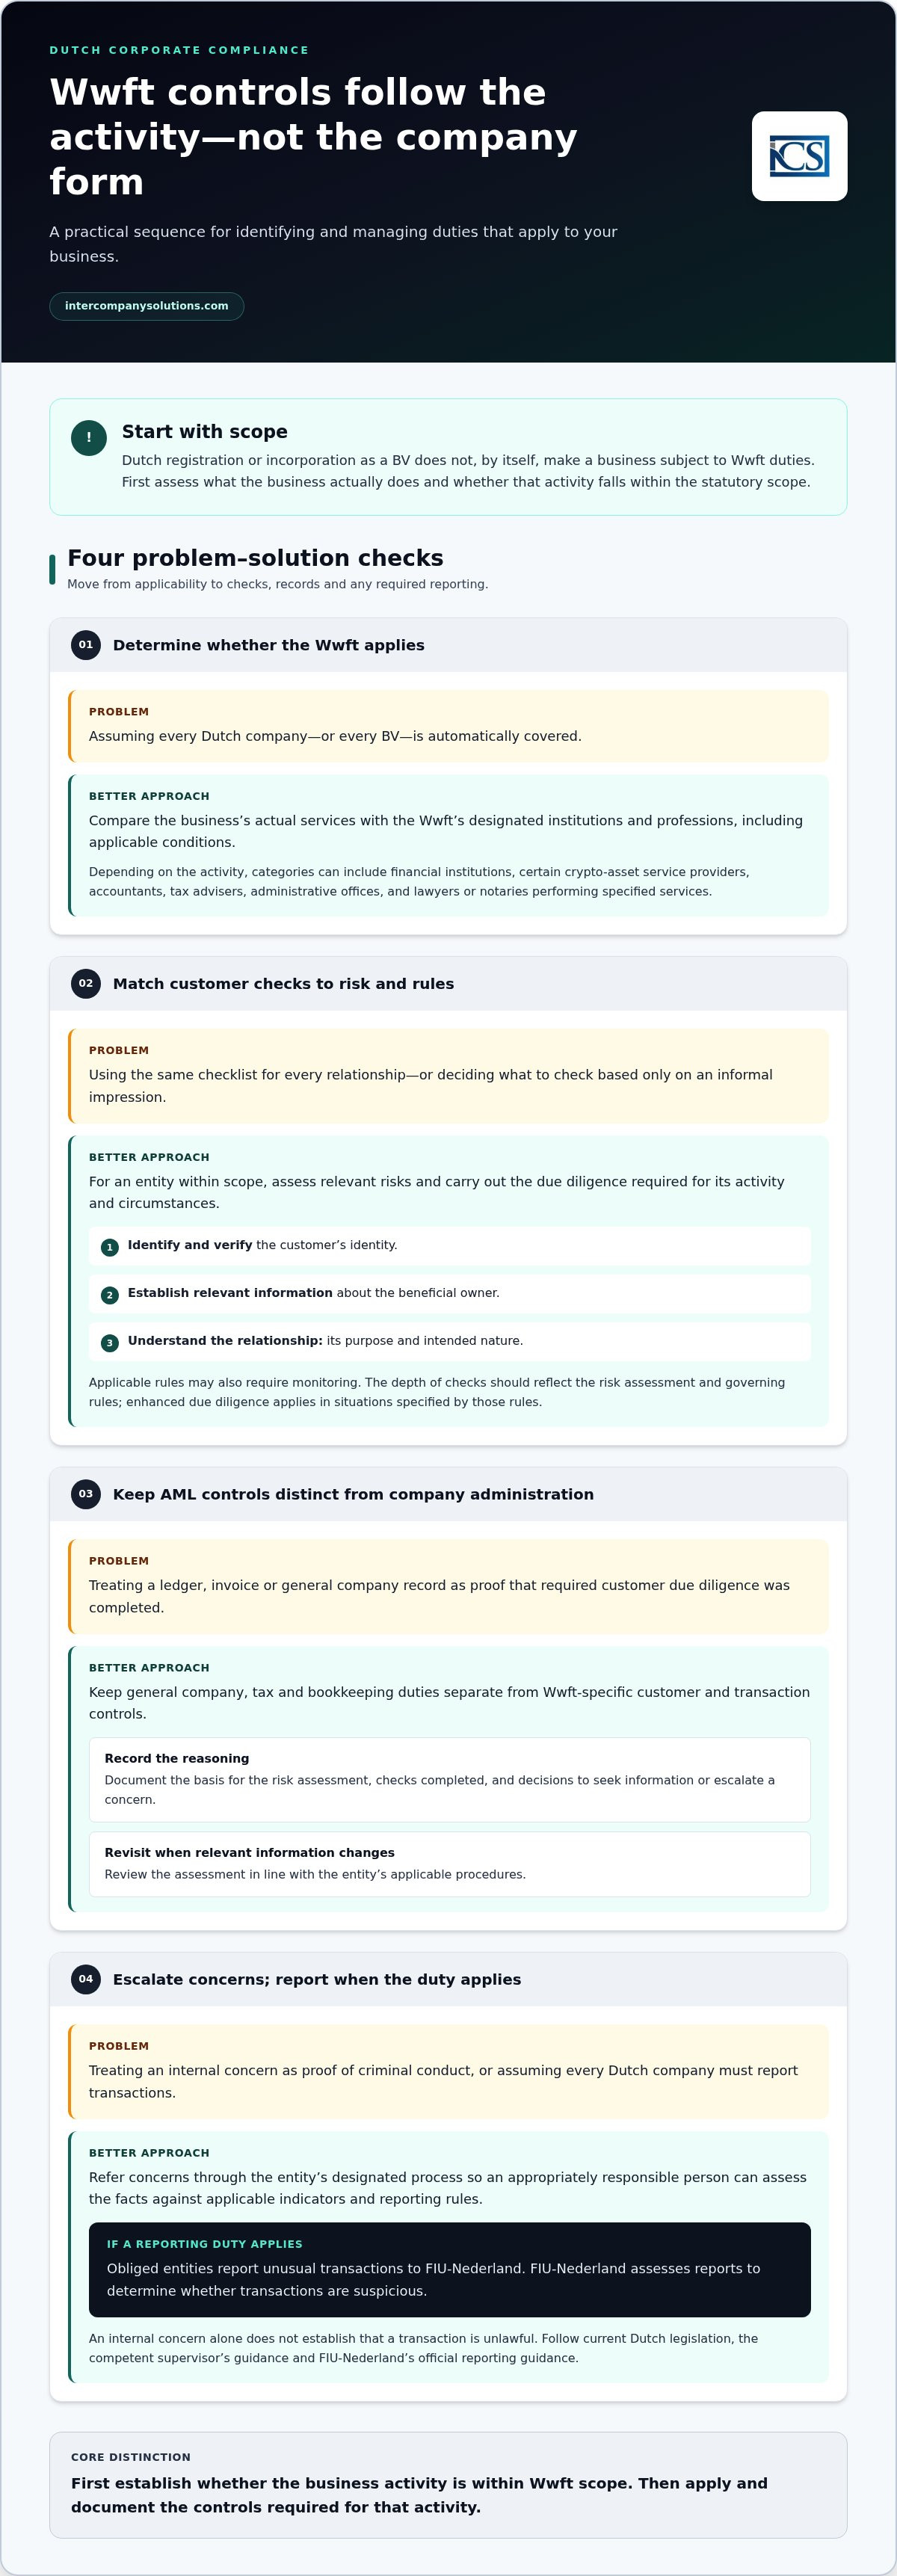
Hollanda kurumsal uyum hizmetleri, bir şirketin fiili faaliyetlerine uygulanan kuralların belirlenmesiyle başlar. Bir Hollanda şirketi, her kara para aklamayı önleme yükümlülüğüne otomatik olarak tabi değildir. Hollanda Kara Para Aklamanın ve Terörizmin Finansmanının Önlenmesi Kanunu (Wwft), belirlenmiş kurumlar ve meslekler için yükümlülükler getirmektedir. Bir şirketin yalnızca hukuki biçimi veya Hollanda'daki tescili, müşteri kontrolleri gerçekleştirmesi ya da işlemleri bildirmesi gerekip gerekmediğini belirlemez.
KYC kontrolleri, UBO bilgileri ve olağandışı işlem bildirimleri farklı amaçlara hizmet eder. Geçerli yükümlülükler, işletmenin rolüne ve sektörüne ilişkin kurallara bağlıdır. Bu rehber; faaliyetlerinizin Wwft kapsamına girip girmediğini nasıl değerlendireceğinizi, risk temelli durum tespiti ve eskalasyonun neleri içerebileceğini ve Hollanda bildirim şartlarının nasıl işlediğini açıklamaktadır. Ayrıca, başka bir ülkenin kurallarının Hollanda'da geçerli olduğunu varsaymadan yükümlülüklerinizi değerlendirebilmeniz için danışılacak resmi kaynakları ve tutulması gereken kayıtları özetlemektedir.
Önemli Çıkarımlar
- Ticari faaliyetlerinizin Wwft kapsamına girip girmediğini kontrol edin. Yalnızca Hollanda tescili, her şirketi AML yükümlülüklerine tabi kılmaz.
- Geçerli müşteri durum tespiti, kontroller ve eskalasyon adımlarını belirlemek için risk temelli bir süreç kullanın.
- AML müşteri kontrollerini ve bildirim yükümlülüklerini, UBO bilgilerinin tutulması da dahil olmak üzere genel şirket idaresinden ayırt edin.
- Hollanda kurumsal uyum rehberliğini kendi özel faaliyetlerinize uygulayın ve güncel gereklilikler için ilgili resmi Hollanda kaynaklarına danışın.
- İşletmeniz için geçerli kuralların zorunlu kıldığı durumlarda, değerlendirme ve kararların tarihli kayıtlarını tutun.
İçindekiler
- Hollanda kurumsal uyumu ve kara para aklamanın önlenmesi: kimlerin yükümlülükleri vardır?
- Hollanda AML kontrolleri nasıl işler: müşteri kontrolleri, risk değerlendirmesi ve eskalasyon
- Hollanda AML gerekliliklerinin karşılaştırılması: yükümlü kuruluşlar, diğer şirketler ve UBO bilgileri
- Pratik bir Hollanda AML uyum süreci nasıl oluşturulur
- Süregelen Hollanda uyum desteği: AML kontrollerini şirket yönetimiyle ilişkilendirin
Hollanda kurumsal uyumu ve kara para aklamanın önlenmesi: kimlerin yükümlülükleri vardır?
Kara para aklamanın önlenmesi (AML) uyumu, kara para aklama ve terörizmin finansmanının önlenmesine yardımcı olmak amacıyla yasal olarak zorunlu kılınan tedbirlerin uygulanması anlamına gelir. Bu tedbirler, kanunun gerektirdiği hallerde müşteri kontrollerini ve olağan dışı işlemlerin bildirilmesini içerebilir. Hollanda'da temel yasal çerçeve Kara Para Aklama ve Terörizmin Finansmanının Önlenmesi Kanunu'dur (Wwft). Bu kanun, her Hollanda işletmesine otomatik olarak değil, belirlenmiş kuruluşlara ve meslek mensuplarına uygulanır. Daha geniş kapsamlı Kara Para Aklamanın Önlenmesi (AML) kavramı, finansal sistemlerin suç gelirleri için kullanılmasını caydırmayı ve tespit etmeyi amaçlayan tedbirleri kapsar.
Bir Dutch BV için yalnızca şirket kuruluşu, Wwft yükümlülüklerinin geçerli olup olmadığını belirlemez. İlgili husus, işletmenin fiilen ne yaptığı ve bu faaliyetin yasal kapsama girip girmediğidir. AML yükümlülüklerini, şirketin genel hukuki, vergisel ve raporlama sorumluluklarından ayrı olarak değerlendirin.
Bir işletmeyi Hollanda'da yükümlü kuruluş yapan nedir?
Wwft, gerekliliklerine tabi olan kuruluşları ve meslekleri belirler. Faaliyete ve geçerli koşullara bağlı olarak bunlar; bankaları ve diğer finansal kuruluşları, belirli kripto varlık hizmet sağlayıcılarını, muhasebecileri, vergi danışmanlarını, idari hizmet ofislerini ve belirli hizmetleri yürüten avukatları veya noterleri içerebilir. Yalnızca hukuki şekle, ticari unvan tanımına veya tescile güvenmek yerine, işletmenin fiili hizmetlerini yasal kategorilerle karşılaştırın.
Denetim sektöre göre değişir. İşletmenin faaliyetini sınıflandırdıktan sonra ilgili denetleyici kurumu ve yayımladığı rehberleri belirleyin. Bir faaliyet Wwft kapsamına giriyorsa, kuruluşun müşteri durum tespiti uygulaması, ilgili kayıtları tutması ve olağan dışı işlemleri FIU-Nederland'a bildirmesi gerekebilir. Hollanda'daki raporlama, olağan dışı işlemlere ve geçerli göstergelere dayanır. FIU-Nederland, işlemlerin şüpheli olup olmadığını belirlemek için raporları değerlendirir.
AML uyumu genel kurumsal uyumdan nasıl farklıdır?
Genel kurumsal uyum; şirket kayıtlarının tutulması, vergi yükümlülüklerinin yerine getirilmesi, defter tutma ve yıllık raporlamanın hazırlanması gibi görevleri kapsar. AML uyumu ise daha dar kapsamlıdır ve faaliyet bazlıdır. Wwft'nin uygulandığı durumlarda; müşteri durum tespiti ve olağan dışı işlemlerin bildirilmesi de dahil olmak üzere müşterilere ve işlemlere odaklanan tedbirler gerektirebilir. Wwft kapsamı dışındaki bir BV, sırf bir Hollanda şirketi olduğu için bu yükümlülüklere sahip olduğunu varsaymamalıdır.
Muhasebe kayıtları işletme faaliyetinin netleştirilmesine yardımcı olabilir, ancak AML'ye özgü gereklilikleri kendiliğinden karşılamaz. Örneğin bir yevmiye defteri veya müşteri faturası, tek başına gerekli durum tespitinin tamamlandığına ya da bir bildirim kararının değerlendirildiğine dair bir kanıt teşkil etmez. Muhasebe ve idari yönetim, şirketin daha geniş kapsamlı yükümlülüklerini destekler ancak Wwft kapsamında gerekli olan kontrollerden ayrı kalır. Öncelikle kanunun uygulanıp uygulanmadığını tespit edin, ardından doğan yükümlülükleri belirleyin ve belgeleyin.
Hollanda AML kontrolleri nasıl işler: müşteri kontrolleri, risk değerlendirmesi ve eskalasyon
Wwft kapsamındaki bir kuruluş için kontroller net bir sırayı takip etmelidir: hangi kuralların geçerli olduğunu belirleyin, ilgili riskleri değerlendirin, gerekli kontrolleri gerçekleştirin ve kararları kaydedin. Bu, her Dutch BV için geçerli genel bir tarama gerekliliği değildir. Alınacak kesin tedbirler, kuruluşun düzenlenen faaliyetine ve geçerli yasal gerekliliklere bağlıdır.
Müşteri durum tespitinin neleri kapsadığı
Müşteri durum tespiti (CDD), bir kimlik belgesi toplamaktan daha fazlası anlamına gelir. Wwft'nin gerektirdiği hallerde bir kuruluş; müşterinin kimliğini tespit etmeli ve bu kimliği doğrulamalı, nihai hak sahibi hakkında ilgili bilgileri edinmeli ve iş ilişkisinin amacını ve amaçlanan niteliğini anlamalıdır. Geçerli kurallar, bu ilişki süresince izleme yapılmasını da gerektirebilir. Wwft yasal çerçeveyi belirler. Belirli bir sektöre uygulanan gereklilikler için güncel Hollanda mevzuatına ve yetkili denetim kurumunun rehberine başvurun.
Kontrollerin derinliği, risk değerlendirmesini ve kuruluşu yöneten kuralları yansıtmalıdır. Artırılmış durum tespiti, geçerli kurallarda belirtilen durumlarda gereklidir. Yalnızca gayriresmi bir izlenime dayalı olarak eklenmemeli veya atlanmamalıdır. Genel bir kontrol listesi işin organize edilmesine yardımcı olabilir ancak düzenlenen bir kuruluşun prosedürlerinin veya belirli bir müşteriye ya da ilişkiye yönelik hukuki değerlendirmenin yerini alamaz.
Risk değerlendirmesi ve eskalasyonun birbiriyle uyumu
Risk değerlendirmesi, yükümlü bir kuruluşun yasal yükümlülükleri kapsamında hangi kontrollerin ve izlemenin uygun olduğuna karar vermesine yardımcı olur. Değerlendirmenin dayanağını, tamamlanan kontrolleri ve daha fazla bilgi talep etme veya bir endişeyi eskalasyona iletme kararını kaydedin. İlgili bilgiler değiştiğinde, kuruluşun geçerli prosedürlerini izleyerek değerlendirmeyi gözden geçirin. Bu kayıtlar, kararın hafızaya veya belgelenmemiş bir kanaate bırakılması yerine nasıl alındığının açıklanmasına yardımcı olur.
Eskalasyon bir kontrol adımıdır; bir müşterinin veya işlemin suç teşkil ettiğine dair bir kesin hüküm değildir. Personel endişelerini kuruluşun belirlenmiş süreci üzerinden iletmelidir; böylece uygun yetkiye sahip bir sorumlu, olguları geçerli göstergeler ve raporlama kuralları ışığında değerlendirebilir. Hollanda mevzuatı çerçevesinde yükümlü kuruluşlar, raporlama görevinin geçerli olduğu durumlarda olağan dışı işlemleri Mali İstihbarat Birimi'ne (FIU-Nederland) bildirir. FIU raporları değerlendirir; tek başına kurum içi bir endişe, bir işlemin hukuka aykırı olduğunu kanıtlamaz.
Yalnızca ilgili Wwft yükümlülüğüne tabi olan kuruluşlar bu bildirimleri yapmak zorundadır. Bu kuruluşlar, FIU-Nederland'ın resmi raporlama kılavuzunu ve bir bildirimin veya ilgili bilgilerin ifşa edilmesine ilişkin yürürlükteki yasal kısıtlamaları takip etmelidir. Risk değerlendirmesi, müşteri kontrolleri, kurum içi eskalasyon ve harici bildirim birbirine bağlı adımlardır ancak her birinin kendine özgü bir yasal dayanağı ve kapsamı vardır.
Hollanda AML gerekliliklerinin karşılaştırılması: yükümlü kuruluşlar, diğer şirketler ve UBO bilgileri
Temel ayrım, düzenlenen bir faaliyetten kaynaklanan görevler ile olağan idari yönetimin bir parçası olarak bir şirkete uygulanan görevler arasındadır. Bir BV'nin UBO kaydı, defter tutması ve yıllık raporlaması; Wwft kapsamındaki müşteri durum tespiti veya işlem bildiriminin yerine geçmez. UBO bilgisi tek başına bir işletmenin yükümlü kuruluş olup olmadığını belirlemez.
| İşletme veya kayıt | Neler geçerli olabilir | Neyi belirlemez |
|---|---|---|
| Wwft kapsamına giren bir faaliyeti yürüten işletme | Geçerli Wwft hükümlerinin gerektirdiği hallerde müşteri durum tespiti, risk temelli kontroller, kayıt tutma ve olağan dışı işlemlerin bildirilmesi. | Kesin kontroller veya denetleyici kurum tüm sektörlerde aynı değildir. Bunlar faaliyete ve geçerli kurallara bağlıdır. |
| Wwft tarafından düzenlenen bir faaliyeti yürütmeyen Hollanda şirketi | Hukuki şekline ve koşullarına uygulanan genel şirket, vergi, defter tutma ve bildirim görevleri. | Yalnızca Hollanda'da kurulmuş olmak, Wwft müşteri kontrolü veya olağan dışı işlem bildirimi yükümlülükleri doğurmaz. |
| UBO bilgilerini tescil ettirmesi gereken kuruluş | Nihai hak sahiplerini gerektiği şekilde tescil ettirmek. Bir BV için UBO eşiği genel olarak %25'ten fazla mülkiyet, oy hakkı veya mülkiyet payı ya da diğer yollarla kontrol sağlamaktır; değişiklikleri 7 gün içinde bildirin. | Tescil, tek başına kuruluşu yükümlü bir kuruluş haline getirmez veya yükümlü bir kuruluş tarafından yapılacak müşteri durum tespitinin yerini almaz. |
Yükümlü kuruluşlar için hangi görevler geçerli olabilir?
Wwft, hangi kurum ve profesyonellerin kendi gerekliliklerine tabi olduğunu tanımlar. Bir faaliyet bu kapsam dahilindeyse, yürürlükteki kurallar müşteri durum tespiti, risk bazlı önlemler, kayıt tutma ve olağandışı işlemlerin FIU-Nederland'a bildirilmesini gerektirebilir. İlgili denetim makamı ve sektörel rehberlik faaliyete göre değişiklik gösterir. Kayıt işlemleri için resmi KVK UBO bilgilerini, Wwft kontrolleri için ise yetkili denetim makamının rehberliğini kullanın. Bir sektörün prosedürünün diğeri için de geçerli olduğunu varsaymayın.
UBO bilgilerinin neleri tespit ettiği ve etmediği
UBO kaydı bir şirket bilgisi yükümlülüğü iken, müşteri durum tespiti, yükümlü bir kuruluşun yürürlükteki kurallar uyarınca müşterilere yönelik gerçekleştirdiği bir kontroldür. %25'in üzerindeki eşik değeri, ilgili tescil bağlamında bir UBO'nun tespit edilmesiyle ilgilidir; bir şirketin AML (kara para aklamayı önleme) yükümlülüklerinin olup olmadığına dair genel bir test değildir. Bu yükümlülükler yine de yürütülen faaliyete ve Wwft kapsamına bağlıdır.
Şirket kayıtlarını ve AML kanıtlarını birbirinden ayrı tutun. Muhasebe ve yıllık raporlama genel yönetimi destekler, ancak yürürlükteki AML süreci bu bilgileri özel olarak gerektirip kaydetmedikçe müşteri kontrollerini veya bildirim kararlarını belgelemez. Şirket kayıtları ve resmi bildirimlere ilişkin ayrıntılı bir genel bakış için Hollanda'da iş kurma rehberini inceleyin.
Pratik bir Hollanda AML uyum süreci nasıl oluşturulur
İşleyen bir süreç kontrol listesiyle değil, bir kapsam kararıyla başlar. Wwft belirli faaliyetlere ve kuruluşlara uygulanır; bu nedenle öncelikle işletmenin fiilen ne yaptığını Kanunun gereklilikleriyle karşılaştırın. İşletme kapsam dahilindeyse, o faaliyete uygulanan yükümlülükleri belirleyin, bunların yerine getirilmesi için sorumluluk atayın ve kontroller ile kararların kanıtlarını saklayın. Kapsam dışındaysa, AML prosedürlerine şirket genelinde otomatik yükümlülükler muamelesi yapmayın.
Kapsam öncelikli bir uyum incelemesi
İşletmenin sağladığı hizmetlerin, bunları nasıl sunduğunun ve ilgili müşteri ve işlem türlerinin haritasını çıkarın. Bu tabloyu Wwft ve ilgili resmi kılavuzlarla karşılaştırın. İncelenen hükümler ve kılavuzlar, değerlendirme tarihi ve her türlü varsayım dahil olmak üzere varılan sonucun gerekçesini kaydedin. Bu, işletmenin faaliyetleri değiştiğinde bir referans noktası oluşturur.
İşletme yeni bir hizmet sunduğunda, müşteri tabanını değiştirdiğinde veya faaliyet şeklini farklılaştırdığında sınıflandırmayı yeniden gözden geçirin. Bunlar yasal inceleme süreleri değil, pratik inceleme tetikleyicileridir. Bir değişiklik bir faaliyeti Wwft kapsamına sokabilecekse, önceki sonuca güvenmeden önce geçerli kuralları değerlendirin.
Belgelendirme, sorumluluk ve sürekli inceleme
Wwft uygulanıyorsa, ilgili kontrollerden kimin sorumlu olduğunu ve personelin endişelerini nasıl bildirmesi gerektiğini belirleyin. Yapı, işletmeye ve yasal yükümlülüklerine uygun olmalıdır. Geçerli gerekliliklerin zorunlu kıldığı durumlarda risk değerlendirmelerinin, müşteri kontrollerinin, bildirimlerin ve kararların tarihli kayıtlarını tutun. Farklı amaçlara hizmet ettiklerinde bu belgeleri rutin defter tutma ve yıllık hesap kayıtlarından ayırın. Sıradan muhasebe kayıtları, tek başlarına AML'ye özgü kontrollerin tamamlandığını kanıtlamaz.
Sabit bir takvim uydurmadan incelemeyi sürecin içine dahil edin. Yeni bir hizmet, olağan dışı bir müşteri ilişkisi veya geçerli kılavuzlardaki bir değişiklik, yeni bir değerlendirmeyi tetikleyebilir. Her türlü saklama süresini, raporlama vadesini ve gizlilik kısıtlamasını kuruluşa uygulanan kurallar ve kılavuzlar doğrultusunda teyit edin. Raporlama prosedürleri için FIU-Nederland'ın resmi bilgilerine başvurun. Raporlama yükümlülükleri yalnızca kanunun bunları kuruluşa yüklediği durumlarda geçerlidir.
Kapsam öncelikli bir yaklaşım, Hollanda kurumsal uyumunu orantılı tutar: şirketin olağan kayıtlarını tutun, ardından AML kontrollerini yalnızca faaliyetlerin bunları uygulanabilir kıldığı durumlarda ekleyin.
Devam eden Hollanda uyum desteği: AML kontrollerini şirket idaresiyle birleştirin
AML kontrolleri ve şirket idaresi birlikte yürütülür ancak farklı amaçlara hizmet eder. Doğru defter tutma, vergi beyanları ve şirket kayıtları, bir BV'nin genel idari yükümlülüklerini yerine getirmesine ve faaliyetlerine ilişkin güvenilir bir görünüm sunmasına yardımcı olur. Bunlar tek başlarına, yükümlü bir kuruluşun müşteri durum tespitini tamamladığını, riski değerlendirdiğini veya Wwft'nin gerektirdiği durumlarda olağan dışı bir işlemi bildirdiğini göstermez.
Muhasebe ve idarenin yeri
Rutin mali kayıtları ve AML'ye özgü kanıtları, her birinin amacına uygun şekilde bulunabilmesi için düzenli tutun. Hesaplara kaydedilen bir işlem, yükümlü bir kuruluşun incelemesini destekleyebilir ancak zorunlu müşteri kontrollerinin, risk değerlendirmesinin veya raporlama kararlarının yerine geçmez. Yükümlü bir kuruluşun görevleri, muhasebe veya idari işler harici bir hizmet sağlayıcı tarafından desteklense dahi o kuruluşun sorumluluğunda kalır.
Yıllık raporlama, defter tutma ve vergi beyanları, AML'den ayrı kurallara tabidir. Şirket bildirim gereklilikleri için KVK'nın yıllık hesapların sunulmasına ilişkin resmi kılavuzuna başvurun. Uluslararası kurucular, daha kapsamlı şirket idaresi bilgileri için Hollanda'da iş kurma rehberini de inceleyebilir. İki kaynak da bir BV'nin faaliyetlerinin Wwft kapsamına girip girmediğini belirlemez; bunu Kanun ve ilgili resmi kılavuzlar ışığında ayrıca değerlendirin.
Uluslararası kurucular için pratik sonraki adımlar
Süregelen süreci üç soruya odaklayın: Şirket fiilen ne yapıyor, bu faaliyetlere hangi resmi kurallar uygulanıyor ve hangi kanıtların saklanması gerekiyor? İşletme Wwft kapsamındaysa, geçerli kontroller ve bildirimler için sorumluluk atayın ve gerektiğinde değerlendirme ve kararların tarihli kayıtlarını saklayın. Hizmetler, müşteriler veya operasyonel düzenlemeler değişirse kapsam değerlendirmesini yeniden gözden geçirin. Bir şirketin hesaplarının veya UBO kaydının AML'nin uygulanabilirliği sorusuna yanıt verdiğini varsaymayın.
Intercompany Solutions, defter tutma, vergi beyanları ve yıllık raporlama dahil olmak üzere Hollanda kuruluşları için muhasebe ve kurumsal idare desteği sağlar. Bu destek şirket kayıtlarının tutulmasına yardımcı olur ancak yükümlü bir kuruluşun yasal görevlerinin yerini almaz veya AML kurallarının uygulanıp uygulanmayacağını belirlemez. Uluslararası kurucular, Hollanda şirket idaresi ihtiyaçlarını ve bunların daha geniş uyum sorumluluklarıyla nasıl ilişkili olduğunu görüşebilirler.
Net bir uyum süreci oluşturun
Hollanda'daki işletmenizin fiilen ne yaptığını sınıflandırarak başlayın. Wwft yükümlülükleri, yalnızca bir BV olup olmadığına değil, faaliyetlerinin kanun kapsamına girip girmediğine bağlıdır. Kurallar geçerliyse ilgili kontrolleri, raporlama görevlerini ve resmi kılavuzları belirleyin, ardından kararları belgeleyin ve sorumluluk atayın.
AML kontrollerini rutin şirket idaresinden ayrı tutun. Doğru hesaplar, vergi beyanları ve kurumsal kayıtlar sağlıklı operasyonları destekler ancak müşteri durum tespitinin veya yükümlü bir kuruluşa uygulanan diğer görevlerin yerini almaz. Bu ayrım, her Hollanda şirketinin aynı AML yükümlülüklerine sahip olduğunu varsaymadan, Hollanda kurumsal uyum hizmetlerinin uygun şekilde uygulanmasında kilit öneme sahiptir.
Intercompany Solutions, Hollanda kuruluşları için muhasebe, vergi beyanı ve kurumsal idare dahil olmak üzere Hollanda'da şirket kuruluşu ve süregelen işletme idaresi konularında uluslararası girişimcileri destekler. Faaliyetlerinizin kapsamı belirlendikten sonra ilgili kayıtları düzenleyin ve hangi gerekliliklerin sürekli dikkat gerektirdiğini tespit edin.
Faaliyet temelli ve net bir yaklaşım, şirketinizin sorumluluklarını yönetmeniz için pratik bir temel sağlar. Hollanda kuruluşunuzun muhasebe ve kurumsal idaresini görüşmek için Intercompany Solutions ile iletişime geçin.
Sıkça Sorulan Sorular
Her Hollanda şirketi kara para aklamayı önleme kurallarına uymak zorunda mıdır?
Hayır. Hollanda Kara Para Aklamanın ve Terörizmin Finansmanının Önlenmesi Kanunu (Wwft), Hollanda'da kurulan her şirkete değil, faaliyetlerine bağlı olarak belirlenen kurumlara ve meslek mensuplarına uygulanır. Bir BV'nin defter tutma, vergi ve yıllık raporlama yükümlülükleri Wwft yükümlülüklerinden ayrıdır. AML kurallarının geçerli olup olmadığını değerlendirmek için şirketin fiili hizmetlerini Wwft ile karşılaştırın.
Hollanda AML kuralları kapsamında hangi işletmeler yükümlü kuruluş olarak kabul edilir?
Yükümlü kuruluşlar, faaliyetleri Wwft kapsamına giren kurumlar ve profesyonellerdir. Hizmete ve geçerli koşullara bağlı olarak örnekler arasında bankalar ve diğer finansal kuruluşlar, belirli kripto varlık hizmet sağlayıcıları, muhasebeciler, vergi danışmanları, idari hizmet büroları ve belirli hizmetleri yürüten avukatlar veya noterler yer alır. Kesin kapsam, yasal kategoriye ve yürütülen faaliyete bağlıdır. Bir şirketin adına veya hukuki formuna güvenmek yerine Wwft'ye ve ilgili denetim kılavuzlarına başvurun.
Hollanda'da müşteri durum tespiti ne anlama gelir?
Müşteri durum tespiti (CDD), Wwft'nin zorunlu kıldığı durumlarda yükümlü bir kuruluşun yürütmesi gereken kontroller bütünüdür. Müşterinin kimliğinin tespit edilmesini ve doğrulanmasını, gerçek faydalanıcı hakkında ilgili bilgilerin belirlenmesini ve bir iş ilişkisinin amacının ve hedeflenen niteliğinin anlaşılmasını içerebilir. Gerekli önlemler geçerli kurallara ve risk değerlendirmesine bağlıdır. Gayriresmi olarak bir kimlik belgesi toplamak, yasal CDD gerekliliklerini mutlaka karşılamaz.
Hollanda şirketleri şüpheli işlemleri bildirmek zorunda mıdır?
Yalnızca ilgili Wwft raporlama yükümlülüğüne tabi olan kuruluşlar bu çerçevede işlemleri bildirmek zorundadır. Hollanda'da bildirim yükümlülüğü, geçerli göstergeler doğrultusunda değerlendirilen olağan dışı işlemleri kapsar ve bildirimler FIU-Nederland'a yapılır. FIU, bir işlemin şüpheli olup olmadığını belirlemek için bildirimleri analiz eder. İlgili yasal kapsamın dışındaki bir Hollanda şirketi, yalnızca Hollanda'da kayıtlı olduğu için bu raporlama yükümlülüğünü edinmez.
UBO sicilinin kara para aklamayı önleme uyumu ile ilişkisi nasıldır?
UBO kaydı ve AML müşteri durum tespiti ilişkili ancak ayrı gerekliliklerdir. Bir BV için UBO eşiği genel olarak %25'ten fazla mülkiyet, oy hakkı veya ortaklık payı ya da diğer yollarla kontroldür. Bu eşik, ilgili tescil bağlamında bir UBO'nun belirlenmesiyle ilgilidir; BV'nin yükümlü bir kuruluş olduğunu ortaya koymaz veya müşteri kontrollerinin ve bildirim yükümlülüklerinin yerini almaz. Tescil bilgileri için KVK'nın UBO kılavuzuna bakın.
Yabancı sermayeli bir Hollanda şirketi Hollanda AML gerekliliklerine tabi olabilir mi?
Evet. Yabancı mülkiyet, tek başına bir Hollanda şirketini Wwft'den muaf tutmadığı gibi şirketi otomatik olarak AML yükümlülüklerine de tabi kılmaz. Temel soru, şirketin fiili faaliyetlerinin kanun kapsamına girip girmediğidir. Uluslararası kurucular için uyum planlaması bu faaliyetlerin sınıflandırılmasıyla başlamalı, ardından geçerli Hollanda kuralları kontrol edilmeli ve işletme için gerekli kontroller belgelenmelidir.
Son inceleme: Ekim 2026
Kaynaklar
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Ondernemen
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |