


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Eksiksiz defter tutma, bir Dutch BV'nin raporlama yükümlülüklerini yerine getirmesinin temelidir. Uluslararası sahipler için, kayıtlar sınırlar ötesinden toplandığında Dutch BV defter tutma gerekliliklerini yönetmek daha zor olabilir. Günlük işlemler KDV beyannamelerini, yıllık hesapları ve vergi raporlamasını besler; bu nedenle kayıtlardaki eksiklikler birden fazla beyanı etkileyebilir.
Net bir süreç, bu yükümlülüklerin yönetimini kolaylaştırır. Bu kılavuz, bir BV'nin hangi mali ve dijital kayıtları tutması gerektiğini, bunları ne kadar süreyle saklaması gerektiğini ve defter tutmanın KDV ile yıllık raporlamayı nasıl desteklediğini açıklamaktadır. Ayrıca ana beyan yükümlülüklerini birbirinden ayırır; böylece bunları tek bir görev olarak ele almak yerine her biri için ayrı ayrı planlama yapabilirsiniz.
Mali yıl boyunca kayıtları düzenlemek, bilgileri uzaktan koordine etmek ve yinelenen son teslim tarihlerine hazırlanmak için pratik adımlar bulacaksınız. Tutarlı bir iş akışıyla, BV'niz idari kayıtlarını raporlamaya hazır tutabilir ve uyumu daha öngörülebilir hale getirebilir.
Key Takeaways
- Defter tutmayı; KDV beyannameleri, kurumlar vergisi beyannameleri ve yıllık hesapların sunulmasından ayrı tutun. Her biri farklı bir raporlama görevidir.
- İşlemlerin izlenebilmesi ve incelenebilmesi için faturaları, banka kayıtlarını, makbuzları, sözleşmeleri ve ilgili bordro kayıtlarını düzenleyin.
- Kayıt saklama süresini tutarlı bir şekilde uygulayın: 7 yıl veya taşınmaz mallar için 10 yıl.
- İlgili KDV oranını (%21/%9/%0) uygulayarak, KDV beyannamelerini hazırlamak ve incelemek için eksiksiz işlem kayıtlarını kullanın.
- %25'in üzerindeki (>25%) UBO eşiği ve UBO değişikliklerini 7 gün içinde bildirme zorunluluğu dahil olmak üzere, yinelenen kontrolleri iş akışınıza dahil edin.
İçindekiler
- Dutch BV defter tutma işlemlerinin neleri kapsadığı ve yıllık hesap bildiriminden farkları
- Bir Dutch BV'nin hangi kayıtları tutması gerektiği ve bunların ne kadar süreyle saklanacağı
- Dutch BV defter tutma işlemlerinin KDV kayıtlarını ve beyannamelerini nasıl desteklediği
- Düzenli uyumluluk için pratik bir Dutch BV defter tutma iş akışı
- Uluslararası bir kurucu olarak Dutch BV defter tutma süreçlerini yönetmek
Dutch BV defter tutma işlemlerinin neleri kapsadığı ve yıllık hesap bildiriminden farkları
Bir Dutch BV, bir kapalı limited şirket veya Besloten vennootschaptir. Mali yönetimi yalnızca yıl sonuna ait bir görev değil, süreklilik arz eden bir sorumluluktur. Defter tutma, mali işlemlerin kaydedilmesi ve bunları destekleyen belgelerin saklanması anlamına gelir. Raporlamanın dayanağını oluşturan kayıtlar, yalnızca resmi makamlara sunulan raporlardan ibaret olmayıp Dutch BV defter tutma gerekliliklerinin bir parçasıdır.
Defter tutma kapsamındaki sorumluluklar nelerdir?
Ticari işlemleri tutarlı bir şekilde kaydedin ve bunları açıklayan belgeleri düzenleyin. Örneğin, bir satış faturası müşteri tarafından borçlanılan geliri kaydederken, ilgili banka kaydı ödemenin gelip gelmediğini ve ne zaman ulaştığını gösterir. Bir tedarikçi faturası ve ödeme kanıtı, bir ticari giderin kaydedilmesini destekler. Bu unsurların birbiriyle ilişkilendirilmesi, rakamların kaynağına kadar takip edilmesini kolaylaştırır.
Belastingdienst, ticari muhasebe idaresini vergi beyannamelerinin temeli olarak tanımlar ve işletmelerin bunu incelemeye hazır bulundurmasını şart koşar. Yönergeleri, dijital kayıtlar da dahil olmak üzere destekleyici belgeleri kapsar. Belastingdienst'in ticari kayıtların tutulmasına ilişkin kılavuzu saklama yükümlülüğünü açıklamaktadır. Defter tutma, raporlamayı hazırlar ve destekler; ancak tek başına BV adına bir KDV beyannamesi veya kurumlar vergisi beyannamesi sunmaz.
Defter tutmanın BV raporlamasıyla bağlantısı
Defter tutma, kanıtları kaydeder ve düzenler; raporlama ise beyannameleri ve yıllık hesapları hazırlayıp sunmak için bu kayıtları kullanır. Bir bildirim hazırlanıp incelenmeden önce, dayanak oluşturan işlemlerin doğru bir şekilde kaydedilmesi gerekir.
KDV için defter tutma, beyannamenin hazırlanmasında kullanılan satış ve satın alma bilgilerini sağlar. Kurumlar vergisi için hesaplar ve destekleyici kayıtlar, vergi hesaplamasına yönelik verileri temin eder. Yıllık hesaplar, BV'nin mali durumunu ve ilgili mali yıla ait sonuçlarını özetler. Aynı temel muhasebe idaresine dayansalar bile bunlar ayrı raporlama görevleridir.
Mali yıl sonundan itibaren 12 ay içinde KVK'ye sunulan yıllık hesaplar, bir BV için geçerli olan dosyalama son tarihidir. KVK, bu yükümlülüğü ve süreci yıllık hesapların sunulmasına ilişkin kılavuzunda açıklamaktadır. Eksiksiz ve izlenebilir kayıtlar; hesapların derlenmesini, tutarsızlıkların araştırılmasını ve şirketin mali performansının anlaşılmasını kolaylaştırır. Ayrıca BV'nin bir beyanname veya rapordaki rakamlara ilişkin soruları yanıtlamasına yardımcı olur.
Bir Dutch BV'nin hangi kayıtları tutması gerektiği ve bunların ne kadar süreyle saklanacağı
Bir BV'nin idari kayıtları, kaydedilen bir işlemin onu destekleyen belge veya bilgiye kadar izlenebilmesine olanak tanımalıdır. Bu gereklilikler yalnızca faturalar veya basılı belgeler için değil, düzenli bir kayıtlar bütünü için geçerlidir. Aşağıdaki kategoriler düzenleme yapmaya yönelik pratik örnekler olup eksiksiz bir yasal kontrol listesi niteliğinde değildir.
Düzenlenmesi gereken temel mali belgeler
Kayıtları destekledikleri faaliyete göre gruplandırın. Bu, kayıtların doğrulanmasını, farkların incelenmesini ve raporlama için bilgilerin hazırlanmasını kolaylaştırır.
- Satışlar: müşteri faturaları, alacak dekontları ve ilgili ödeme bilgileri.
- Satın almalar ve giderler: tedarikçi faturaları, makbuzlar ve bir masrafın ticari amacını açıklayan belgeler.
- Banka hareketleri: gelen ve giden ödemelerin kaydedilen kalemlerle eşleştirilmesine yardımcı olan hesap özetleri ve işlem ayrıntıları.
- Sözleşmeler: yinelenen hizmetler veya önemli satın almalar gibi işlemleri destekleyen veya açıklayan sözleşmeler.
- Çalışanlarla ilgili işlemler: ilgili bordro kayıtları ve personel için kaydedilen tutarları destekleyen belgeler.
Uygulanabilir olduğu durumlarda, destekleyici kayıtları ilgili işlemle bağlantılı tutun. Örneğin, bir tedarikçi faturası, ödeme kaydı ve banka işlemi aynı giderin parçaları olarak tanımlanabilir olmalıdır. İlgili e-postalar ve indirilen banka ekstreleri de dahil olmak üzere dijital kayıtlar da idari kayıtların bir parçasını oluşturabilir. Belastingdienst'in ticari kayıtların tutulmasına ilişkin kılavuzu, yönetim ve saklama gerekliliklerini açıklamaktadır.
Hollanda'daki işletmeler için kayıt saklama süreleri
Kayıtlar 7 yıl saklanır (taşınmaz mallar için 10 yıl). Belastingdienst, ticari kayıtlar için 7 yıllık standart bir saklama süresi ve taşınmaz mallara ilişkin kayıtlar için 10 yıllık bir süre belirlemiştir. Bu daha uzun süre, bir BV tarafından tutulan her belge için otomatik olarak değil, yalnızca ilgili taşınmaz kayıtları için geçerlidir. Saklama süresi, bilginin güncelliğini yitirdiği andan itibaren başlar.
Kayıtları geçerli süre boyunca erişilebilir kalacak şekilde düzenleyin. Net kategoriler ve tutarlı dosya adları kullanın; destekleyici belgeler ile defter tutma kayıtları arasındaki bağlantıyı koruyun. Bu, BV'nin hafızaya güvenmek veya ilgisiz dosyaları aramak zorunda kalmadan bir işlemle ilgili soruları yanıtlamasına yardımcı olur. Profesyonel muhasebe desteği de bir BV'nin mali kayıtlarını ve ilgili raporlamalarını düzenlemesine yardımcı olabilir.
Dutch BV defter tutma işlemlerinin KDV kayıtlarını ve beyannamelerini nasıl desteklediği
KDV raporlaması, bir beyannamedeki rakamların dayanak oluşturan ticari işlemlerle ilişkilendirilmesine bağlıdır. İyi düzenlenmiş bir defterikebir; satış ve satın almaları faturalar, alacak dekontları ve ödeme kayıtlarıyla bir araya getirir. Bu durum, BV KDV beyannamesini hazırlamadan önce işlemlerin tutarlı bir şekilde kaydedilip kaydedilmediğinin incelenmesini kolaylaştırır.
Hangi defter tutma kayıtları KDV raporlamasını kanıtlamaya yardımcı olur?
Bir satış işlemi için, satış faturasını ve alacak dekontu gibi sonradan yapılan herhangi bir düzeltmeyi ilgili muhasebe kaydıyla eşleştirin. Bir satın alma işlemi için, tedarikçi faturasını gider kaydı ve ilgili ödeme bilgileriyle ilişkilendirin. Bu bağlantılar; eksik belgelerin, mükerrer kayıtların veya kayıtlardaki veriler ile bildirilen rakamlar arasındaki tutarsızlıkların tespit edilmesine yardımcı olabilir.
Her işlem kaydını, neyin tedarik edildiğini veya satın alındığını ve tutarın nasıl kaydedildiğini açıklayacak kadar net tutun. Belirli bir işlemi desteklemek için gereken belgeler işlemin koşullarına bağlı olarak değişebilir; bu nedenle tek bir örneği eksiksiz bir kanıt kontrol listesi olarak değerlendirmeyin. Belastingdienst, işletmelerin KDV beyannamelerini nasıl sunacağını açıklar; KDV oranları ile muafiyetleri hakkında rehberlik sağlar.
Kayıtlarda farklı KDV oranları nasıl ele alınmalıdır?
Hollanda KDV oranları %21/%9/%0 şeklindedir. Bu oran seti, tek başına belirli bir ürün veya hizmete hangi oranın uygulanacağını göstermez. Doğru KDV uygulaması işleme göre değişiklik gösterir; bu nedenle kaydetmeden ve bildirmeden önce geçerli oranı ve uygulamayı güncel Belastingdienst kılavuzuna göre doğrulayın.
Tablo, işlemlerle ilişkilendirilecek kayıt örneklerini göstermektedir. Belirli bir teslime KDV oranı atamaz; her işlemi kendi koşullarına göre değerlendirin.
| İşlem türü | Tipik destekleyici kayıt | Doğrulanacak KDV uygulaması |
|---|---|---|
| BV tarafından yapılan satış | Satış faturası ve ilgili alacak dekontları | İlgili teslim için geçerli KDV uygulamasını kontrol edin. |
| BV tarafından yapılan satın alma | Tedarikçi faturası ve ilgili ödeme kaydı | Gösterilen KDV'yi ve satın alma için geçerli uygulamayı kontrol edin. |
| Kayıtlı bir satış veya satın alma işlemine ilişkin düzeltme | Alacak dekontu veya düzeltmeyi açıklayan diğer belgeler | Düzeltmenin KDV kayıtlarını ve beyannamesini nasıl etkilediğini kontrol edin. |
Tutarlı bir defter tutma sürecini pratik bir kontrol aracı olarak kullanın: Muhasebe kayıtlarındaki her KDV tutarı, ilgili işleme ve destekleyici belgesine kadar izlenebilir olmalıdır. Bilinen bir oranın veya önceki bir işlemin otomatik olarak tekrar geçerli olduğunu varsaymak yerine, uygulamayı resmi kılavuzlara göre kontrol edin.
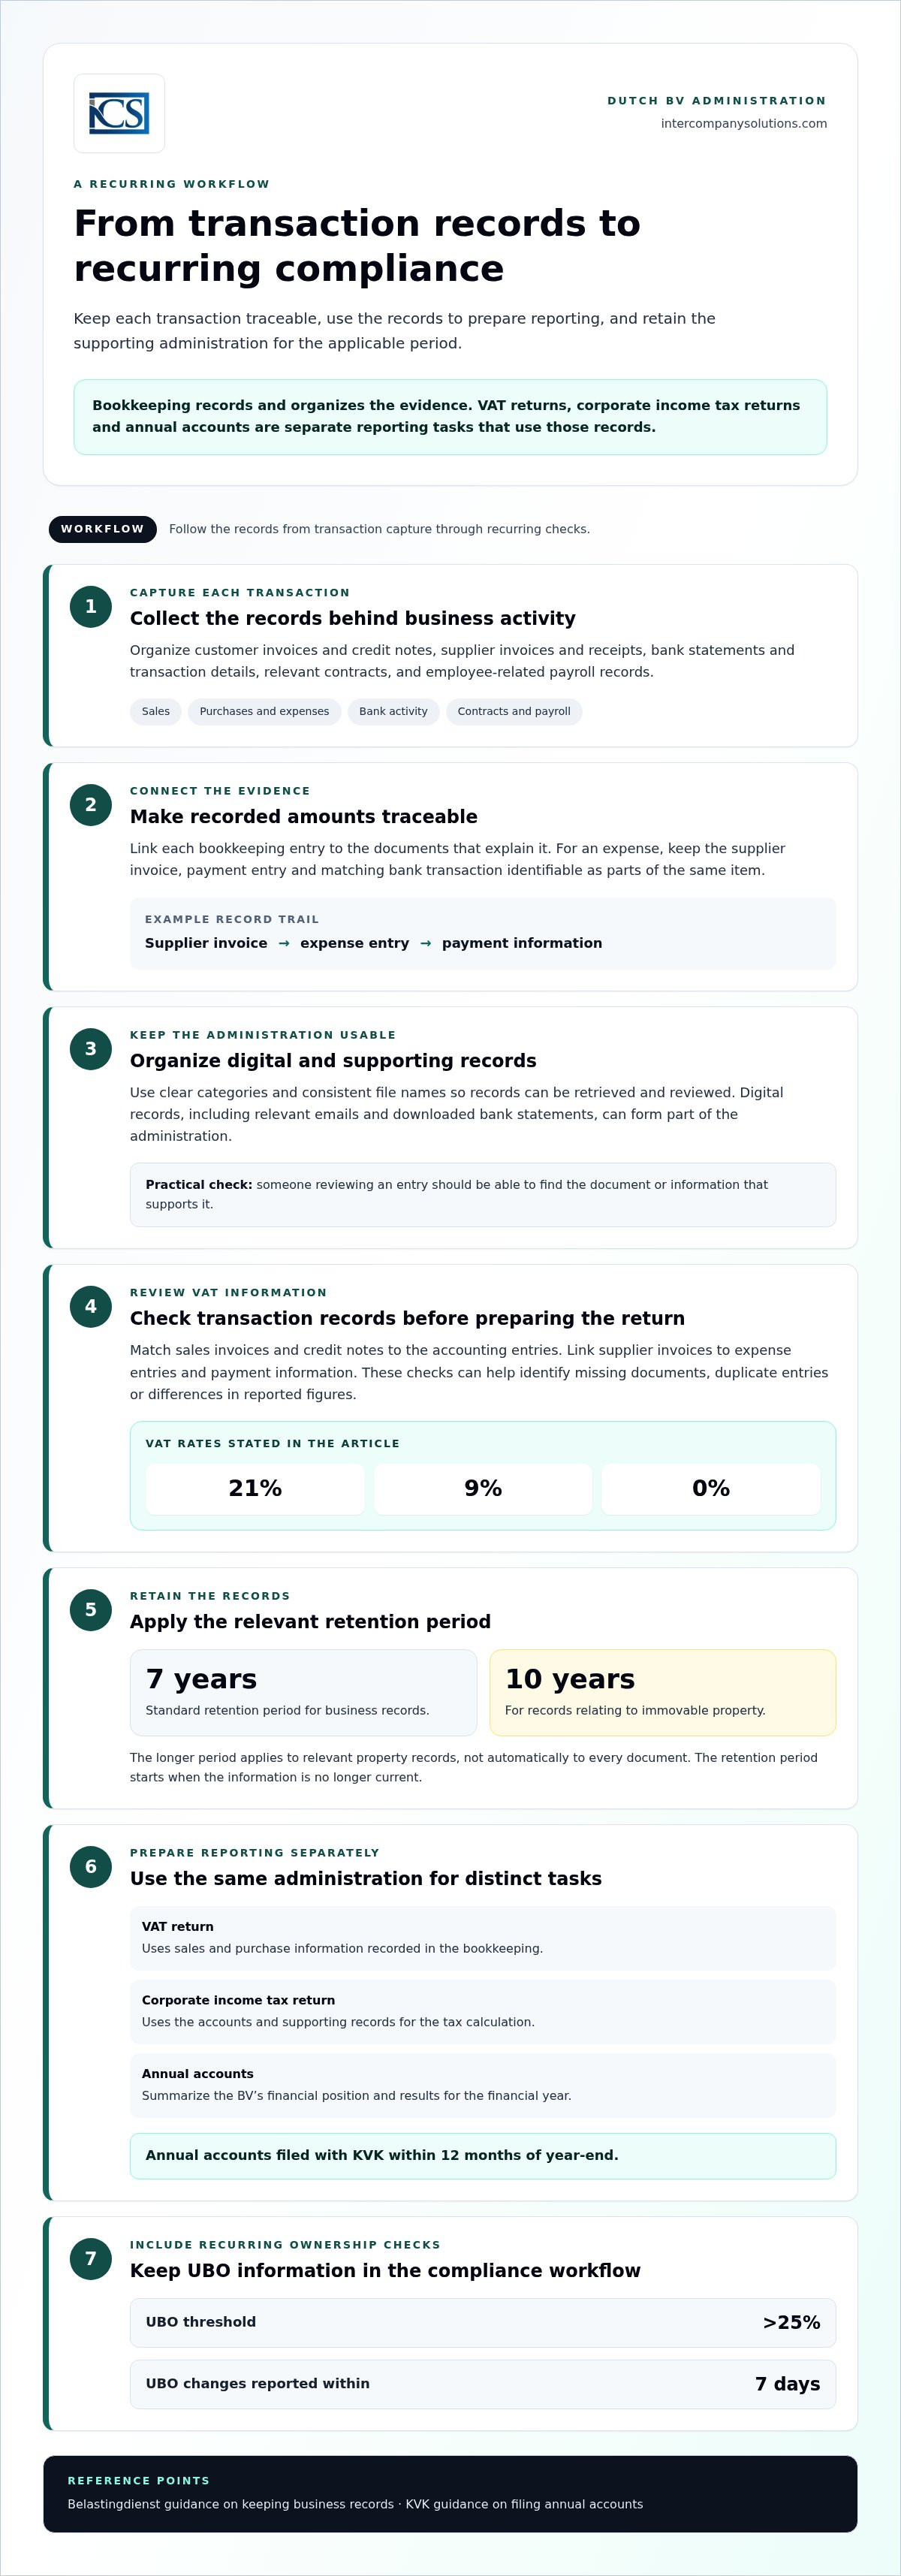
Düzenli uyumluluk için pratik bir Dutch BV defter tutma iş akışı
Tekrarlanabilir bir süreç, işlem kayıtlarının güncel tutulmasına yardımcı olur ve aynı temel kayıtlardan raporların hazırlanmasını kolaylaştırır. Aşağıdaki adımlar, zorunlu kılınan bir beyan takvimi değil, pratik bir iş akışıdır. BV’nin faaliyetine ve raporlama ihtiyaçlarına uygun bir toplama ve inceleme ritmi belirleyin.
Tekrarlanabilir bir kayıt tutma rutini
- Belgeleri toplayın ve sınıflandırın. Satış ve alış faturalarını, makbuzları, sözleşmeleri, banka kayıtlarını ve ilgili durumlarda bordro belgelerini toplayın. Tekrar bulunabilmeleri için bunları işlem türüne veya muhasebe dönemine göre dosyalayın.
- Her işlemi kaydedin. Gelirleri, giderleri ve diğer ticari işlemleri defter tutma sistemine girin ve kayıtları destekleyici belgeleriyle ilişkilendirin.
- Banka hareketlerinin mutabakatını yapın. Kaydedilen tahsilat ve ödemeleri banka işlemleriyle karşılaştırın. Farkları açıklamasız bırakmak yerine eşleşmeyen kalemleri araştırın.
- Eksiklikleri ve tutarsızlıkları inceleyin. Eksik belgeleri, mükerrer kayıtları veya kaynak kayıtlarla uyuşmayan tutarları kontrol edin. Bunların rutin incelemeler sırasında çözülmesi, raporlar hazırlanırken yaşanabilecek gecikmeleri azaltabilir.
- Raporlama bilgilerini hazırlayın. İncelenen kayıtları KDV beyannamelerini, kurumlar vergisi raporlamasını ve yıllık hesapları hazırlamak için kullanın. Bunlar ayrı yükümlülüklerdir; birinin tamamlanması diğerlerinin yerine geçmez.
UBO değişikliklerini ve yıllık hesapları ayrı olarak takip edin
Mülkiyet ve kontrol bilgilerini ayrı bir şirket uyumluluk kontrol noktası olarak tutun. UBO eşiği >%25'tir. UBO değişiklikleri 7 gün içinde bildirilmelidir. KVK'nın UBO sicili rehberi kayıt ve değişiklik işlemlerini açıklamaktadır. Bu güncelleme, rutin defter tutma ve vergi beyanlarından ayrıdır.
Yıllık hesaplar ayrı bir yıl sonu sürecini takip eder. Yıl sonundan itibaren 12 ay içinde KVK'ya yıllık hesapların sunulması geçerli olan son tarihtir. Hazırlık, onay ve sunum süreçlerini planlamak için BV'nin mali yıl sonunu esas alın ve süreç için yıllık hesapların sunulmasına ilişkin KVK rehberine başvurun. KDV beyannamelerini, UBO güncellemelerini ve yıllık hesapları birbirinden bağımsız olarak takip edin; çünkü her birinin farklı bir amacı ve tetikleyicisi vardır.
Tutarlı bir iş akışı, şirket sahiplerinin eksik bilgileri erkenden tespit etmesine ve kaynak belgelerden raporlamaya kadar net bir yol izlemesine yardımcı olur.
Uluslararası bir kurucu olarak Dutch BV defter tutma süreçlerini yönetmek
Bir Dutch BV'yi başka bir ülkeden yönetmek; farklı konumlardaki kişilerden belge toplamayı, kayıtları güncel tutmayı ve raporlama hazırlıklarını koordine etmeyi zorlaştırabilir. Aynı kayıt tutma süreci geçerlidir, ancak sahipler işin nasıl organize edileceğine ve her bir adımı kimin yürüteceğine karar verebilir. Net bir sorumluluk paylaşımı, eksik bilgilerin yalnızca bir beyanname veya yıllık raporun vadesi geldiğinde ortaya çıkmasını önlemeye yardımcı olur.
Defter tutma işlemlerini bir uzmana devretmeden önce nelerin hazırlanması gerekir
Sahipler, BV'nin işlem kayıtlarını toplayarak ve ilgili şirket bilgilerini tutarlı bir formatta sunarak süreci daha düzenli hale getirebilirler. Pratik bir devir teslim şunları içerebilir:
- Satış ve alış faturaları, makbuzlar ve ilgili alacak dekontları;
- Döneme ait banka hesap ekstreleri veya işlem bilgileri;
- Önemli veya tekrarlayan işlemleri açıklayan sözleşmeler veya diğer belgeler;
- BV'nin çalışanları varsa ilgili bordro bilgileri; ve
- İdari yapıyı anlamak için gereken şirket bilgileri ve önceki raporlama kayıtları.
Tahmin edilebilir dosya adları kullanın ve belgeleri döneme veya işlem türüne göre gruplandırın. Belgelerin birden fazla raporlama dönemi boyunca birikmesine izin vermek yerine, üzerinde anlaşmaya varılan bir çalışma rutinine göre yeni bilgileri düzenli olarak iletin. Bunlar pratik koordinasyon önlemleridir, ayrı yasal süreler değildir. Muhasebe kayıtlarına ilişkin daha kapsamlı bir açıklama için, gerektiğinde KDV kaydına ilişkin resmi Belastingdienst rehberinin yanı sıra bir Dutch BV için muhasebeye yönelik özel bir rehbere başvurun.
Profesyonel muhasebe desteği ne zaman fayda sağlayabilir
Şirket sahipleri rutin kayıtları şirket içinde tutabilir ve kayıtların incelenmesi, KDV beyannamelerinin hazırlanması, yıllık vergi beyanlarının yapılması veya yıllık raporlamanın derlenmesi konularında yardıma ihtiyaç duyduklarında uzman desteği alabilirler. Bu durum, idari yönetim sınır ötesinden yürütüldüğünde, sorumluluk birkaç kişi arasında paylaştırıldığında veya şirket sahibinin işlem kayıtlarını raporlama görevleriyle ilişkilendirmek için tek bir sürece ihtiyaç duyduğu durumlarda yararlı olabilir. Destek kapsamı, şirketin kendi bünyesinde tuttuğu işlerle uyumlu hale getirilebilir.
Intercompany Solutions; defter tutma, KDV beyannameleri, yıllık vergi beyanları ve yıllık raporlama konularında muhasebe desteği sağlar. Ücretsiz bir ilk görüşme, kuruculara kayıt tutma süreçlerini ve ihtiyaç duydukları desteği değerlendirme fırsatı sunar.
BV'nizin defter tutma sürecini tekrarlanabilir bir süreç haline getirin
Güvenilir defter tutma, eksiksiz ve erişilebilir kayıtlarla başlar. Kaynak belgeleri düzenli tutun ve gerekli süre boyunca saklayın: 7 yıl veya taşınmaz mallar için 10 yıl. Vergi beyanlarını ve yıllık hesapları ayrı yükümlülükler olarak takip ederken, KDV raporlamasını hazırlamak ve incelemek için bu kayıtları kullanın.
İster idari yönetimi kendiniz yürütün ister yurt dışından koordine edin, tutarlı bir rutin fayda sağlar. Belgeleri düzenli olarak toplayın, işlemleri banka hareketleriyle mutabık kılın ve raporlama hazırlanmadan önce eksiklikleri gözden geçirin. Bu, şirket kayıtlarına ilişkin daha net bir genel bakış ve uyumluluk kararları için yapılandırılmış bir temel sunar.
Defter tutma, KDV beyannameleri, yıllık vergi beyanları ve yıllık raporlama desteği için Intercompany Solutions ile ücretsiz bir ilk görüşme ayarlayın.
BV'nizin mali yönetimi ve raporlaması için tekrarlanabilir bir süreç oluşturun.
Frequently Asked Questions
Bir Dutch BV hangi muhasebe kayıtlarını tutmalıdır?
Bir Dutch BV; satış ve alış faturaları, makbuzlar, banka bilgileri, sözleşmeler ve ilgili bordro belgeleri dahil olmak üzere mali işlemlerini açıklayan kayıtları tutmalıdır. Kesin kayıtlar şirketin faaliyetlerine bağlıdır, bu nedenle bu örnekler kapsamlı bir yasal listeden ziyade pratik kategorilerdir. Düzenli kaynak belgeler, muhasebe kayıtlarının izlenmesine ve doğru raporlamanın desteklenmesine yardımcı olur. Güncel gereksinimler için işletme kayıtlarına ilişkin Belastingdienst kılavuzuna başvurun.
Bir Dutch BV kayıtlarını ne kadar süreyle saklamalıdır?
Kayıtlar 7 yıl saklanır (taşınmaz mallar için 10 yıl). 10 yıllık süre taşınmaz mallara ilişkin kayıtlar için geçerlidir ve diğer tüm BV kayıtlarına teşmil edilmemelidir. Saklama süresi, bilgilerin artık güncel olmadığı andan itibaren başlar. Geçerli süre boyunca kayıtları düzenli ve erişilebilir şekilde saklayın. Belastingdienst, saklama kurallarını ve kapsamlarını açıklamaktadır.
Bir Dutch BV'nin her yıl yıllık hesapları sunması gerekir mi?
Evet. Bir BV, ilgili mali yılı için yıllık hesapları hazırlamalı ve Hollanda Ticaret Odası KVK'ya sunmalıdır. Yıl sonundan itibaren 12 ay içinde KVK'ya sunulan yıllık hesaplar ibraz süresini karşılar. Muhasebe kayıtları hesapların hazırlanmasını destekler, ancak bu kayıtlar sunulan yıllık hesaplarla aynı değildir. Sürecin ayrıntıları için yıllık hesapların sunulmasına ilişkin güncel KVK kılavuzuna bakın.
Bir Dutch BV muhasebesine hangi KDV oranlarını kaydetmelidir?
Hollanda KDV oranları %21/%9/%0'dır. Bu oran seti, belirli bir ürün veya hizmet için hangi oranın geçerli olacağını tek başına belirlemez. Doğru KDV uygulaması, belirli tedarik ve işlem koşullarına bağlıdır; bu nedenle kaydetmeden veya beyannameye dahil etmeden önce her durumu güncel Belastingdienst kılavuzuna göre doğrulayın. Belastingdienst KDV oranları kılavuzu, oranları ve bunların uygulanmasını açıklamaktadır.
Bir Dutch BV muhasebesini ne sıklıkla güncellemelidir?
Bir BV, kayıtları eksiksiz ve incelemeye hazır tutmanın pratik bir yolu olarak muhasebesini düzenli olarak tutmalıdır. Burada yasal bir son tarih olarak belirtilen tek bir muhasebe sıklığı bulunmamaktadır. Bu rutini, kendi geçerli gereksinimlerine tabi olan KDV beyannamesi takvimlerinden ve yıllık raporlama tarihlerinden ayrı tutun. Belgeleri tutarlı bir şekilde toplamak ve kaydedilen işlemleri banka hareketleriyle karşılaştırmak, bir bildirim hazırlamadan önce eksik bilgilerin tespit edilmesine yardımcı olabilir.
Bir Dutch BV'nin UBO bilgileri değişirse ne olur?
UBO eşiği >%25'tir ve UBO değişiklikleri 7 gün içinde bildirilmelidir. Bu bildirim yükümlülüğü, rutin muhasebeden ve yıllık hesapların sunulmasından ayrıdır. Bir BV, mülkiyet veya kontroldeki değişiklikleri takip etmeli ve şirket uyum kayıtlarını mali işlem kayıtlarından ayrı tutmalıdır. Bildirim ayrıntıları ve geçerli gereksinimler için UBO siciline ilişkin güncel KVK kılavuzuna başvurun.
Uluslararası bir kurucu, Dutch BV muhasebesini uzaktan yönetebilir mi?
Evet. Uluslararası bir kurucu; faturaları, banka bilgilerini ve diğer kaynak belgeleri düzenli bir bilgi akışı ve inceleme amacıyla organize ederek muhasebeyi uzaktan koordine edebilir. Düzenli işleyen bir süreç, şirket sahibinin ve hesapları hazırlayan uzmanların raporlama öncesinde eksik bilgileri zamanında tespit etmesine yardımcı olur. Uzman muhasebe desteği; muhasebe, KDV beyannameleri, yıllık vergi bildirimleri ve yıllık raporlama süreçlerinde yardımcı olabilir; bununla birlikte kayıtlarının ve bildirimlerinin usulüne uygun şekilde yönetilmesini sağlama sorumluluğu BV'ye aittir.
Son inceleme: Ekim 2026
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Ondernemen
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigorta
- Belastingdienst - Girişimciler için KDV (btw)
- Avrupa Komisyonu - KDV kuralları ve oranları
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |