
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Doğru kurumlar vergisi raporlaması, yalnızca bir beyannamenin doldurulmasından daha fazlasına bağlıdır. Hollanda'daki bir kurumlar vergisi muhasebecisi, özellikle mülkiyet veya işlemler sınır ötesi nitelik taşıdığında, şirketinizin defter tutma işlemlerini, vergi hesaplamalarını, beyanlarını ve faaliyet bağlamını birbiriyle ilişkilendirmelidir. Destek seçmeden önce hangi görevlerin dahil olduğunu, hangi kayıtları sağlamanız gerektiğini ve beyanları kimin inceleyip onayladığını netleştirin.
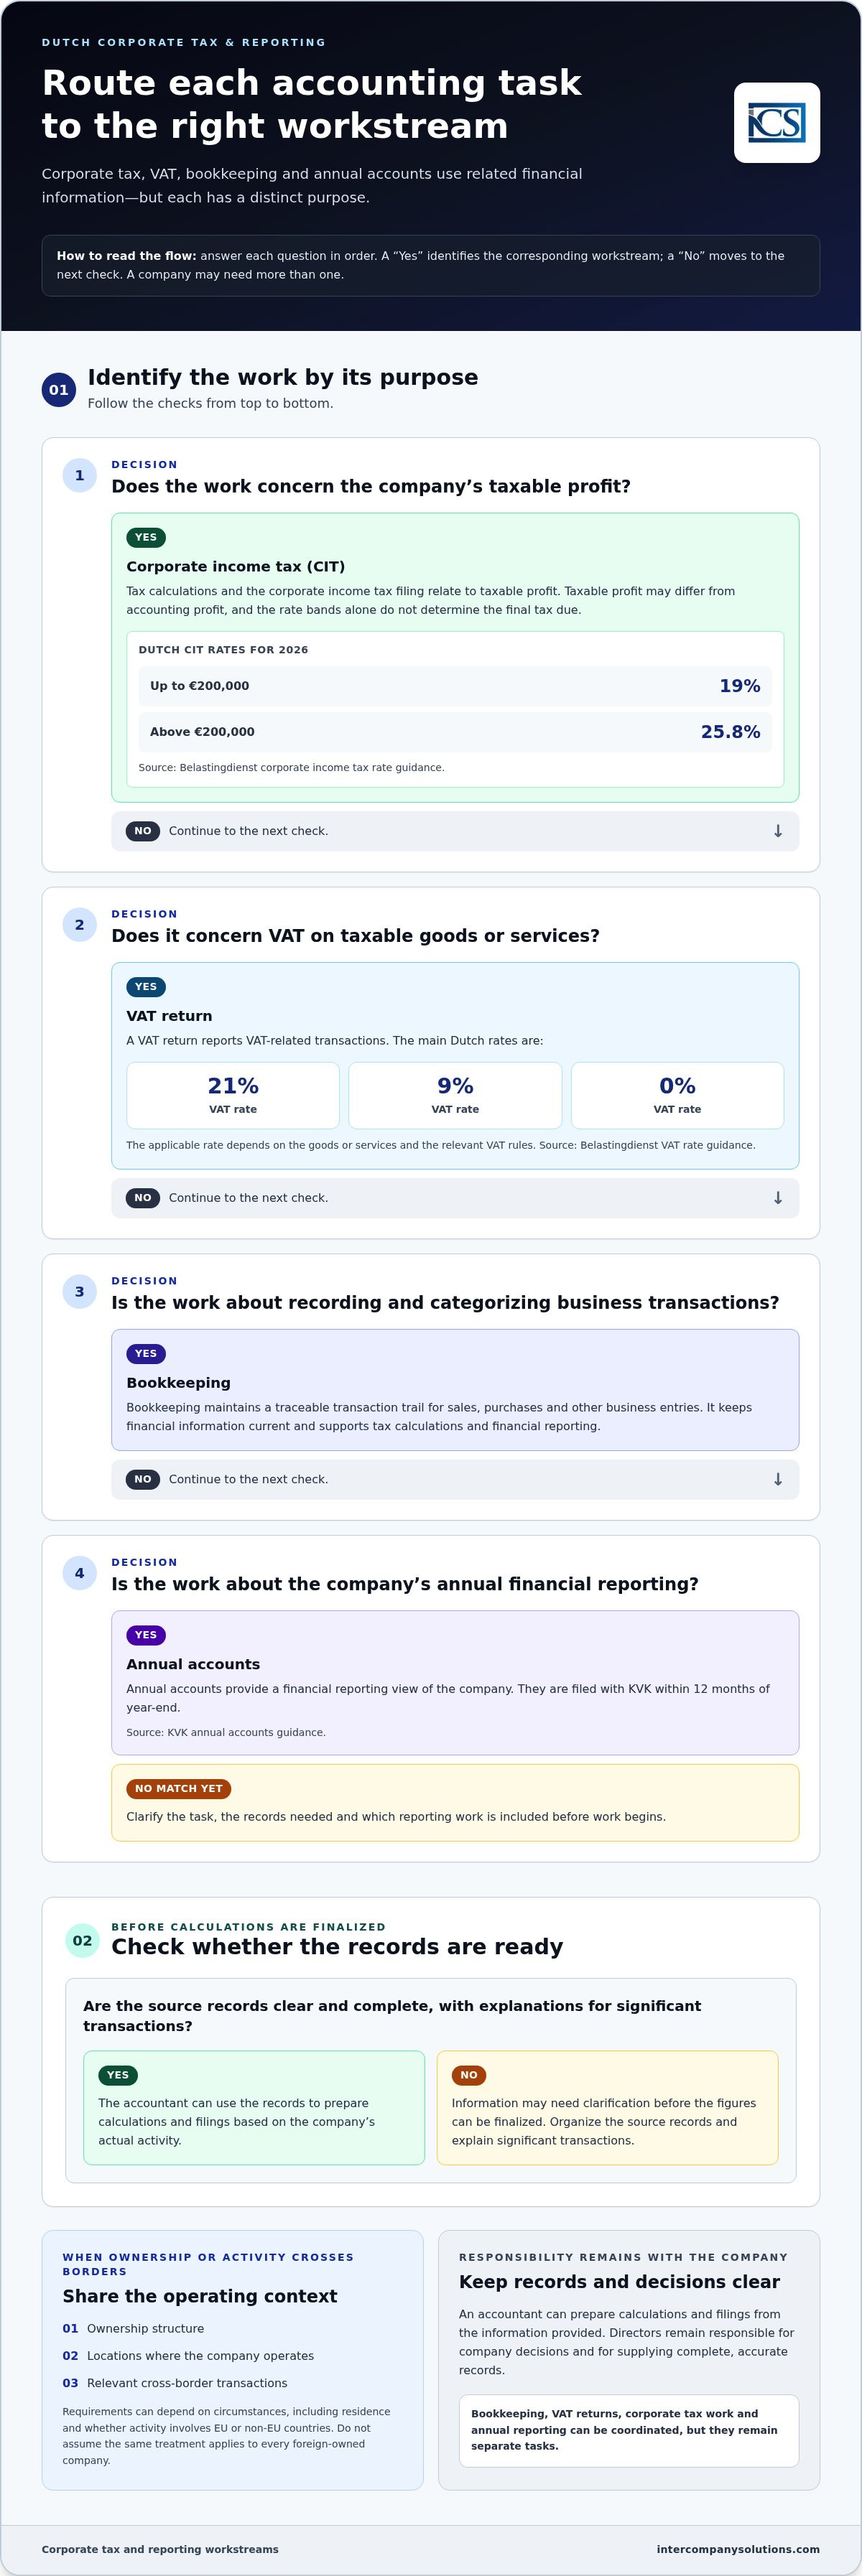
Şirketinizin kapsam dahilinde olmasını gerektirdiği işleri belirleyerek başlayın. Kurumlar vergisi beyannamesi, KDV beyannameleri, defter tutma ve yıllık finansal tablolar, aynı finansal bilgilerin bazılarından yararlansalar bile her biri farklı bir amaca hizmet eder.
Bu rehber; kurumlar vergisi muhasebe desteğinin rolünü ve sınırlarını, düzenlenmesi gereken şirket bilgilerini ve kayıtlarını ve bir muhasebeci seçerken dikkate alınması gereken hususları açıklamaktadır. Ayrıca vergi beyanlarının daha geniş kapsamlı defter tutma ve muhasebe desteğine nasıl entegre edilebileceğini gösterir; böylece şirketinizin sorumluluklarına dair daha net bir bakış açısıyla sürekli uyumu planlayabilirsiniz.
Key Takeaways
- Defter tutma, KDV beyannameleri ve yıllık raporlama farklı rollere sahipken, bir kurumlar vergisi muhasebecisi vergi hesaplamalarını ve beyanlarını destekleyebilir.
- 2026 yılı için Hollanda CIT oranları 200.000 €'ya kadar %19 ve 200.000 € üzerinde %25,8'dir; vergiye tabi kâr ticari kârdan farklılık gösterebilir.
- Şirket içi, yazılım odaklı ve dış kaynaklı desteği kapsam, süreklilik, kayıtlara ilişkin sorumluluk ve vergi uzmanlığına erişim açısından karşılaştırın.
- Mali kayıtları düzenleyin, işlemleri kategorilere ayırın ve ilgili şirket bağlamını paylaşın. Kayıtlar 7 yıl, taşınmaz mallar için ise 10 yıl süreyle saklanır.
- İşe başlamadan önce muhasebe ve vergi görevlerini haritalandırın ve şirketinizin ihtiyaçları ile önerilen kapsamı görüşmek için bir ön danışmanlıktan yararlanın.
İçindekiler
- Hollanda'da Bir Kurumlar Vergisi Muhasebecisinin İlgilendiği Konular
- Bir Muhasebecinin Koordine Ettiği Hollanda Kurumlar Vergisi ve Raporlama Yükümlülükleri
- Bir Hollanda Şirketi İçin Kurumlar Vergisi Muhasebecisi Desteği Nasıl Karşılaştırılır
- Hollandalı Vergi Muhasebeciniz İçin Hazırlanması Gereken Kayıtlar ve Bilgiler
- Hollanda Kurumlar Vergisi Konusunda Intercompany Solutions ile Çalışmak
Hollanda'da Bir Kurumlar Vergisi Muhasebecisinin İlgilendiği Konular
Bir kurumlar vergisi muhasebecisi; vergiyle ilgili kayıtların düzenlenmesine, vergiye tabi matrahın hesaplanmasına, kurumlar vergisi beyannamelerinin hazırlanmasına ve ilgili raporlamaların koordine edilmesine yardımcı olur. Bir ön muhasebeci esas olarak işlemleri kaydeder ve sınıflandırır. Bu roller birbiriyle örtüşebilir, ancak vergi çalışmaları hesaplamaları ve beyan gerekliliklerini yerine getirmek için temel kayıtları kullanırken, defter tutma ise finansal bilgileri güncel ve izlenebilir tutar.
Kapsam; şirketin yapısına, faaliyetlerine ve raporlama ihtiyaçlarına bağlıdır. Bir muhasebeci, sağlanan bilgiler doğrultusunda hesaplamaları ve beyannameleri hazırlayabilir; ancak yöneticiler şirket kararlarından ve eksiksiz, doğru kayıtların sunulmasından sorumlu kalmaya devam eder. Profesyonel destek, yönetimin şirketin bilgileri ve tercihleri konusundaki sorumluluğunun yerini almaz. Hollanda Vergi İdaresi'nin kurumlar vergisi rehberi vergi çerçevesini açıklamaktadır. Daha geniş arka plan bilgisi için Hollanda'da kurumlar vergisi sayfasına bakınız.
Kurumlar vergisi beyanı ve sürekli muhasebe karşılaştırması
Vergi beyannamesi, daha geniş bir finansal kayıt ve raporlama döngüsünün bir parçasıdır. Defter tutma; satışlar, satın almalar ve diğer ticari girişler için bir işlem geçmişi sağlar. Bu kayıtlar vergi hesaplamalarını ve finansal raporlamayı destekler, ancak bir işlemin kaydedilmesi onun vergisel muamelesinin belirlenmesiyle aynı şey değildir.
Kurumlar vergisi ve KDV ayrı yükümlülüklerdir. Kurumlar vergisi bir şirketin vergiye tabi kârı ile ilgilidir; KDV ise mal veya hizmetlerin vergiye tabi teslimleri ve ilgili işlemler üzerinden hesaplanan veya muhasebeleştirilen KDV ile ilgilidir. Hesaplamalar, beyannameler ve kurallar farklılık gösterir. Bir şirketin defter tutma, KDV beyannameleri, kurumlar vergisi çalışmaları ve yıllık raporlamalarının koordine edilmesi gerekebilir, ancak bunlar ayrı görevler olarak kalır. Bir muhasebeci bunların birbirine bağlanmasına ve her biri için gereken bilgilerin belirlenmesine yardımcı olabilir.
Uluslararası sahipliğin çalışma ilişkisini etkilediği durumlar
Tek başına uluslararası sahiplik her Hollanda vergi yükümlülüğünü belirlemez. İlgili ayrıntılar arasında şirketin kime ait olduğu, nerede faaliyet gösterdiği ve ilişkili kişi işlemlerinin ya da sınır ötesi işlemlerinin bulunup bulunmadığı yer alabilir. Bu olgular, hangi kayıtların ve açıklamaların geçerli olduğunu belirlemeye yardımcı olur. Gereksinimler; bir şirketin veya sahibinin mukim ya da gayrimukim olmasına ve faaliyetin AB veya AB dışı ülkeleri içerip içermediğine bağlı olarak değişebilir. BAE gibi farklı yargı alanlarında kuruluşları bulunan şirketler için Account Dubai gibi uzmanlarla çalışmak, yerel muhasebe, denetim ve vergi uyumunun daha geniş grup raporlamasıyla uyumlu kalmasını sağlar. Yabancı sermayeli bir şirket için geçerli olan uygulamanın bir diğeri için de geçerli olacağını varsaymayınız.
Çalışma ilişkisinin başlangıcında ortaklık yapısını, şirketin faaliyet gösterdiği yerleri ve sınır ötesi işlemlerin net bir tanımını paylaşın. Bu durum, muhasebeciye yabancı sermayeli tüm işletmelerin aynı kurallara tabi olduğunu varsaymadan kayıtları ve raporlama ihtiyaçlarını değerlendirebileceği bir bağlam sağlar. Yapılarını ve pazara giriş adımlarını planlayan kurucular, ayrıca Hollanda'da şirket kurma rehberini inceleyebilir ve ardından bu şirket bağlamını devam eden muhasebe ve vergi çalışmalarını yönlendirmek için kullanabilir.
Bir Muhasebecinin Koordine Ettiği Hollanda Kurumlar Vergisi ve Raporlama Yükümlülükleri
Bir Hollanda şirketinin vergi ve raporlama çalışmaları aynı temel finansal bilgilerden yararlanır, ancak her yükümlülüğün kendine özgü bir amacı ve beyan süreci vardır. Bir muhasebeci, bu görevler için gereken kayıtları ve hesaplamaları koordine edebilir. Şirket yine de bilgilerini eksiksiz tutmalı ve hesaplarını ile vergi durumunu etkileyen kararları gözden geçirmelidir.
Kurumlar vergisi hesaplamaları ve beyanları
2026 yılı için Hollanda kurumlar vergisi oranları, kurumlar vergisi oranlarına ilişkin Belastingdienst kılavuzunda belirtildiği üzere, 200.000 €'ya kadar %19 ve 200.000 €'nun üzerindeki tutarlar için %25,8'dir. Bu oran dilimleri hesaplamanın yalnızca bir parçasıdır; bir şirketin nihai vergi borcunun eksiksiz bir tahmini değildir.
Vergiye tabi kâr, ticari kâr ile kendiliğinden aynı değildir. Defter tutma işlemleri kaydeder ve finansal tabloları destekler; vergi hesaplamaları ise daha sonra şirketin sonuçlarına ilgili vergisel muameleyi uygular. Gerçek faaliyete dayalı bir beyanname hazırlamak için muhasebecinin net kaynak kayıtlara ve önemli işlemler için açıklamalara ihtiyacı vardır. Bilgiler eksikse beyanname kesinleştirilmeden önce rakamların netleştirilmesi gerekebilir.
Kurumlar vergisi beyannamelerinin kendilerine has beyan gereklilikleri bulunmaktadır. Beyan süresi şirketin durumuna bağlı olarak değişebileceğinden, genel bir tarihe güvenmek yerine kurumlar vergisi beyannamelerine ilişkin güncel Belastingdienst talimatlarını kullanın. Rakamların şirketin kayıtlarına kadar izlenebilmesi için beyannameyi, destekleyici hesaplamaları ve defter tutma kayıtlarını birbiriyle uyumlu tutun.
Daha geniş uyum çerçevesinde KDV ve yıllık raporlama
KDV, kurumlar vergisinden ayrıdır. Bir KDV beyannamesi KDV ile ilgili işlemleri bildirirken, kurumlar vergisi beyannamesi vergiye tabi kârı ilgilendirir. Başlıca Hollanda KDV oranları %21, %9 ve %0'dır; geçerli oran, mallara veya hizmetlere ve ilgili KDV kurallarına bağlıdır. Belastingdienst KDV oranı kılavuzu, oranları ve bunların uygulamasını açıklamaktadır. Kurumlar vergisini tahmin etmek için KDV oranını kullanmayın veya KDV beyannamesini kurumlar vergisi beyannamesinin bir parçası olarak değerlendirmeyin.
Yıllık finansal tablolar bir diğer ayrı raporlama yükümlülüğüdür. Yıllık tablolar, KVK'nın yıllık finansal tablolar kılavuzunda açıklandığı üzere, yıl sonundan itibaren 12 ay içinde KVK nezdinde dosyalanır. Bunlar şirketin finansal raporlama görünümünü sunarken, vergi beyannameleri ilgili finansal bilgilere vergi kurallarını uygular. Defter tutma, KDV, vergi hesaplamaları ve yıllık raporlamanın koordine edilmesi, bu ayrı süreçler genelinde tutarlı kayıtların korunmasına yardımcı olur.
Şirketinizin beyan sorumluluklarının veya kayıtlarının birlikte değerlendirilmesi gerekiyorsa, muhasebe ve vergi gereksinimlerinizi Intercompany Solutions ile görüşebilirsiniz.
Bir Hollanda Şirketi İçin Kurumlar Vergisi Muhasebecisi Desteği Nasıl Karşılaştırılır
Doğru destek modeli, şirketinizin kapsaması gereken işlere ve şirket içindeki mevcut kapasiteye bağlıdır. Sınırlı sayıda işlemi olan bir Dutch BV, çalışanları, sınır ötesi faaliyetleri veya koordine edilmesi gereken birden fazla raporlama süreci olan bir şirketten farklı bir düzenlemeye ihtiyaç duyabilir. Yazılımlar bilgilerin düzenlenmesine yardımcı olabilir, ancak duruma özel vergisel değerlendirmelerin yerini alamaz veya eksik ticari bağlamı tek başına sağlayamaz.
İşlerin nerede konumlandığını ve ek desteğin nerede yararlı olabileceğini görmek için bu karşılaştırmayı kullanın. Seçenekler birleştirilebilir de. Örneğin bir şirket, vergi ve raporlama için dış destek alırken defter tutma işlemlerini şirket içinde yürütebilir.
| Destek modeli | Kapsam ve süreklilik | Kayıtlar ve vergi uzmanlığı |
|---|---|---|
| Şirket içi personel | Personel kapasitesine, görev dağılımına ve devir süreçlerine bağlı olarak rutin finans görevlerini sürekli olarak yerine getirebilir. | Şirket personeli kayıtları tutar veya koordine eder. Hollanda vergi uzmanlığına erişim, ekibin deneyimine ve başvurulan harici danışmanlıklara bağlıdır. |
| Yazılım odaklı yönetim | Tekrarlanabilir defter tutma iş akışlarını destekleyebilir ve işlem verilerini düzenleyebilir. Süreklilik doğru kullanıma, düzenli veri girişine ve sisteme erişime bağlıdır. | Şirket personeli girilen bilgilerin kalitesinden sorumlu kalmaya devam eder. Yazılım verileri işaretleyebilir veya işleyebilir, ancak şirkete özgü her vergisel muameleyi bağımsız olarak değerlendiremez. |
| Dış muhasebe desteği | Mutabık kalınan kapsamda düzenli defter tutma, vergi veya raporlama desteği sağlayabilir. Süreklilik, kararlaştırılan iş akışına ve bilgilerin zamanında paylaşılmasına bağlıdır. | Şirket eksiksiz kayıtları ve ilgili açıklamaları sağlar. Vergi uzmanlığı mutabık kalınan kapsam dahilinde sunulurken, yöneticiler şirket kararları ve onayları konusundaki sorumluluklarını korur. |
Destek kapsamını şirket yapısı ve faaliyetine uyarlayın
Yalnızca hukuki forma güvenmek yerine yapılacak işi değerlendirin. İşlem hacmini, sınır ötesi satışları veya alımları, ilişkili taraf faaliyetlerini, çalışanları ve raporlama ihtiyaçlarını göz önünde bulundurun. Sınırlı faaliyete sahip basit bir Dutch BV, daha dar kapsamlı bir destek düzenlemesiyle yönetilebilir. Daha çeşitli operasyonlar; defter tutma, KDV, bordro, vergi hesaplamaları ve yıllık raporlama arasında daha yakın bir koordinasyon gerektirebilir. Şirket türü tek başına belirli bir vergi sonucu doğurmaz veya bir tasarruf garanti etmez.
Muhasebe ve vergi koordinasyonunun kapsamını kontrol edin
Çalışma başlamadan önce görevleri ve devir süreçlerini haritalandırın. Defter tutma, dayanak teşkil eden işlemleri düzenler; KDV beyannameleri ve yıllık vergi beyanları ilgili finansal bilgileri ayrı raporlama amaçları için kullanır; yıllık raporlama ise şirketin finansal durumunu ve sonuçlarını sunar. Kaynak belgeleri kimin sağlayacağı, olağan dışı işlemleri kimin açıklayacağı, taslak rakamları kimin inceleyeceği, beyanları kimin onaylayacağı ve takip eden soruları kimin yanıtlayacağı konusunda mutabık kalın. Sorumlulukların net bir şekilde belirlenmesi, özellikle yöneticilerin ve finans personelinin farklı konumlarda veya saat dilimlerinde çalıştığı durumlarda aksaklıkları azaltır.
Intercompany Solutions, uluslararası mülkiyete sahip işletmeler de dahil olmak üzere Hollanda'daki kuruluşlar için muhasebe ve vergi desteği sağlar. Seçeneklerini karşılaştıran bir şirket, faaliyetine ve dahili kapasitesine uygun pratik bir kapsam belirlemek için muhasebe ve vergi gereksinimlerini görüşebilir. Sorumlulukların, kayıtların ve inceleme adımlarının en başından itibaren net olduğundan emin olun.
Hollandalı Vergi Muhasebeciniz İçin Hazırlanacak Kayıtlar ve Bilgiler
İşlemlerin takip edilebilmesi ve soruların verimli bir şekilde çözülebilmesi için kayıtları net bir sıra dahilinde hazırlayın. Eksiksiz ve zamanında sağlanan kaynak belgeler defter tutma ve vergi çalışmalarını destekler; ancak hiçbir kontrol listesi şirketinizin faaliyetlerinin, mülkiyet yapısının ve özel koşullarının incelenmesinin yerini tutamaz. Aşağıdaki kayıtlar pratik örnekler olup her durumda zorunlu olan sabit bir belge listesi değildir.
- Kaynak kayıtları düzenleyin. Mevcut faturaları, banka hesap özetlerini, gider belgelerini ve şirket işlemlerine ait kayıtları toplayın. Belgeleri tutarlı bir klasör yapısında saklayın ve ilgili dönemin kolayca tespit edilmesini sağlayın. Bir banka ödemesi birden fazla kalemi kapsıyorsa, bunu dayanak teşkil eden işlemlerle ilişkilendirmeye yetecek düzeyde destekleyici ayrıntıyı muhafaza edin.
- İşlemleri kategorize edin ve olağan dışı kalemleri açıklayın. Kayıtları defter tutma sürecinize uygun şekilde gruplandırın, ardından tek seferlik büyük bir gider, bir hissedarı ilgilendiren bir ödeme veya ilişkili bir şirketle yapılan bir işlem gibi bağlam gerektirebilecek kayıtları işaretleyin. İşlemin neye ilişkin olduğuna ve ticari amacına dair kısa ve olgusal bir açıklama ekleyin. Net açıklamalar, muhasebecinin bir kalemi nasıl kaydedeceğini ve ek bilgiye ihtiyaç olup olmadığını değerlendirmesine yardımcı olur.
- Şirket bağlamını ve değişiklikleri paylaşın. Şirketin faaliyetleri, mülkiyet yapısı, operasyonel lokasyonları ve dönem içindeki ilgili değişiklikler hakkında güncel bir tablo sunun. Yeni iş kollarını, şirketin işleyişindeki değişiklikleri veya olağan faaliyetinden farklılık gösteren işlemleri açıklayın. Gerekli bilgiler şirketin somut durumuna bağlıdır; bu nedenle belirsiz veya olağan dışı kalemlerin nasıl işleneceğini varsaymak yerine bunları değerlendirin.
Saklama ve mülkiyet bilgileri
Belastingdienst kayıt saklama yönergeleri doğrultusunda ticari kayıtları 7 yıl, taşınmaz mallar için ise 10 yıl boyunca saklayın. Kayıtların saklanması, dayanak teşkil eden kayıtlara gelecekte başvurulabilmesini destekler; bu durum her belgenin vergi hesaplamasında aynı role sahip olduğu anlamına gelmez.
Mülkiyet detayları da önem taşır. KVK’nın UBO rehberinde belirtildiği üzere, Hollanda UBO kaydı için eşik değer >%25'tir; UBO bilgilerindeki değişiklikler 7 gün içinde bildirilmelidir. Bu yükümlülükler fiili mülkiyet ve kontrol bilgileriyle ilgilidir. Her dahili güncellemenin bildirime tabi olduğunu varsaymak yerine, şirketinizin durumundaki bir değişikliğin kaydını etkileyip etkilemediğini değerlendirin.
Şirketiniz bir BV ise, yapısı ve yönetişimi, mülkiyetin ve işlemlerin incelenmesine yönelik bağlamın bir parçasını oluşturur. Kurucular, bu şirket türünün kurulmasına ilişkin arka plan bilgisi için Dutch BV kuruluş kılavuzuna başvurabilir.
Düzenli kayıtlar, bir muhasebeciye şirketinizin beyanları ve raporlamasıyla ilgili somut durumları incelemek için bir başlangıç noktası sağlar. Özellikle bir işlemin amacının veya mülkiyet ilişkisinin tek başına belgelerden anlaşılamadığı durumlarda, kayıtların yanında açıkta kalan soruların bir listesini tutun.
Hollanda Kurumlar Vergisinde Intercompany Solutions ile Çalışmak
Hollanda vergi ve raporlama çalışmaları birbiriyle bağlantılıdır. Defter tutma, şirketin işlem kayıtlarını tutar ve bu kayıtlar vergi hesaplamaları ile raporları için bir temel oluşturur. KDV beyannameleri ve yıllık vergi beyannameleri ayrı yükümlülükleri ele alırken, yıllık raporlama şirketin finansal bilgilerini zorunlu formatta sunar. Bu görevlerin koordine edilmesi, raporlama döngüsü boyunca bilgilerin tutarlı kalmasına yardımcı olur.
Intercompany Solutions, uluslararası sermayeli işletmeler de dahil olmak üzere Hollanda tüzel kişiliklerine muhasebe ve vergi desteği sağlamaktadır. Hizmet kapsamı; defter tutma, KDV beyannameleri, yıllık vergi beyannameleri ve yıllık raporlamayı koordineli bir çalışma düzeni altında bir araya getirebilir. Uygun görevler şirketin faaliyetlerine, mevcut süreçlerine ve raporlama ihtiyaçlarına bağlıdır. Halihazırda nelerin yürütüldüğünü ve nerelerde desteğe ihtiyaç duyulduğunu belirleyerek başlayın.
İlk danışmanlık görüşmesinde nelerin ele alınması gerektiği
Ücretsiz ilk danışmanlık görüşmesi, şirketinizin durumunu açıklamak ve uygun bir çalışma kapsamını görüşmek için bir fırsattır. Aşağıdakilere ilişkin kısa ve öz bir genel bakış hazırlayın:
- Şirket faaliyetleri: Şirketin ne yaptığını, nerede faaliyet gösterdiğini ve faaliyetlerindeki her türlü önemli değişikliği açıklayın.
- Ortaklık yapısı: Ortaklık yapısını özetleyin ve ilgili değişiklikleri veya sınır ötesi ilişkileri açıklayın.
- İşlemler ve kayıtlar: İşlem hacmi, mevcut kayıtlar ve belgelerin şu anda nasıl düzenlendiği hakkında genel bir tablo sunun.
- Mevcut düzenlemeler: Kullanılan yazılımlar veya şirket içi süreçler de dahil olmak üzere defter tutma, KDV beyannameleri, vergi işlemleri ve yıllık raporlamayı halihazırda kimin yürüttüğünü açıklayın.
- Yaklaşan raporlama ihtiyaçları: Şirketin koşullarına bağlı olabilecek bir son tarihi varsaymadan, bilinen raporlama gerekliliklerini veya dikkat edilmesi gereken dönemleri belirleyin.
Bu bilgiler, görüşmeye pratik bir başlangıç noktası sağlar ve hangi noktaların daha fazla incelenmesi gerektiğinin belirlenmesine yardımcı olur. Bir yanıt şirketin faaliyetlerine, ortaklık yapısına veya mükellefiyet durumuna bağlı olduğunda, genel bir örnekten varsayımda bulunmak yerine geçerli muameleyi bu olgulara göre değerlendirin.
Sürekli destek için net bir sonraki adım
İlk görüşmenin ardından çalışma kapsamını ve bilgi akışını belirleyin. Şirketin hangi kayıtları sağlayacağı, işlemlerle ilgili soruların nasıl ele alınacağı ve hangi beyanname ile raporlama görevlerinin dahil edildiği konusunda mutabakata varın. Şirket müdürleri, şirket bilgilerini inceleme ve karar alma süreçlerine dahil olmaya devam etmelidir; muhasebeci, sağlanan kayıtları kullanarak kararlaştırılan muhasebe ve vergi çalışmalarını destekler.
Yabancı bir kurucu için tutarlı bir süreç, Hollanda'daki mevzuata uyum görevlerini şirketin daha geniş kapsamlı operasyonlarıyla ilişkilendirmeyi kolaylaştırabilir. Benzer şekilde, işletmeniz Yeni Zelanda gibi yargı bölgelerinde de faaliyet gösteriyorsa, Proledger gibi bölgesel KOBİ uzmanlarıyla ortaklık kurmak, sorunsuz defter tutma ve mevzuata uyum standartlarını sürdürmeye yardımcı olabilir. Şirket genel bakışını ve mevcut kayıtları hazır bulundurun, mevcut düzenlemeleri belirleyin ve şirkete özel bir yanıt gerektiren soruları listeleyin. Bu, her Hollanda tüzel kişiliğinin aynı gereksinimlere sahip olduğunu varsaymadan, sürekli desteği görüşmek için net bir temel sağlar.
Sürekli Uyum İçin Net Bir Yol Belirleyin
Şirketiniz geliştikçe faaliyet modeli değişebilir. Yeni pazarlar, mülkiyet değişiklikleri veya büyüyen bir ekip, dikkat edilmesi gereken hususları etkileyebilir. Şirket yönetiminin mevcut koşullarla uyumlu kalması için bu değişiklikleri düzenli olarak gözden geçirmeyi planlayın.
Nelerin değiştiğini, sırada nelerin olabileceğini ve hangi konularda netliğe ihtiyaç duyduğunuzu belirlemek için bir sonraki görüşmeyi değerlendirin. Odaklanmış bir inceleme, bu öncelikleri şirketin Hollanda'daki operasyonları için pratik bir plana dönüştürebilir.
Net bir sonraki adımla, şirketinizin süregelen düzenlemeleri için belirlenmiş bir planla ilerleyebilirsiniz.
Sıkça Sorulan Sorular
Hollanda'da bir kurumlar vergisi muhasebecisi ne yapar?
Bir kurumlar vergisi muhasebecisi, şirketin finansal verilerinin vergi amaçları doğrultusunda yorumlanmasına ve ilgili beyannamelerin hazırlanmasına yardımcı olur. Muhasebeci, açıklığa kavuşturulması gereken işlemleri tespit edebilir, kayıtlar arasındaki tutarları mutabık kılabilir ve bilgileri raporlama için düzenleyebilir. Bu durum, işlemleri yalnızca muhasebe yazılımına girmekten farklıdır. Şirket yöneticileri şirket kararlarından sorumlu kalmaya devam eder ve sağladıkları bilgilerin eksiksiz ve doğru olmasını sağlamalıdır.
Bir Dutch BV'nin kurumlar vergisi muhasebecisine ihtiyacı var mıdır?
Bir Dutch BV, kayıtlarını ve raporlama süreçlerini düzenli tutan bir yaklaşıma ihtiyaç duyar; ancak mutlaka başka bir şirketle aynı düzeyde harici desteğe ihtiyaç duymaz. İş geliştikçe idari yönetimi kimin sürdürebileceğini, vergiyle ilgili soruları kimin değerlendirebileceğini ve raporlama görevlerini kimin yürütebileceğini göz önünde bulundurun. Örneğin, personel istihdam etmek veya yeni sınır ötesi işlemler gerçekleştirmek gereken koordinasyonu artırabilir. Uygun düzenleme, Dutch BV'nin fiili faaliyetine ve dahili kapasitesine bağlıdır.
2026 yılında Hollanda kurumlar vergisi oranları nelerdir?
2026 yılı için geçerli oranlar 200.000 €'ya kadar %19 ve 200.000 €'nun üzerindeki tutarlar için %25,8'dir. Bir şirketin vergiye tabi kârına uygulanacak oran, ilgili vergi kurallarına ve şirketin koşullarına bağlıdır; tek başına liste oranları nihai ödenecek vergiyi belirlemez. Uygulama ve raporlama ile ilgili ayrıntılar için Belastingdienst'in güncel kurumlar vergisi kılavuzunu inceleyin.
Hollanda'da bir kurumlar vergisi muhasebecisinin maliyeti ne kadardır?
Ücretler, üzerinde mutabık kalınan işe ve şirketin koşullarına bağlıdır. Alınacak teklif, desteğin tek bir beyannameyi mi kapsadığına, yoksa düzenli defter tutma, KDV işlemleri ve yıllık raporlamayı da içerip içermediğine bağlı olarak farklılık gösterebilir. Mevcut kayıtların durumu ve düzeni gereken iş yükünü etkileyebilir. Kapsamı görüşmek için şirketinizin faaliyetleri, mevcut muhasebe düzenlemeleri ve kapsanmasını istediğiniz görevler hakkında kısa bir genel bakış hazırlayın.
Yabancı sermayeli bir Hollanda şirketi uzaktan bir muhasebeciyle çalışabilir mi?
Evet. Yabancı mülkiyetindeki bir Hollanda şirketi, ticari kayıtları ve şirket durumunu muhasebecisiyle paylaşarak muhasebe işlerini uzaktan koordine edebilir. Yalnızca şirket sahibinin bulunduğu konum, şirketin nasıl vergilendirileceğini belirlemez. AB veya AB dışı mülkiyet belirli durumlar için önem taşıyabilir; ancak bu durum kuruluşun, işlemlerinin ve ilgili tarafların statüsünün incelenmesinin yerini almamalıdır.
Bir Hollanda şirketi muhasebe kayıtlarını ne kadar süreyle saklamalıdır?
Ticari kayıtları 7 yıl, taşınmaz mallar için ise 10 yıl saklayın. Kayıtları, şirketin muhasebe kayıtlarını destekleyici belgelere kadar takip edebileceği şekilde düzenleyin ve muhafaza edin. Belastingdienst'in kayıt saklama kılavuzu, kuralların belirli kayıtlara nasıl uygulandığı da dahil olmak üzere ayrıntılar sunar.
Son inceleme: Ekim 2026
Kaynaklar
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- ICS Payroll - Hollanda bordro hizmetleri
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- ABAD, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |