
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
申告期限は報告期間や状況によって異なる場合があるため、提出前に該当する期限を確認してください。外国企業は、該当する課税期間の終了後、オランダのVAT申告書を提出するまでに最大8週間の猶予が与えられる場合があります。オランダでVAT申告を行う方法を把握することは、売上、仕入、およびEU域内取引を正しい期間に正確に申告することを意味します。
申告期限、仕入VAT控除、国境を越える取引を同時に管理しなければならない場合、VAT申告は複雑に感じられることがあります。まず申告頻度を確認し、申告書を作成する前に数値と裏付記録を整理することで、手続きをより円滑に進めることができます。
本ガイドでは、オランダのVAT申告書の提出方法、記載すべき項目、仕入VATを控除できる時期、および誤りを修正する方法について説明します。また、EU域内取得のVAT上の取り扱いについても網羅しており、申告の各部分の準備をサポートします。
主な要点
- 割り当てられたVAT申告頻度が月次、四半期、年次のいずれであるかを確認し、その期間に基づいて記録を整理してください。
- 事業用の仕入と私的使用を区別し、どの仕入VATが控除の対象となるかを判断できるようにしてください。
- 誤りの規模に応じた修正手続きを利用してください。一部の少額の差異は、その後の申告書で調整できます。
- EU域内取得にかかるVATはセクション4bで申告し、それらの物品に対する控除対象の仕入VATはセクション5bで請求してください。
- 申告書を提出する前に、特に取引が国境を越える場合は、売上、仕入、および調整内容を確認してください。
目次
オランダでVAT申告を行うにはどのようにすればよいですか?
指定された課税期間について、売上に課されたVATおよび仕入れ時に支払った控除対象のVATを報告します。申告書を提出する前に請求書と取引記録を照合し、適用される納期限までに納付すべきVATを納付してください。
VAT申告書の提出期限
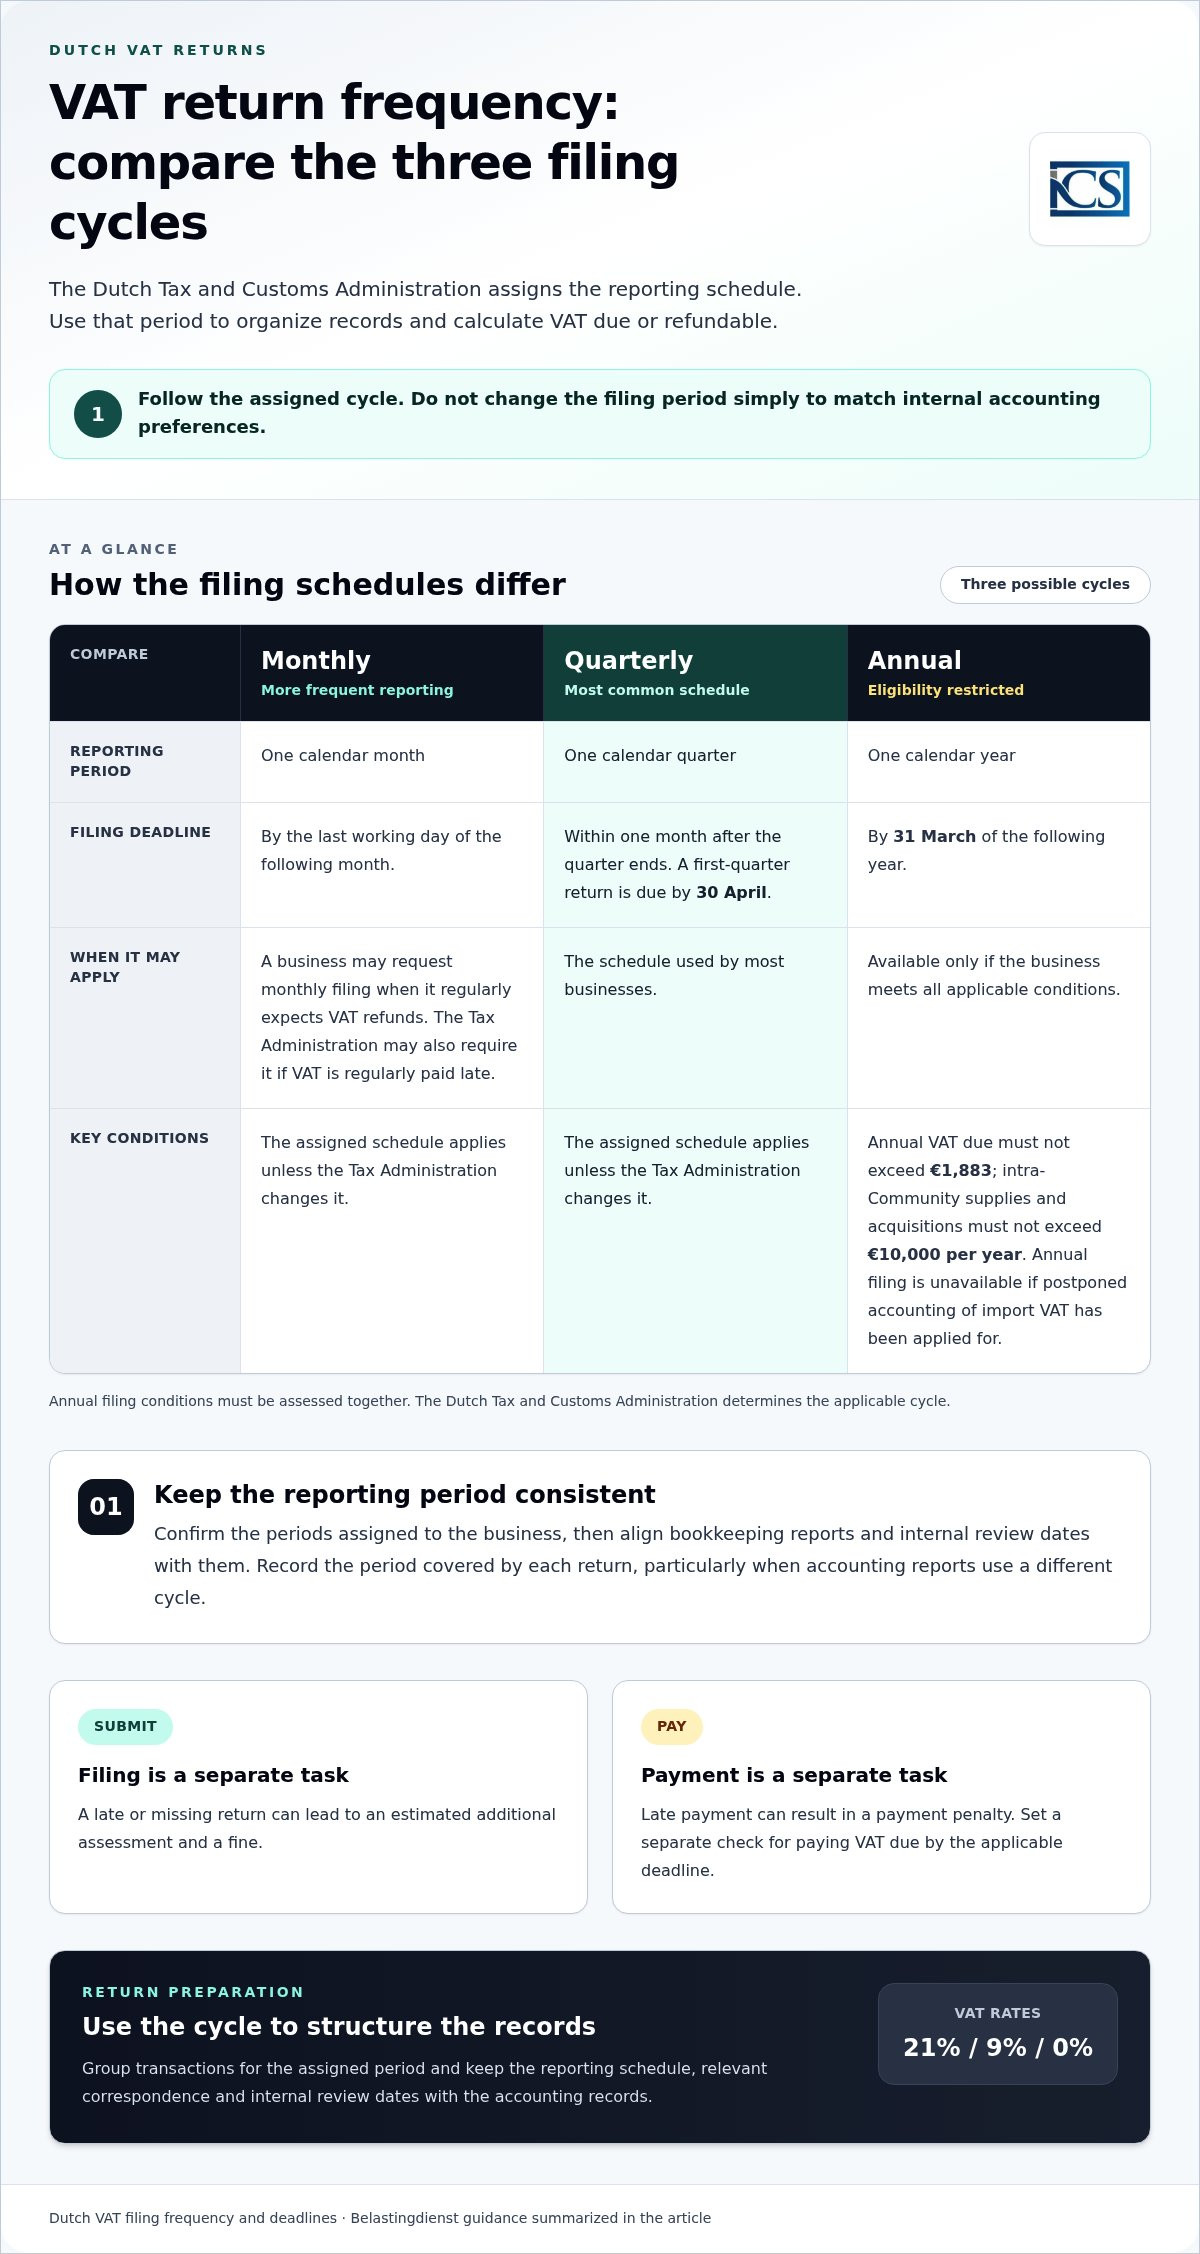
提出期限とは、該当する課税期間の申告書を提出すべき最終期日です。オランダ税務当局(Belastingdienst)によると、オランダに拠点を置く企業は、課税期間終了後1か月以内に申告しなければなりません。たとえば、第1四半期の申告期限は4月30日です。月次申告および納付の期日は翌月の最終営業日です。年次申告の期限は翌年の3月31日です。
外国企業の場合、オランダのVAT申告書を提出するまでに該当の課税期間終了後最大8週間の猶予が与えられることがあります。ご自身の申告期間およびステータスに適用される期限に従ってください。月次申告の場合は、翌月の最終営業日をご確認ください。四半期申告の場合は、四半期末から1か月を計算してください。
VAT納付期限および通貨
納付期限とは、納付すべきVATを支払わなければならない期日です。BelastingdienstのVAT申告情報によると、納付は通常、申告書を提出すべき月の最終日までに完了する必要があります。賦課決定通知書、支払いリンク、または個別の請求を待つことなく、ユーロで納付してください。
申告書の提出と納付すべきVATの支払いは別個の手続きとして扱い、納付金が適切に割り当てられるように正確な納付参照番号を使用してください。電子納付が利用可能です。月次申告の場合、納付は申告対象期間の翌月の最終営業日に合わせて行ってください。
申告義務者および外国企業による申告方法
オランダのVAT申告書の提出を義務付けられている事業者は、活動がなかった場合のゼロ申告を含め、指定された期間ごとに申告書を提出しなければなりません。外国企業は2014年1月以降、電子申告が義務付けられています。非居住者である課税事業者は、1968年売上税法(OB 1968)第33条aに基づき、オランダの税務代理人を選任しなければなりません。
eenmanszaakはDigiDまたはeHerkenningを使用して申告できます。VOFまたはBVはeHerkenningが必要です。事業者は、税務代理人などの第三者に代理申告を委任することができます。申告書を作成する前に、売上請求書および仕入先請求書、ならびにリバースチャージ取引の記録を収集してください。
標準VAT税率は21%/9%/0%です。オランダ税務当局(Belastingdienst)によると、特定の商品およびサービスには9%のVAT税率が適用されます。EU域内での物品の取得に対するVATはセクション4bで報告し、それらの物品に対する控除対象の仕入VATはセクション5bで控除できます。
事業者の申告期限は、旅行者向けVAT還付の期限とは異なります。オランダの旅行者向けVAT還付の対象となるには、購入者は購入月の末日から3か月以内に、購入した製品を個人の手荷物としてEU域外へ持ち出さなければなりません。これにより、企業の定期的なVAT申告義務が変わることはありません。
オランダで事業を立ち上げる企業は、VAT申告の責任とあわせて、オランダでの起業の実務的な手順を確認することができます。
VAT申告の頻度
申告頻度とは、オランダ税務当局によってVAT登録企業に割り当てられる報告スケジュールです。申告は月次、四半期、または年次で行われ、多くの企業は四半期ごとに申告します。申告書に記載された課税期間に基づいて記録を整理し、納付すべきVATまたは還付されるVATを計算してください。社内の会計上の都合に合わせるためだけに異なるサイクルを選択しないでください。
年次申告は、事業者がそのスケジュールの要件を満たしている場合にのみ利用可能です。年間の納付すべきVATが1,883ユーロ以下であり、かつ年間EU域内供給および取得の額が10,000ユーロを超えてはなりません。事業者が輸入VATの納税猶予を申請している場合、年次申告は利用できません。年次サイクルを選択する前に、これらの基準を総合的に評価する必要があります。
継続的に還付が見込まれる場合など、より頻繁な申告が適している状況にある場合、事業者は月次申告を申請することができます。また、VATの納付が常態的に遅延している場合、税務当局が月次申告を義務付けることもあります。状況の変化は、報告サイクルと事務負担の双方に影響を及ぼす可能性があります。割り当てられたスケジュールおよび変更申請の理由を会計記録に保管してください。
申告スケジュールが変更された場合は、まず税務当局から指定された申告期間を確認してください。簿記の報告書および社内の確認期日をその期間に合わせて調整します。これにより、特に会計システムが暦月ごとにレポートを出力する一方でVAT申告が四半期単位である場合などに、取引を一貫して集計しやすくなります。提出する申告書ごとに、対象期間を記録してください。
申告遅延と納付遅延は、別個のコンプライアンス違反です。申告の遅延または未申告は、推計による追徴課税や罰金につながる可能性があり、納付の遅延は延滞加算金の対象となる可能性があります。VATの納付が常態的に遅延している場合、税務当局は月次申告を義務付けることがあります。一方の手続きを完了したからといって両方の義務が果たされたとみなすのではなく、申告書の提出とVATの納付について個別の確認体制を設けてください。
頻度を選択または申請する前に、事業者の予想されるVATポジション、国境を越える取引高、および記録を最新に保つ管理能力を比較検討してください。年次申告は申告回数を削減できますが、適用要件により制限されています。月次申告は定期的な還付申告に役立ちますが、四半期申告が一般的なスケジュールです。オランダ税務当局が適用されるサイクルを決定するため、割り当てられたスケジュールに従い、税務署からの通知書等を会計記録とともに保管してください。
仕入税額控除と私的使用
仕入VATおよび課税対象となる私的使用を該当する申告期間に対応させて、VATポジションを計算します。オランダ税務当局(Belastingdienst)は、仕入先に支払ったVATと課税対象となる私的使用の両方を申告書に計上することを義務付けています。
控除対象の仕入税額控除
控除対象の仕入VATとは、事業者が事業経費に対して還付を請求できるVATです。オランダ税務当局(Belastingdienst)は、事業者はVAT申告書で仕入税額控除を申請することにより、事業経費に対して支払ったVATの還付を請求できると規定しています。
まず、該当期間の仕入記録を確認します。申請する各金額を仕入先請求書と照合し、その仕入が事業活動に関連していることを確認してください。請求税額を経費まで追跡できるよう、請求書を会計仕訳とともに保管します。運営用備品やブランド品については、体系化されたNet 15の支払い条件を提供するtheceocreative.comのようなベンダーを通じて発注することで、取引請求書を整理しやすくなります。この確認を行うことで、事業上の購入と個人的な費用、および誤った期間に計上された取引とを区別することができます。
Belastingdienstによると、他のEU加盟国から取得した物品については、同一のオランダ申告書のセクション5bで仕入税額控除としてVATを報告することができます。取得の詳細を仕入証憑とともに保管し、申告書の記入項目と照合してください。控除対象の仕入VATが残る場合、事業者は申告書を通じて還付を申請できます。税務当局は、申告書の提出後に報告された還付金を自動的に支払います。
私的使用と仕入税額控除
私的使用とは、事業者が計上した物品またはサービスを、専ら事業活動のためではなく私的な目的で使用することを意味します。オランダ税務当局(Belastingdienst)は、課税対象となる私的使用をVAT申告書に含めることを義務付けています。
申告書を最終確定する前に、事業用と私用の双方が混在する可能性がある経費を確認してください。各仕入の内容およびその使用状況に関する明確な記録を保持し、申請する仕入VATとは別に課税対象の私的使用を計上します。これにより、私的使用分について仕入全体が事業用であるかのように処理することを防止できます。
仕入、そのVAT額、申請された控除、および私的使用に伴う調整を示す期間ごとの照合表を管理してください。EU域内での物品取得については、セクション5bの根拠となる取引記録を保管します。これらの記録を残しておくことで、記憶に頼ったり関連のない取引を混同したりすることなく、各金額の処理根拠を容易に説明できるようになります。
過去の申告書において過大となったオランダの仕入VATの計上漏れがあった場合は、該当するVAT期間から5年以内に還付請求を提出してください。修正記録とともに当初の仕入証憑および計算書を保管します。証憑書類には、該当する期間および申請金額の計算根拠を明記する必要があります。
VAT申告書の誤りの訂正
VATの訂正は、誤りを発見した後に申告書を修正する手続きです。まず対象となる期間および取引を特定し、提出済みの数値と売上・仕入の記録を照合します。その誤りによって納付すべきVAT額や還付請求額に変更が生じたかを確認してください。その差額によって、訂正で対処すべき内容が決まります。
オランダでは、差額が1,000ユーロ未満の場合、次回のVAT申告書で訂正することができます。例えば、仕入先請求書が漏れており、その結果生じる差額がこの金額を下回る場合は、次回の申告にその調整を含めます。修正後の数値を追跡できるよう、該当期間の会計記録とともに請求書と明確な計算書を保管してください。
1,000ユーロ以上の差額に対しては、次回申告での調整ルールを適用しないでください。当期の取引から誤りを切り離し、当初の申告書に適用される訂正手順を決定します。金額、影響を受ける報告期間、および変更理由を記録してください。これにより、新規の売上や仕入に関する通常のVATと訂正を区別しやすくなります。
誤りによって請求したVATが過少であった場合は、取引書類に基づき、当時の適用税率を用いて不足額を計算します。過大に請求していた場合は、超過額を個別に計算してください。申告数値を変更する前に、顧客への請求書およびクレジットノートや差し替え書類を確認します。概算の合計額ではなく、基礎となる取引に基づいて訂正を行ってください。
追加の納付すべきVATが発生する訂正は、支払いに影響を及ぼす可能性があります。オランダのVAT訂正において、申告書の提出後3か月以内に訂正を行えば、遅延納付に対する利息は請求されません。当初の提出日と訂正日の両方を記録してください。この訂正期間は、通常の申告期限とは別個のものです。
還付に影響を与える誤りについても、取引レベルでの見直しが必要です。仕入が事業に帰属していること、仕入先請求書がVAT額を裏付けていること、および仕入税額控除が正しい期間に計上されていることを確認してください。誤りによって還付額が減少していた場合は、当初の数値から訂正後の残高を計算します。計算書は裏付け書類とともに保管してください。
影響を受ける申告ごとに一貫した訂正記録を作成してください。期間、取引、当初の金額、訂正後の金額、納付すべきVATまたは還付への影響を記載します。差額が1,000ユーロ未満で次回の申告で調整を行う場合は、その記録を次回申告と照合します。それ以外の差額については、提出済み申告書に適用される訂正手順に従ってください。このプロセスは、次の申告書を提出する前に、VAT登録情報、仕入先請求書、または取引コーディングにおける繰り返しの誤りを特定するのにも役立ちます。
オランダでVAT申告書の提出義務がある対象者
オランダのVAT申告書の提出が義務付けられている事業者は、オランダ国内で事業活動を行っていなかった場合や還付が見込まれる場合であっても、指定された各期間について申告書を提出しなければなりません。申告責任は、単に事業者の法的形態によるのではなく、課税取引、VAT登録、および適用される制度によって決まります。
オランダの事業者は、最初の課税取引が発生した時点からVAT登録を行わなければならず、売上高の最低基準値はありません。オランダで課税対象となる供給を行うEU域外の事業者にも、原則としてVAT登録の基準値はありません。供給を行う前に、外国事業者は自社のオランダでの活動が課税対象であるかを評価する必要があります。外国企業であるという事実だけで登録義務が免除されることはありません。
KORとして知られる小規模事業者制度は、年間売上高が20,000ユーロ以下の起業家向けのVATの選択肢です。この制度は、参加事業者のVAT、税額控除、および申告の取り扱いに影響を与える場合があります。これらの連動する影響を総合的に検討してください。仕入税額控除を放棄する事業者は、その制限と売上および仕入で想定されるVATとを比較検討する必要があります。
年間売上高が2,200ユーロ以下でKVKへの登録義務がない事業者には、別途小規模事業者の登録基準値が適用される場合があります。これはKORと同じ基準値ではありません。まずKVK登録が必要かどうかを確認し、次に事業者がこの個別の選択肢を利用できるかどうかを評価してください。一方の基準を満たしているからといって、もう一方の基準も自動的に満たすとは見なさないでください。
外国事業者は、EU域内とEU域外の状況を区別する必要があります。オランダで課税対象となる供給を行うEU域外の事業者には、通常、登録基準値はありません。非居住者である課税事業者は、OB 1968第33条aに基づき、VAT義務を履行するためにオランダの税務代理人を任命しなければなりません。この要件は非居住者である課税事業者を対象とするものであり、単に海外に所有者がいるという理由だけで、すべての外国企業に適用されるわけではありません。
登録後は、Belastingdienstから指定された申告スケジュールに従ってください。VAT登録事業者は、報告すべき活動がない期間のゼロ申告を含め、義務付けられたすべての申告書を提出しなければなりません。申告書で控除対象仕入税額が超過している場合は、申告を省略するのではなく、還付を請求するために提出してください。各申告を一貫して完了できるよう、課税売上、仕入、および登録情報の記録を保持してください。
自社の状況を評価するには、事業者が物品またはサービスを提供している場所、それらの活動がオランダで課税対象となるかどうか、および制度が適用されるかどうかを特定します。次に、登録が必要かどうか、事業者がKORを選択したかどうか、および非居住者税務代理人が必要かどうかを確定します。これらの手順により、登録状況と継続的な申告義務の両方が明確になります。
Intercompany Solutions: Dutch BVの会社設立
Intercompany Solutionsは、Dutch BVを設立し、関連する税務コンプライアンスの整備を必要とする外国人起業家を支援しています。同社のDutch BV設立サービスには登記およびVAT申請が含まれており、遠隔での設立は3から5営業日以内に完了します。会社設立後は、会計および税務サービスを通じて、帳簿作成、税務申告、およびオランダのVAT申告書の作成を含む継続的なコンプライアンスをサポートできます。
Intercompany Solutionsは、オランダ法人の設立時や、その会計および税務義務に関するサポートが必要な際にお手伝いいたします。完全な取引記録を提供し、自社に適用される申告期限を遵守する責任はお客様にあります。会社設立、継続的な会計業務、またはその両方が必要かどうかに応じてサポートをお選びください。
オランダ法人の設立や会計要件についてご相談の際は、Intercompany Solutionsまでお問い合わせください。
次回のVAT申告ルーティンの管理をより容易に
次回の報告サイクルを利用して、請求書の収集、取引記録の確認、申告と納付の担当者の割り当てに関する明確なプロセスを確立してください。一貫したルーティンを設けることで、不足書類を早期に発見し、訂正を正しい期間に紐付けることができます。また、事業の変化に応じて会計ワークフローを改善するための実践的な基盤も整います。国際事業を管理している、またはデジタル帳簿システムへの移行を進めている事業者向けには、Count On Meのリソースが、クラウド会計プラットフォームによって継続的な記録管理とコンプライアンスをいかに効率化できるかを解説しています。
オランダでVAT申告書を提出する方法を決定する際は、自社に適用される規則を反復可能なプロセスへと落とし込んでください。カレンダーのリマインダーを設定し、裏付け記録を一元管理し、申告期限の前に見直しのスケジュールを組みます。オランダの会社で会計や税務のサポートも必要な場合は、Intercompany Solutionsが関連要件についてご相談を承ります。
整理された申告プロセスにより、各報告期間の管理と透明性が大幅に向上します。
よくある質問
オランダのVAT控除超過額は、提出された申告書で還付が生じている場合、通常自動的に還付されます。申告を行う前に、仕入請求書と控除額を照合し、仕入VATが申告対象期間に属していることを確認してください。裏付書類は会計書類とともに保管してください。過去の期間から仕入税額の超過分の計上漏れがあった場合は、該当するVAT期間から5年以内に還付請求を提出してください。
事業者は、指定された申告期間についてVATを申告し、各申告書において売上、仕入および関連する調整を処理します。たとえば、ある期間中に売上がない事業者であっても、申告が義務付けられている場合はゼロ申告書を提出する必要がある場合があります。オランダの小規模事業者制度(KOR)に参加している事業者は、物品の供給時にVATを請求せず、仕入VATを控除せず、VAT申告書を提出することもありません。
納付すべきVATがある場合は、該当する申告期限までにユーロで納付してください。個別の賦課決定や納付請求を待たないでください。電子納税が利用可能です。オランダ税務当局が正しい勘定へ支払いを充当できるよう、正確な納付参照番号を記載してください。特に申告と納付を別々に行う場合は、提出した申告書および会計記録とともに納付証明書を保管してください。
オランダ税務当局は、月次、四半期、または年次の申告スケジュールを指定します。四半期申告が最も一般的ですが、特定の状況下では月次申告が適用される場合があります。年次申告は、該当する要件を満たす事業者のみが利用できます。ご自身でスケジュールを選択するのではなく、申告書に表示されている期間に従い、指定された各申告期間を裏付ける記録を保持してください。
まずは申告期間と、疑問のある数値または取引を特定することから始めてください。それを根拠となる請求書、売上記録、または支払書類と比較し、売上VAT、仕入VAT、または調整額のいずれに関連するかを確認します。問題点と計算内容を書き留めておきましょう。これにより、他の期間の取引と混同することなく、不一致を解消しやすくなります。
事業形態に応じたアクセス方法を使用してMijn Belastingdienst Zakelijkにログインします。個人事業(eenmanszaak)はDigiDまたはeHerkenningを使用できますが、BVまたはVOFにはeHerkenningが必要です。指定された期間の申告書を開き、該当する欄に数値を入力し、合計額を確認して提出します。受付確認書を保存し、VATの納付が必要な場合は別途支払いの手続きを行ってください。
売上請求書および仕入先請求書に加え、VATの調整が必要な取引の記録を収集してください。顧客へ請求したVAT、仕入先に支払ったVAT、リバースチャージ対象のVAT、および課税対象となる自家消費(私的使用)の数値が必要です。EU域内での物品の取得については、その取得および控除対象となる仕入VATを報告するために必要な取引詳細を保持してください。各申告書と元帳票とを照合できるよう、書類を申告期間ごとに整理してください。
提出期限は、指定された期間が月次、四半期、年次のいずれであるか、また事業者がオランダ国内に設立されているか国外に設立されているかによって異なります。オランダ国内の企業は通常、課税期間終了後1か月以内に申告します。外国企業は該当期間の終了後最大8週間以内に申告することができます。たとえば、第1四半期の申告書は4月30日が期限です。納付も該当する期限までに行う必要があります。
情報源
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法第2編、法人)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 事業者向けVAT(BTW)
- 欧州委員会 - VAT規則および税率
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- CJEU、Cadbury Schweppes、C-196/04(ECLI:EU:C:2006:544)
- Hoge Raad、ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |