


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-29 · Last reviewed 2026-09-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
需要をテストする前にオランダでの事業展開にコミットすることは、回避可能なコストやコンプライアンス業務を生じさせる可能性があります。オランダへの事業拡大の決定は、会社設立からではなく、市場適合性の検証から始めるべきです。
自社の計画にどの事業運営モデルが適しているか、オランダのどの義務が適用されるか、そして海外からどのように事業を管理すべきかについて確信が持てないのは当然のことです。本ガイドでは、重大なコミットメントを行う前に需要を評価し、主要な事業運営モデルを比較し、貴社の状況に関連するコンプライアンス上の決定事項を特定できるよう、段階的なフレームワークを提示します。また、各ステップを計画できるよう、市場調査、設立準備、継続的な管理業務の順序付けについても説明します。適切なルートは、事業活動、所有構造、オランダ法人の設立を意図しているか海外から市場に対応するかといった要因によって異なります。会社設立を第一歩とすることなく、実践的な進出計画を構築できるよう、これらの決定を順番に進めてください。
主なポイント
- 法的な設立や事業体制の構築にコミットする前に、顧客需要を検証すること。
- 既存の外国企業を通じて事業を行う場合とオランダ法人を設立する場合を比較し、貴社の状況に適合するモデルを評価すること。
- 適用される登録および申告義務を早期に特定し、関連する保存要件に沿って記録を整理すること。
- 事業開始前に、請求業務、記帳、給与計算、契約、記録保存、社内承認に関する明確な担当責任を割り当てること。
- 順序立てた進出計画を策定し、社内で判断できる決定と専門家のアドバイスが必要な決定を特定すること。
目次
最初に市場適合性を検証してオランダへ事業を拡大する
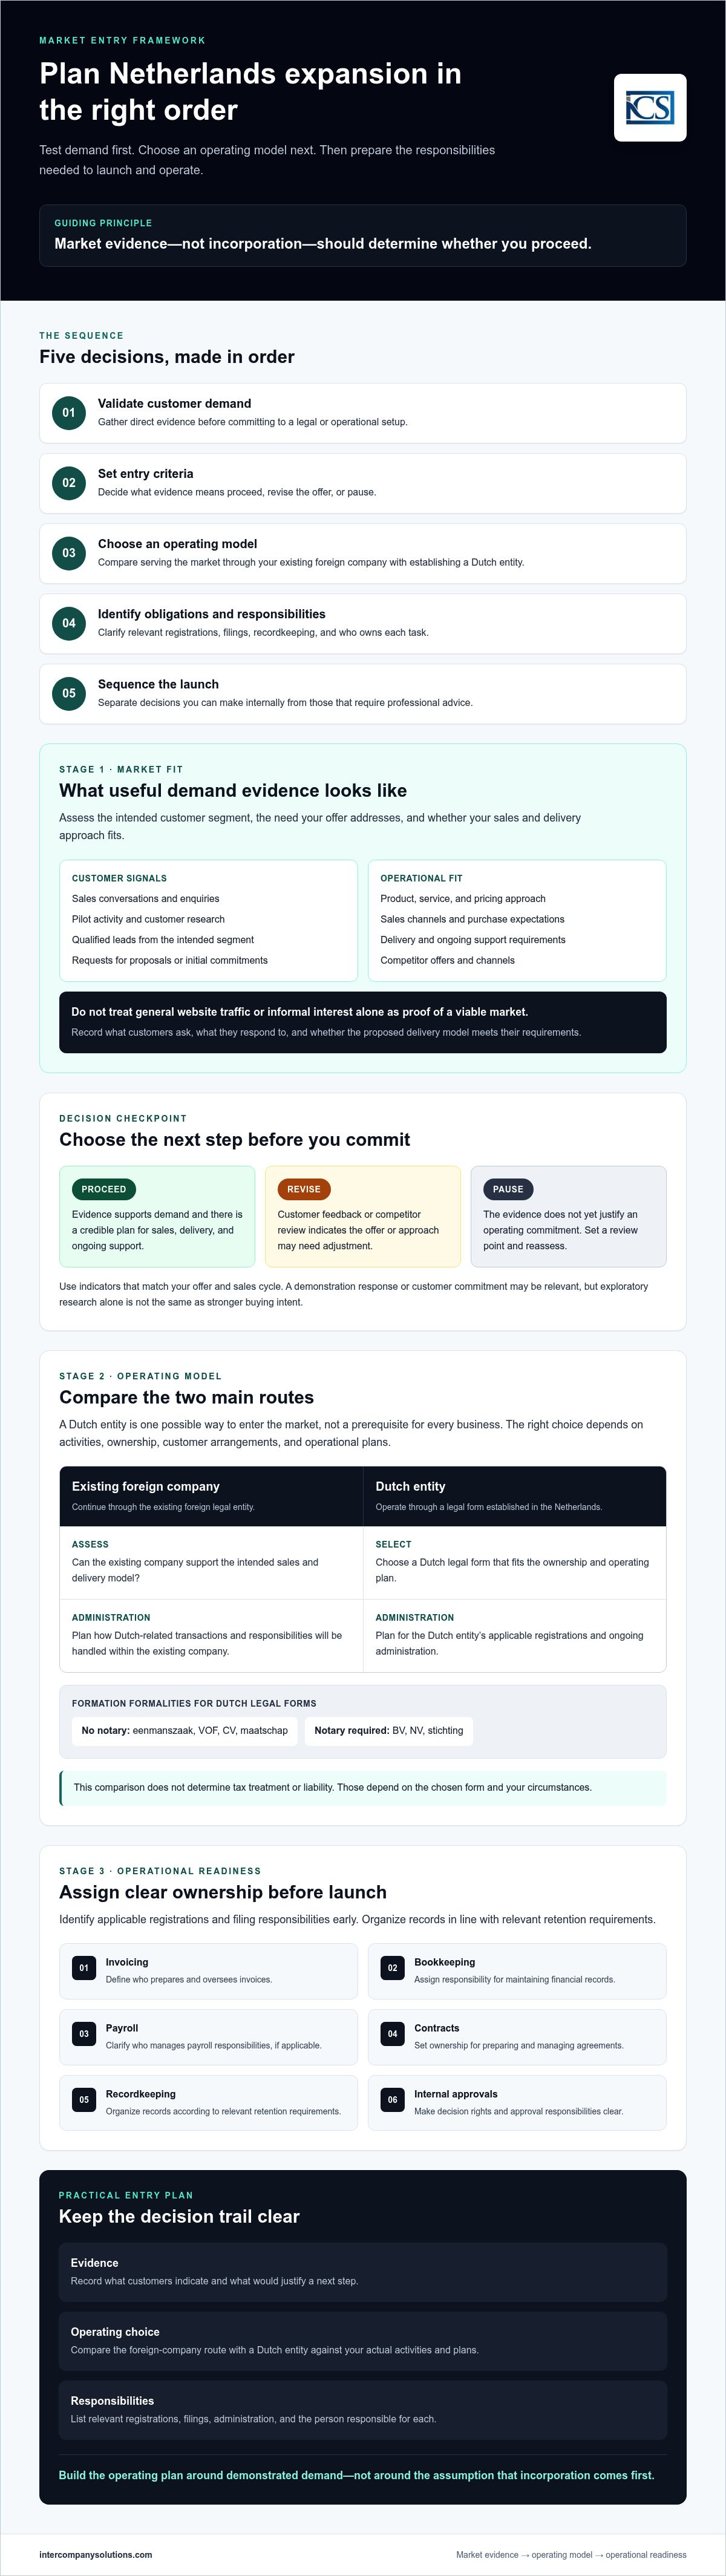
法的または運営上の体制構築に着手する前に、商業上の妥当性を確認してください。オランダ法人の設立により現地拠点を構築することは可能ですが、顧客が自社の製品やサービスを購入するかどうかを証明するものではありません。オランダへの事業拡大を検討している場合は、まず顧客需要と、それらの顧客に対応するための実務上の要件を検証することから始めてください。
自社の営業商談、問い合わせ、パイロット運用、顧客調査から得られた根拠を活用してください。産業や貿易関係の背景についてはオランダの経済を確認し、その状況が自社の個別の提案にとって何を意味するのかを評価してください。市場参入への準備完了とは、需要の証拠と実行可能な運営計画が組み合わさっていることを意味します。
オランダ市場における機会の明確化
誰が最も購入する可能性が高いか、自社の提案がどのようなニーズに対応するか、それらの顧客にどのようにアプローチするかを明確にしてください。自社の製品、サービス、価格設定アプローチ、販売プロセスが対象セグメントに適しているかを確認します。利用可能なチャネル、顧客が期待する購入方法、納品やサポートに何が必要となるかを検討してください。言語対応力や国際的なアクセスの良さはコミュニケーションを円滑にしますが、いずれも需要を保証するものではありません。
自社の仮説を直接的な根拠と比較検討してください。例えば、アウトリーチに対してどの顧客層が反応を示したか、どのような質問を提起したか、提案する納品・提供モデルが顧客の要件を満たしているかを記録します。競合他社の提案やチャネルを確認し、自社の提案の独自性がある点や調整が必要な可能性のある点を特定してください。
測定可能な参入基準の設定
次のステップに進む妥当性を示す根拠を事前に決定してください。想定される指標としては、対象顧客セグメントからの有望見込み客、製品デモ後の継続的な関心、提案依頼書、初期的な顧客からのコミットメントなどが挙げられます。自社の販売サイクルと提案内容に適した指標を選択してください。一般的なウェブサイトトラフィックや非公式な関心のみでは、持続可能な市場の証明にはなりません。
予備的調査は、仮説の形成と検証に役立ちます。運営上のコミットメントを行うには、明確な購買意欲や、販売・納品・継続的サポートに関する実現性の高い計画など、より確実な根拠が必要です。評価の節目を設定し、どのような結果が得られたら推進、提案の見直し、または一時中断とするかを記録してください。
需要の見通しがより明確になったら、オランダでの会社設立に関するガイダンスを活用し、それに続く実務的な設立事項を検討してください。市場検証と法人設立は切り離して管理する必要があります。すでに会社が設立されたからではなく、根拠に裏付けられているからこそ事業運営上の決定を下してください。
設立前にオランダでの事業運営モデルを選択する
市場需要を評価した後、オランダでの体制を手配する前に事業の運営方法を決定してください。既存の外国法人を通じて事業を継続することも、オランダ法人を設立することも可能です。どちらの選択肢も無条件に正しいわけではありません。事業活動、所有構造、顧客との契約関係、事業運営計画などに応じて選択が分かれます。オランダ法人の設立は市場参入の一つの手段であり、すべての企業に必須の前提条件ではありません。
主要な事業運営モデルの比較
事業運営モデルと法的形態を区別してください。既存の外国法人はオランダ法人を設立することなくオランダの顧客に対応できる場合がありますが、その法的な帰結は実態によって異なります。オランダ法人の場合、設立および管理に関する独自の検討事項を伴う現地の法的形態が構築されます。
| 判断基準 | 既存の外国法人 | オランダ法人 |
|---|---|---|
| 法的形態 | 既存の外国法人を通じて事業を継続します。 | オランダで設立された法的形態を通じて事業を運営します。 |
| 設立・体制構築の決定 | 既存の法人が想定される販売・提供モデルに対応可能かどうかを評価します。 | 所有構造および事業計画に合致するオランダの法的形態を選択します。 |
| 管理実務 | 既存の法人内でオランダ関連の取引および法的責任をどのように処理するかを確認します。 | オランダ法人に適用される登記・登録および継続的な管理業務を計画します。 |
| 設立手続き | 既存法人の管轄区域および組織構造に依存します。 | Eenmanszaak、VOF、CV、maatschapは公証人を必要としませんが、BV、NV、stichtingは公証人を必要とします。 |
この概要の比較は税務上の取り扱いまたは法的責任を決定づけるものではありません。これらの事項は選択した形態および個別の状況によって異なります。Business.gov.nlの事業構造の概要は、法的形態を比較する有用な足がかりとなります。
Dutch BVが事業計画に適しているかの判断
BVはオランダの法人格を必要とする事業に適している場合がありますが、市場参入において自動的に必須となるわけではありません。Dutch BVの最低資本金は1ユーロです。この形態を選択する前に、所有構造、意思決定プロセス、クロスボーダー取引の取り決めを検討してください。BVを選択した場合は、オランダの会社設立要件を確認し、個別の状況に応じた設立手続きの手順を確認してください。
所有構造、税務上の居住性、またはクロスボーダー取引の取り決めが判断に影響を与える場合は、資格を有する専門家による法務または税務のアドバイスを受けてください。また、組織構造を確定する前に、Dutch BV設立に関する疑問について相談することも可能です。
立ち上げ前にオランダの登記・登録、税務、コンプライアンスを計画する
事業運営モデルを選択したら、実際の事業活動に応じて必要な登録や定期的な義務を整理・マッピングしてください。要件はオランダ法人と外国法人とで異なる場合があり、VATの取り扱いは取引内容および個別の状況によって異なります。取引を開始する前に、このチェックリストを活用して責任者を割り当ててください。
- 適用される登録の特定。事業においてオランダのVAT登録が必要かどうか、また事業活動に関連する場合はEORI番号が必要かどうかを確認してください。オランダ税務当局はVATに関するガイダンスを提供しており、商工会議所(KVK)は事業登録について説明しています。進出するすべての企業が同一の義務を負うと想定しないでください。
- 申告・提出の責任者の割り当て。各申告書、提出書類、変更届出を担当する担当者または顧問を指名してください。各項目の作成者、確認者、提出者を記録します。
- 記録管理と申告期日の設定。請求書、契約書、取引記録、通信記録を保存するプロセスを構築し、関連する申告・提出期日を共有カレンダーに追加してください。
- 立ち上げ前の義務の確認。一般的なチェックリストのみに依存せず、当該法人形態、事業活動、クロスボーダー取引の取り決めに適用される規則を確認してください。
VAT登録は、企業の他の登録および申告義務とは別個のものです。外国資本の法人の場合、VAT登録には通常6〜8週間かかります。これは計画上の目安であり、保証された処理期間や法定期限ではないことに留意してください。VAT税率は品目、サービス、および取引に応じて21%、9%、または0%となります。具体的な取り扱いについては、オランダ税務当局の最新のVATガイダンスを確認してください。
コンプライアンスカレンダーと記録プロセスの構築
申告・提出の責任体制を明確にしてください。Dutch BVの場合、法人税務、記帳業務、年次決算書、および該当するVAT申告の責任者を記録します。規定の法人税率は200,000ユーロまでは19%、それを超える部分には25.8%です。実際の適用は会社の課税所得および個別の状況によって異なるため、最新の税制についてはオランダ税務当局で確認してください。
該当するオランダ法人の場合、所有者情報を常に最新の状態に保つ必要があります。UBO(実質的支配者)の基準値は25%超(>25%)であり、UBOの変更は7日以内に報告しなければなりません。適用される届出要件については、UBO登録に関するKVKのガイダンスを確認してください。記録の保存期間は7年間、不動産関連は10年間です。年次決算書は事業年度終了後12か月以内にKVKへ提出します。該当する各期日をコンプライアンスカレンダーに追加し、自社の状況に照らし合わせて具体的な義務を確認してください。
オランダにおける事業運営、人員配置、および財務管理の準備
実行可能な市場参入計画には、単に法的所有形態を選択するだけでなく、日常業務における明確な責任の所在が必要です。取引を開始する前に、誰が請求書を発行し、記帳を行い、契約を管理し、記録を保管し、支払いその他のコミットメントを承認するかを決定してください。チームが海外にいる場合は、情報がどのように伝達されるか、また責任者が不在の場合に誰が代理で対応できるかを文書化してください。
人員配置および雇用コンプライアンスの計画
まず、従業員を雇用する予定であるか、それとも別の契約形態を採用するかを決定します。これらの形態は自動的に相互代替できるものではありません。適切な取り扱いは、実際の労働関係および適用される規則によって決まります。雇用の要件は、労働者のステータスによっても異なる場合があります。特に、就労許可に関する留意事項は、EU、EEA、およびスイスの国籍保有者と、それ以外の地域の出身者とで異なります。就業開始日や職務内容に合意する前に、従業員の雇用に関するオランダ政府のガイダンス、および該当する場合はINDの就労および居住に関する情報をご確認ください。
誰が従業員情報を収集し、給与計算データを準備し、支払いを確認し、関連記録を保管するかを明確に定めてください。採用が計画に含まれている場合は、計画立案時に考慮すべき事項について、オランダにおける給与計算に関するこちらのガイドをご参照ください。Intercompany Solutionsでは、給与管理および人員配置サポートを含む、オランダ法人向けの給与計算サービスも提供しています。
財務管理の責任の割り当て
各業務プロセスを明確にしてください。記帳、該当するVAT申告、年次申告、および財務報告について、作成者と確認者を指名します。正式な期日よりも前に社内期限を設定し、請求書、サプライヤーへの支払い、および契約に対する承認プロセスを確立してください。責任の所在を明確にすることで、複数の法域にまたがって管理業務を行う際の引き継ぎ漏れのリスクを軽減できます。
原始証憑が会計担当者にどのように渡されるか、誰が取引記録を確認するか、最終記録がどこに保管されるかについて合意を形成してください。所有者または管理者が異なる国で勤務している場合は、誰がコミットメントを承認できるか、また承認がどのように記録されるかを定義してください。すべての企業が同じ申告スケジュールを持つと思い込まず、選択した事業体および事業活動に適用される報告義務を確認してください。
オランダの銀行口座開設が計画に含まれている場合は、これを別個の作業工程として扱い、金融機関が求める必要書類を確認してください。Intercompany Solutionsは、オランダで会社を設立する起業家向けのサポートの一環として、銀行口座開設支援を提供しています。
オランダ進出計画を順序立てた立ち上げへと移行する
市場評価、事業モデル、コンプライアンス審査、および運営計画から得られた決定事項を順序立てて整理します。これにより、リソースを投入する前に、社内で決定できる事項と、法務、税務、または規制に関する助言が必要な事項を明確に特定できます。立ち上げ計画では、必要な各決定事項に対して担当責任者と期限を割り当てる必要があります。
コミットする前に準備状況チェックリストを活用する
計画段階から立ち上げへと移行する前に、誰を対象にサービスを提供するのか、どのように商品やサービスを提供するのか、そして誰が重要な意思決定を行い承認するのかを確認します。初回登録、簿記、請求書発行、契約、および人員配置について、担当責任者が割り当てられていることを確認してください。法的形態、税務、VAT、雇用、または特定の事業活動が規制対象であるか否かに関する未解決の課題を特定します。事業活動および適用される規則を確認することなく、許認可要件を勝手に推定しないでください。
順序立てた行動計画に従う
- 需要を検証する。顧客調査および売上実績のエビデンスを活用し、事業を進める商業的な妥当性があるかどうかを判断します。
- 事業モデルを選定する。既存の外国企業を通じて事業を行うか、オランダ法人を設立するかを決定します。重要な事実が依然として不明確な場合は、安易に法人設立を進めるのではなく、市場およびモデルの評価に立ち返ってください。
- 登録手続きを確認する。選択した形態および事業活動に適用される登録および届出を特定します。クロスボーダーの所有構造、税務、または規制対象事業に関連する論点については、資格を持つ専門家に精査を依頼してください。
- 運営上の責任を割り当てる。総務、財務記録、人員配置プロセス、契約、および社内承認の責任者を指名します。
- 準備状況をレビューする。オランダでの事業運営を開始する前に、決定事項、文書、責任体制、および次のステップが整っていることを確認します。
所要期間は、選択した形態、必要書類、所有構造の複雑さ、および第三者による手続きによって異なります。社内の目標期日を設定しつつも、立ち上げ予定日を確実なものと見なすのではなく、未解決の課題に対処できる余地を残しておきます。Intercompany Solutionsは遠隔でのDutch BV設立をサポートしており、手続きおよび状況により異なりますが、設立は通常3〜5営業日以内に完了します。
BVを選択された場合、オランダ法人設立サポートが次の適切なステップとなります。オランダへの事業拡大方法をまだ決定中である場合は、まずエビデンスおよび事業モデルの検討事項に立ち返ってください。設立、VAT申請、会計、またはコンプライアンスのサポートについては、Intercompany Solutionsまでお問い合わせください。
明確な計画に基づいてオランダ進出の決定を下す
形態を決定する前に需要を検証し、その上で自社ビジネスに適した事業モデルを選択します。適用される登録およびコンプライアンス義務を確認し、総務、人員配置、財務記録の明確な責任者を定めます。オランダへの事業拡大を計画している場合、これらを段階的な決定事項として扱うことで、準備が整っている部分と専門家のアドバイスが必要な部分を明確に把握できます。
Intercompany Solutionsは、世界中で2,000名以上の創業者を支援しており、オランダにおける事業の設立および運営のニーズを支えるため、オランダ法人設立、VAT申請、会計、税務、および給与計算サービスを提供しています。
エビデンス、責任体制、および次のステップが整っていれば、商業計画に合わせたペースで事業を推進することができます。
最終確認日: 2026年9月
よくある質問
オランダはあらゆる国際企業にとって適した市場ですか?
いいえ。適しているかどうかは、顧客の需要、納品要件、競合状況、投入可能なリソースによって異なります。オランダで法人を設立すること自体が、顧客が貴社の提供内容を求めていることを証明するわけではありません。多額の事業投資を行う前に、関連する顧客からの問い合わせや商談など、最新の市場の証拠をもとに前提条件を検証してください。提案する事業活動やストラクチャーが税務上または法的な影響を及ぼす可能性がある場合は、個別の状況に応じた専門家のアドバイスを求めてください。
Dutch BVを設立せずにオランダへ事業を展開することは可能ですか?
はい、すべての市場参入計画にBVが自動的に必須となるわけではありません。適切なモデルは、貴社の事業活動、所有構造、税務上のポジション、業務環境によって異なります。既存の外国企業を通じて継続する場合とオランダ法人を設立する場合を比較し、貴社の特定の事業に対する影響を評価してください。画一的なルールに頼るべきではありません。資格を持つ法務および税務の専門家が、国境を越えた取り決めに各選択肢がどのように適用されるかを検証するサポートを提供できます。
外国人創業者としてDutch BVを登記するにはどのくらいの期間がかかりますか?
すべての外国人創業者に一律に当てはまる単一のスケジュールはありません。所要期間は、書類の準備状況、所有構造の複雑さ、設立に適用される公証手続きによって異なります。EU域外の創業者は通常、遠隔設立のために認証済み委任状(Power of Attorney)のルートを利用します。この場合、公証人が公正証書を作成するため、創業者が渡航する必要はありません。開業日を計画する前に、公証人または資格を持つ設立アドバイザーに必要な書類と手続きを確認してください。Business.gov.nlではオランダの事業形態について解説しています。
外国資本の企業はオランダでどのような登録が必要になる場合がありますか?
要件は事業活動や運営モデルによって異なります。商業登記は、VAT(BTW)登録やEORI申請とは別個のものであり、企業がこれら3つすべてを必要と決めつけるべきではありません。KVKで貴社の事業形態に商業登記が適用されるかを確認し、外国企業向けのオランダ税務当局のVATガイダンスを確認してください。EORIの要件については、関連する公式の税関ガイダンスで確認してください。
外国法人のオランダVAT登録にはどのくらいの期間がかかりますか?
外国法人に対するVAT登録は、通常6~8週間かかります。これは目安であり、保証された期限ではありません。所要期間は申請内容や企業の状況によって異なる場合があります。外国企業向けのオランダ税務当局のガイダンスで最新の手続きと適用要件を確認してください。事業開始の計画には登録手続きの期間を見込み、貴社の事業活動にVAT登録が適用されるかどうかを確認してください。
オランダで従業員を雇用する前に何を準備すべきですか?
雇用を開始する前に、各労働者に適用される雇用関連書類、給与計算義務、労働許可の確認について計画を立ててください。要件は国籍や地位によって異なり、労働許可の目的において、EU、EEA、およびスイスの国籍保有者は通常、その他の国籍保有者とは異なる扱いを受けます。Business.gov.nlの労働許可ガイダンスで最新の規則を確認し、必要に応じて個別のケースを確認してください。単一の許可ルールがすべての従業員に適用されると想定せず、労働者の地位や個別の状況を考慮してください。
オランダの企業はどのような記録を保存しなければなりませんか?
記録は7年間、不動産に関するものは10年間保存する必要があります。これらの期間の対象範囲および適用は記録の内容や状況によって異なるため、事業記録の保存に関するオランダ税務当局のガイダンスに照らして最新の要件を確認してください。関連書類を保管および検索するための信頼できるプロセスを確立し、その管理担当者を指名してください。該当する公式ガイダンスを確認することなく、保存期間を他の記録カテゴリーに拡大して適用しないでください。
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |