
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
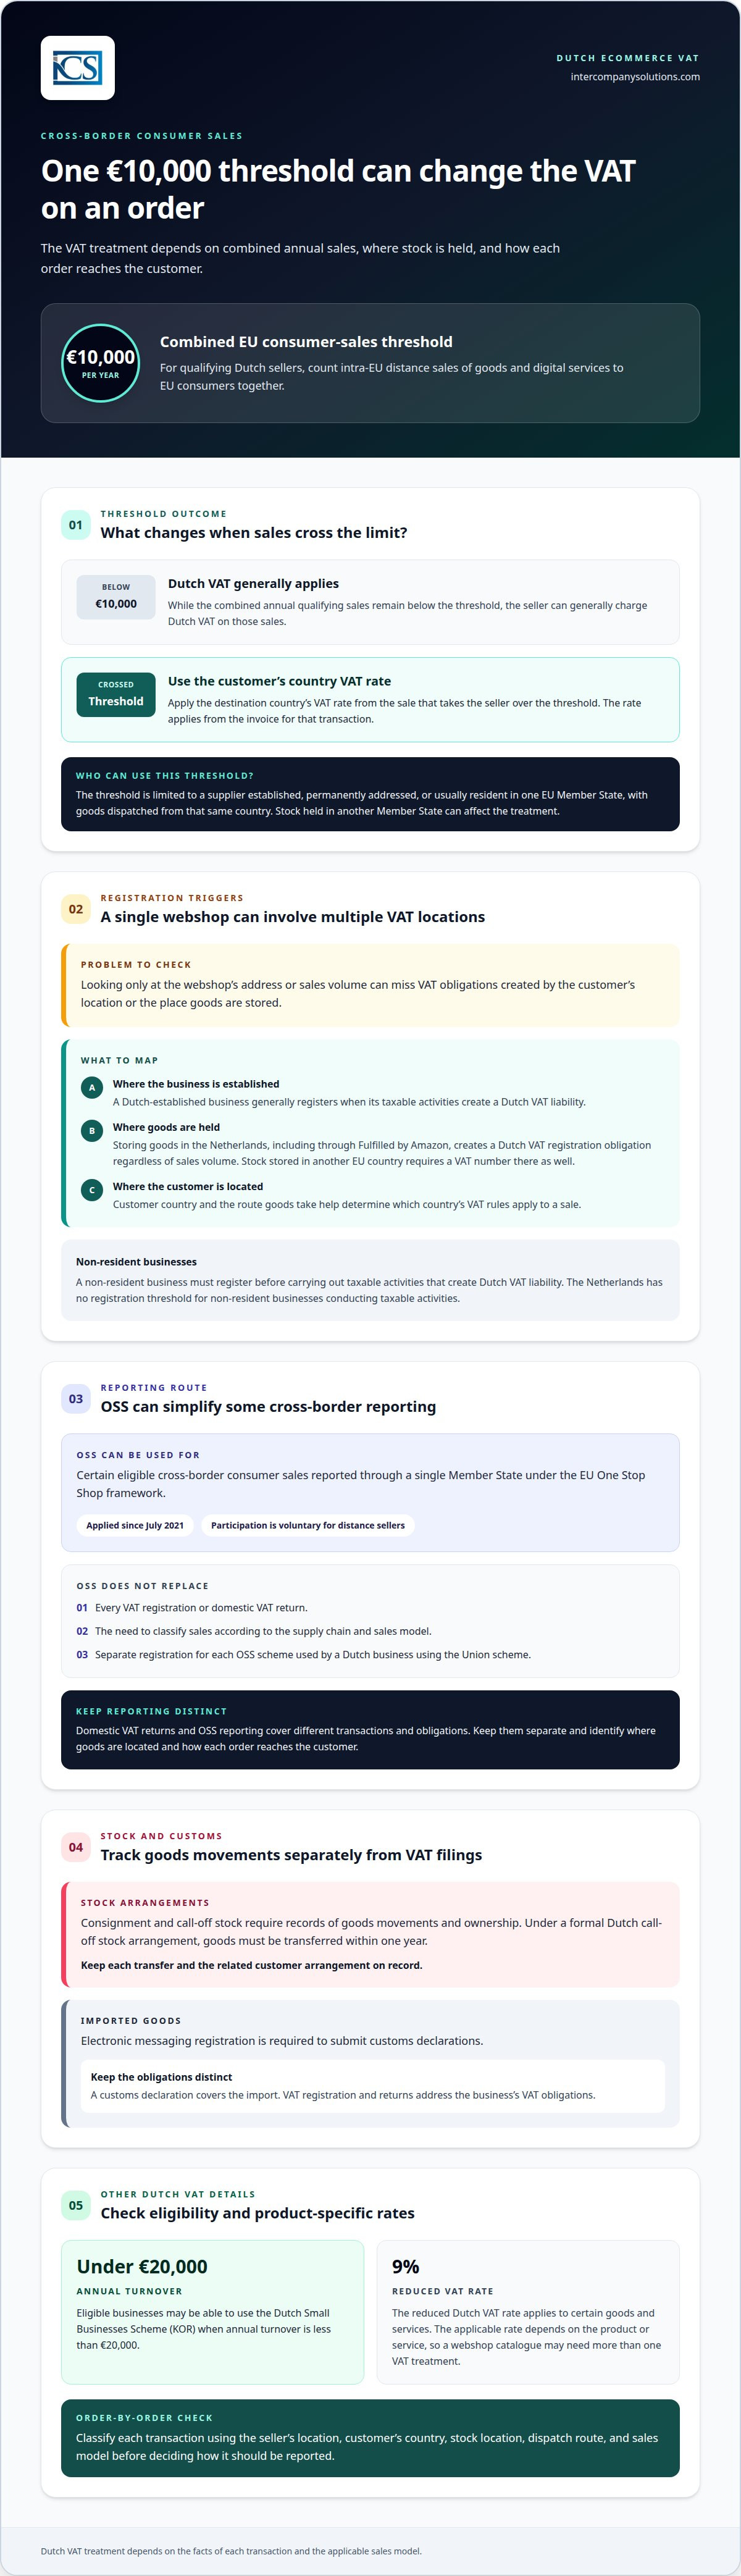
EUの売上基準値によって、オランダのウェブショップにおける次回注文のVATの取り扱いが変わる可能性があります。オランダの販売者は、EU域内の消費者に対するEU域内遠隔販売およびデジタルサービスの年間合計額が10,000ユーロ未満にとどまる限り、原則としてオランダのVATを請求できます。その基準値を超えた場合、超過の原因となった取引から、顧客所在国のVAT税率を課さなければなりません。オランダの電子商取引企業のEU VATコンプライアンスは、在庫がどこに保管されているか、また商品がどのように発送されるかにも左右されます。
これは、同一のウェブショップ内であっても、注文ごとにVATの取り扱いが異なる可能性があることを意味します。返品、マーケットプレイスでの売上、決済プロバイダーの記録もさらなる要素となり、それぞれが関連するVAT申告書で報告される数値と照合できなければなりません。
本稿では、オランダのVAT登録がいつ必要となるか、OSSおよびIOSSが異なる販売モデルにどのように適用されるか、そしてどのような記録や請求書の記載事項を保持すべきかについて解説します。また、国境を越えた取引の報告が実際の取引内容を正確に反映するように、売上、返金、返品を照合する方法についても説明します。
主な要点
- VAT登録が適用される場所を特定するために、自社事業、顧客、在庫がどこに所在しているかを把握すること。
- 国内のVAT申告を個別に維持しつつ、OSSが自社の国境を越えた消費者向け販売に適しているかどうかを評価すること。
- 価格が150ユーロ未満の対象となる輸入委託貨物については、IOSSによりVAT申告を月次申告にまとめることが可能であること。
- VATの記録を7年間保管し、各売上にどのように課税されたかを裏付ける請求書の記載事項を保持すること。
- VAT申告書を提出する前に、ウェブショップ、マーケットプレイス、決済プロバイダーのデータを返金および返品と照合すること。
目次
国内企業および非居住者企業向けのオランダVAT登録
VAT登録は、販売者の設立場所、顧客の所在地、および商品の保管場所によって決まります。これらの要因は、どの国のVAT申告および報告規則が適用されるかも決定します。
オランダに設立されたEコマース事業者は、通常、課税対象となる事業活動によってオランダのVAT納税義務が生じた際に登録を行います。非居住者企業は、オランダのVAT納税義務を生じさせる課税事業活動を行う前に登録しなければなりません。オランダには課税事業活動を行う非居住者企業向けの登録基準値が存在しないため、売上高が低くてもその義務が免除されることはありません。
要件を満たす事業者については、年間売上高が20,000ユーロ未満の場合、オランダ中小企業制度(KOR)が適用される場合があります。オランダ税務当局は、特定の物品および役務に対するオランダのVAT軽減税率は9%であると定めています。適用税率は製品や役務によって異なるため、ウェブショップのカタログには複数のVAT処理が必要となる場合があります。
在庫が保管されている場所によって、別途登録義務が生じる可能性があります。フルフィルメント by Amazon(FBA)経由を含む、オランダ国内に商品を保管する事業者は、売上規模に関わらずオランダのVAT登録を行わなければなりません。他のEU加盟国にも在庫を保管している場合は、そこでもVAT番号を取得する必要があります。したがって、顧客が単一のウェブショップを通じて注文する場合であっても、EUのEコマース企業には複数の登録が必要となる場合があります。
委託販売およびコールオフ在庫の取り決めでは、商品の移動と所有権を慎重に追跡する必要があります。正式なオランダのコールオフ在庫制度のもとでは、商品は1年以内に引き渡されなければなりません。適格な取り決めとオランダ国内で保有される通常の在庫とを区別するために、個々の移動および関連する顧客との取り決めを記録してください。
税関手続きにより、輸入品に対して別途管理上の手続きが加わります。税関申告を提出するには、電子メッセージング登録が必要です。これはVAT登録とは区別して管理してください。税関申告は輸入を対象とするのに対し、VAT登録および申告は事業者の納税義務に対応するものです。国際サプライチェーンおよび北米の貨物輸送を調整する事業者に対しては、dubointl.comのような貨物利用運送事業者が、必要な船積書類とともに効率的な貨物輸送を支援します。
OSS登録および報告
ワンストップショップ(OSS)は、適格な事業者が特定の越境消費者向け販売を単一の加盟国を通じて報告できるようにするEUの枠組みです。2021年7月から適用されており、遠隔販売者の参加は任意です。OSS EU域内スキームを利用するオランダ企業は、利用するOSSスキームごとに個別に登録する必要があります。
OSSは報告を簡素化できますが、すべてのVAT登録や国内申告に代わるものではありません。適用されるかどうかは、サプライチェーンと販売モデルによって異なります。どの売上をOSS申告に含めるかを決定する前に、商品がどこに所在し、各注文がどのように顧客へ届くかを特定してください。
デジタル製品および役務に対するVAT
EU域内の消費者にデジタル製品または役務を販売するオランダのEコマース企業は、EU域内遠隔販売とデジタル役務を合わせた年間10,000ユーロの基準値を考慮する必要があります。要件を満たすオランダの販売者は、これらの合計売上高が基準値未満である限り、通常はオランダのVATを請求することができます。基準値を超えた場合、販売者はその基準値を超える原因となった取引から、消費者の所在国のVAT税率を適用しなければなりません。
この基準値は、単一のEU加盟国に設立されている、恒久的住所を有する、または通常居住しており、かつその国から商品が発送される供給業者にのみ適用されます。デジタル販売については、物品の遠隔販売と並行して消費者向け取引を追跡してください。これにより、仕向国のVATがいつ適用されるか、およびOSS報告が該当するかどうかを判断するのに役立ちます。
登録完了後、オランダのVAT申告はBelastingdienstのポータルを通じて電子的に行わなければなりません。オランダで課税事業活動を行う非居住者企業は、VAT登録のために税務代理人を選任する必要はありません。国内申告とOSS報告は対象となる取引や義務が異なるため、両者を区別して管理してください。
EU越境遠隔販売の基準値とOSS
要件を満たすオランダの販売者にとって、EU共通の基準値は、消費者向け販売がオランダのVATから仕向国のVATへと切り替わるタイミングを決定します。OSSは報告を簡素化できますが、その適用範囲は取引およびサプライチェーンによって異なります。
2021年7月以前の遠隔販売規則
2021年7月1日以前は、一部の国でより高い基準値が設定されていたものの、遠隔販売者は通常、顧客の所在国での年間売上高が35,000ユーロを超えた場合、その国でVAT登録を行う必要がありました。この国別の制度により、オンライン販売者はEU全域で国ごとに異なる登録時点に直面する可能性がありました。以前の規則を理解することは、現行の枠組みにおいて適格な販売者に対して国別の個別売上制限ではなく共通の基準値が用いられている理由を把握する上で役立ちます。
EU共通の遠隔販売基準値
現行の基準値は、適格な供給業者が行うEU域内消費者向けの物品のEU域内遠隔販売およびデジタル役務の合計で年間10,000ユーロです。この基準値を下回るオランダの販売者は、通常、それらの販売に対してオランダのVATを請求できます。販売者がこの基準値を超えた場合、基準値を超える原因となった取引の請求書から仕向国のVAT税率が適用されます。
この基準値は、単一のEU加盟国に設立されている、恒久的住所を有する、または通常居住しており、かつその同一国内から商品が発送される供給業者にのみ適用されます。他の加盟国に在庫を保有するオランダ企業は、そこから発送される販売にこの基準値が適用されると見なすべきではありません。設立場所、在庫の所在地、発送ルート、および顧客の所在国はすべて、取引の税務上の扱いに影響します。
越境供給と遠隔販売
消費者向けの遠隔販売とその他の越境供給は異なる区分です。たとえば、他のEU加盟国の個人顧客に商品を発送するオランダのウェブショップは、遠隔販売規則を検討する必要があります。企業間(B2B)販売は、顧客の属性および取引の詳細に基づいて個別に分類されなければなりません。OSSはすべてのEU域内販売を網羅するものではなく、すべての登録義務を免除するものでもないため、この区別は重要です。
ワンストップショップ(OSS)は、適格な越境消費者向け販売を1つの加盟国を通じて報告する手段を提供します。このEUスキームは2021年7月から適用されており、遠隔販売者の参加は任意です。EU域内スキームを利用するオランダの販売者は、参加しているEU加盟国全域での該当する売上について四半期ごとにOSS申告を提出します。
OSS報告は、販売者の通常のオランダVAT申告に代わるものではなく、それに並行して行われます。オランダ国内の売上高は国内申告にとどまり、適格な越境取引はOSSを通じて報告されます。販売者は、利用するOSSスキームごとに個別に登録しなければなりません。注文を申告に割り当てる前に、顧客、仕向地、商品の所在地、および配送ルートごとに分類してください。
基準値に近づいているオランダの販売者は、単一の仕向地からの注文だけでなく、EUの消費者に対する物品およびデジタル役務の年間合計売上高を確認してください。10,000ユーロを超える取引を特定し、その請求書から仕向国のVATを適用します。他の加盟国に在庫を保有している場合、基準値の適用要件がそのサプライチェーンに合致しない可能性があるため、それらの販売は個別に評価してください。
請求書の記載事項、課税発生時期、および記録の保存
正確な請求書発行により、個々のEコマース注文がそのVAT処理、支払い、および申告と結び付けられます。国境を越えて販売を行うオランダ企業は、顧客、取引、適用税率、および供給日を特定するのに十分な情報を保持してください。他のEU加盟国では、特定の請求書記載事項、言語、または報告様式が義務付けられている場合があるため、1つのテンプレートがすべての加盟国に適合するとは限りません。
オランダ国内で供給される物品の場合、課税発生時期は物品が引き渡された日または請求書が発行された日のいずれか早い方となります。役務の場合、請求書の発行または役務の完了のいずれか早い方です。これらの日付によって、取引の対象となるVAT期間が決定されます。たとえば、ウェブショップが発送前に請求書を発行した場合、請求書発行日がその物品の課税発生時期となる可能性があります。
請求書の発行時期も重要です。役務に対するオランダの請求書は、原則として役務が提供された月の翌月15日までに発行されなければなりません。同一の受領者に対して1暦月を超えない範囲で提供された複数の役務は、1通の請求書にまとめることができます。顧客が前払いを行う場合は、その前払金の支払期日が到来する前に請求書を発行してください。
オランダでは、電子請求書の発行に受領者の承諾が必要です。受領者が異議なく請求書を処理して支払った場合、承諾があったと推定されることがあります。同一の受領者に一括送信されるバッチの場合、個々の請求書についてすべての情報へのアクセスが維持されていれば、共通の記載事項は1回のみ表示することができます。システムが共通データをグループ化する場合でも、個々の請求書を識別可能な状態に保ってください。
オランダのVAT記録については、記録の保存期間は7年間(不動産関連は10年間)という保存規則を適用してください。請求書は、注文確認書、クレジットノート、支払記録、納品または役務完了の証拠とともに保管してください。この記録の追跡証跡は、返品、返金、または修正が発生した際に、報告された金額が元の注文と異なる理由を説明するのに役立ちます。
オランダにおけるB2B電子インボイスの義務化およびデジタル報告に向けては、システムの準備状況に注意を払う必要があります。オランダ政府は、対象となるEU域内B2B取引におけるほぼ即時のインボイスデータ報告を含む、電子インボイスの義務化およびデジタル報告の計画を発表しています。その導入予定の枠組みと現行の請求プロセスは区別して捉えてください。構造化されたインボイス項目、課税発生日、顧客データ、VAT税率、および修正履歴のリンクを保持できるよう、ERPおよびEコマースシステムを準備してください。
申告を行う前に、ERPのエクスポートデータで元の請求書番号が保持され、各クレジットノートがその元となる請求書に関連付けられていることを確認してください。注文日、発送日、および請求書発行日が明確に区別されており、返金が記録されていることを確認します。明確なデータ証跡があれば、タイミングの相違を説明しやすくなり、請求書の合計額と各国のVAT申告との照合が容易になります。
IOSSを通じた月次VAT申告および納税
輸入、輸出、およびIOSS貨物については、各取引を発送地、仕向地、顧客、および貨物価格によって分類します。商品はEUに入境した時点でVATが課税されます。IOSSは適格貨物に対するVAT徴収の時期を変更できますが、輸出および国内販売には独自の申告処理が適用されます。
OSSおよびIOSSを通じて申告される取引
OSSとIOSSは対象となる取引類型が異なるため、オランダの販売者はそれらの数値を1つの申告書にまとめてはなりません。OSS Union制度は適格な国境を越える消費者向け販売を対象とし、IOSSは150ユーロ以下の委託貨物における輸入品の遠隔販売を対象とします。発送地および顧客の仕向地ごとに注文を分類することで、各売上を正しい申告ルートに割り当てることができます。
OSS輸入制度を利用する事業者は、OSS VAT申告書を毎月提出します。IOSSの下では、適格貨物に課されるVATを月次で申告し、一括で納付することができます。DECOまたはDMSを通じて提出する税関申告書には、IOSS番号を記載してください。
EU域外からの適格貨物の場合、IOSSの適用により輸入時のVAT支払いは不要となります。IOSSがない場合、輸入VATは仕向国で支払われます。150ユーロを超える貨物についてはIOSSを利用できず、商品がEUに入境する場所で輸入関税および輸入VATが課されます。
VAT記帳および申告システム
OSSは、オランダのVAT申告や正確な記帳に代わるものではありません。OSSを利用するオランダの販売者は、通常のオランダ申告書を通じて国内売上高を申告し、適格な国境を越える消費者向け販売は該当するOSS申告書に含めます。同一の売上を二重に申告することを避けるため、申告合計額は別々に管理してください。
各申告ルートで必要とされる取引単位の詳細が保持されるよう、eコマースおよび会計記録を設定します。顧客区分、発送国および仕向国、商品価格、請求されたVAT、ならびに取引がOSSまたはIOSSのいずれを使用したかを記録します。返金やキャンセルは元の注文と紐付け、各VAT調整が追跡できるようにします。
オランダ国内のVAT申告は通常四半期ごとに提出されますが、売上高や申請に基づいて月次申告が適用される場合もあります。オランダの事業者はまた、EU域内のB2B物品供給および特定のサービスについて、月次のEC Sales Listを提出します。これらのリストはOSS申告書とは別個のものであるため、B2B取引は消費者向け注文とは分けて分類してください。
月次のIOSS申告書を提出する前に、適格な注文を税関申告および回収された代金と照合します。各貨物のIOSS番号、貨物価格、仕向地、およびVAT額を比較確認してください。各取引がどのように処理され申告されたかを説明できるよう、輸出入の記録はEU域内の消費者向け販売とは別個に保管してください。
ネットショップ、マーケットプレイス、決済代行会社の売上とVAT申告書の照合
各VAT申告の前に、ネットショップ、マーケットプレイス、および決済代行会社全体の売上を照合します。同一申告期間の取引合計を比較した上で、返金および返品を計上します。
マーケットプレイスの売上、返金、および返品
マーケットプレイスの明細書、ネットショップの注文、および決済代行会社の決済データは、販売の異なる段階を記録しています。各注文をその支払い、VAT処理、およびその後の返金と照合してください。入金額には返金やその他の調整が含まれるため総売上高を下回ることがあります。そのため、入金額をそのままVATの数値として用いるのではなく、基礎となる取引を照合してください。
返品または返金は元の注文に対して記録し、関連するクレジットノートを保管します。たとえば、複数商品の注文から顧客が1点の商品を返品した場合、注文全体ではなくその商品の売上価格とVATのみを調整します。これにより、該当するVAT期間において、元の売上とその修正の追跡可能性が維持されます。
まず、販売チャネル、決済記録、および会計帳簿全体で注文参照番号を照合することから始めます。その上で、総売上高、請求VAT額、返金、キャンセル、および純決済額を比較します。申告前に差異を調査してください。決済日はインボイス日付や供給日とは異なる期間に属する場合があり、これらの日付を混同してはなりません。
マーケットプレイスの売上は、チャネル別および取引別に識別可能な状態に保ちます。これにより、マーケットプレイスを通じて申告される売上と直接のネットショップ注文を区別することが容易になります。また、元の売上がすでにVAT申告に含まれた後にマーケットプレイスが返金を処理した場合の一貫した処理にも役立ちます。
OSSおよび現地VAT申告書
OSS Union制度は適格な国境を越える消費者向け販売を申告対象とし、オランダのVAT申告書は国内売上高およびその申告書に該当するその他の取引を対象とします。OSSを利用するオランダの販売者は、必要に応じて両方の報告書を提出しなければなりません。取引一覧を別々に管理することで、国境を越える販売の二重申告や適切な申告からの漏れを防ぐことができます。
オランダのVAT申告は通常四半期ごとに提出されますが、売上高または申請に基づいて月次申告が適用される場合もあります。月次および四半期申告の期限は、申告期間の翌月末日です。申告前に元帳の合計額を該当する申告書と照合し、OSS Union制度の数値をオランダ申告書の合計額とは明確に区分してください。
不正確または不完全なオランダVAT申告によって過少納付が生じたことを発見した場合、事業者は速やかにオランダ税務当局にその誤りを報告しなければなりません。提出遅延は過料の対象となる可能性があります。不正確な申告に対しては、過失による誤りの場合は最大5,278ユーロ、不正行為の場合は未納VAT額の最大100%の過料が科されることがあります。
期末照合記録を用いて、元データがどのように申告数値になったかを示します。マーケットプレイスの明細書、決済記録、返品調整、および提出済みのVAT申告書はまとめて保管してください。これにより、チェックアウト時の合計額、決済額、および申告された課税売上高の間の差異を説明しやすくなります。
Intercompany Solutions: Dutch BV Company Formation
Intercompany Solutionsは、会社登記やVAT申請を含め、外国の起業家によるDutch BVの設立を支援します。これは、オランダ法人を設立し、その設立をeコマースのコンプライアンス要件と整合させる際の実務的な次のステップとなります。
事業開始後は、eコマース会計がネットショップの取引、返金、およびVAT申告の整理に役立ちます。Dutch BVであっても、在庫の保管場所、適用されるVAT制度、各申告書に記載すべき項目の評価義務が免除されるわけではありません。それらの義務は、引き続き事業者の販売およびサプライチェーンの状況に左右されます。
Dutch BV設立またはeコマース会計に関するサポートについては、Intercompany Solutionsにお問い合わせください。
事業の拡大に対応できるVAT管理体制の構築
販売チャネル、製品構成、または在庫拠点が変更された際は、VATプロセスが注文の履行状況を依然として正確に反映しているか確認してください。新たなマーケットプレイスや倉庫の追加は、登録、取引分類、および申告の裏付けに必要な記録に影響を与える可能性があります。申告の不一致によって不備が表面化するのを待つのではなく、業務上の変更の都度、会計ワークフローを見直す契機として捉えてください。
オランダのeコマース企業にとって信頼性の高いEU VATコンプライアンスは、税務上の判断を実際の注文データと結び付けることにかかっています。Intercompany Solutionsは、Dutch BV Company Formation、会計・税務サービス、およびセクレタリーサービスを通じて、事業立ち上げ全般を支援します。これらのサービスは、オランダ法人を設立する際、またはその継続的な会社法務および税務管理を行う際に役立ちます。
法人設立であれ継続的な管理の強化であれ、自社の体制に必要な事項を特定して実務的な次のステップを選択してください。明確なプロセスは、事業が将来の成長を管理するための確固たる基盤となります。
よくある質問
事業者にとって、VAT管理は各注文の実際の配送ルートに沿って行われる必要があります。オランダの倉庫から出荷された販売と、他国のフルフィルメントセンターから発送された販売とでは、異なる記録が必要となる場合があります。注文記録を利用して、顧客、発送場所、インボイス、支払い、およびその後の調整を紐付けます。オランダ税務・税関局のVAT管理ガイダンスには、事業者が保持しなければならない記録が記載されています。
OSSは、いずれかの制度の対象となる取引を行う事業者が利用可能であり、その適格性は販売者の拠点および供給モデルによって異なります。オランダの販売者は、オランダ国内の在庫から行われる販売と、他国に保管されている在庫が関与する販売とを区別する必要があります。欧州委員会のOSS scheme guidanceには、各制度とその適用範囲が記載されています。この区別は、事業者の国境を越える消費者向け販売にOSSが該当するかどうかを判断する上で役立ちます。
本制度は、指定された国境を越える消費者向け取引を対象としており、eコマースプラットフォームに記録されるすべての販売を対象とするわけではありません。たとえば、販売者はEU域内から発送される商品を含む取引と、輸入品の適格な販売とを明確に区別して分類する必要があります。欧州委員会のOSS overviewには、制度の区分が記載されています。その分類を裏付けるために、各注文の発送国、仕向地、および顧客区分を利用可能な状態にしておいてください。
オランダ国内の供給については、商品または取引の区分に応じて21%/9%/0%のVAT ratesが適用されます。オランダ税務・税関局は、特定の物品およびサービスに9%の税率が適用されると定めています。商品レコードを設定する前に、同局のVAT税率ガイダンスを用いて区分を評価してください。国境を越える販売については、その取引にどの国のVAT処理が適用されるかも特定します。
課税対象となる事業活動によってオランダのVAT納税義務が発生する場合、登録が義務付けられています。申請にあたっては、該当する登録用紙を提出します。オランダ税務・税関局はVAT登録に関するガイダンスを提供しています。非居住者企業は、オランダにおける課税対象活動と、他国で課税される売上とを区別しなければなりません。登録完了後は、VAT番号を当該法人に紐付け、関連するインボイスや税務記録において一貫して使用してください。
指定された申告頻度によって該当する申告期間が決定されるため、すべての販売者が同じ周期で申告すると想定するのではなく、自社に設定されたスケジュールに従ってください。オランダの申告書は原則として電子提出され、オランダ税務・税関局のVAT申告ガイダンスに申告および納税について説明されています。提出前に、元の売上の後に記録された調整を含め、申告書を当該期間の記録と照合してください。
消費者向け注文については、発送前に商品がどこに所在しているか、およびどこへ配送されるかを特定します。それらの事実によって、どの国のVAT処理が適用されるか、現地登録または制度による申告のいずれが該当するかを判断することができます。オランダの販売者はまた、売上データにおいて消費者向け販売と企業間取引を区分する必要があります。欧州委員会のOSS guidanceには、適格な国境を越える消費者向け取引の枠組みが概説されています。
VAT申告書を提出する前に、マーケットプレイスの売上をネットショップ、決済代行会社、返金、および返品のデータと照合してください。Fulfilled by Amazonなどのサービスを通じてオランダ国内に商品を保管している場合、販売者は売上規模に関わらずオランダのVAT登録を行わなければなりません。また、他のEU加盟国に在庫を保有している場合も、その国での登録が必要となる可能性があります。
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (オランダ民法第2編、法人)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |