


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-03 · Last reviewed 2026-10-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダの法人コンプライアンスサービスは、企業の実際の活動に適用される規則を特定することから始まります。オランダの企業が、あらゆるマネーロンダリング防止義務に自動的に服するわけではありません。オランダマネーロンダリングおよびテロ資金供与防止法(Wwft)は、指定された機関および専門職に対する義務を定めています。企業の法的形態やオランダでの登記のみによって、顧客確認の実施や取引の報告を行わなければならないかが決まるわけではありません。
KYC確認、UBO情報、異常取引の報告は、それぞれ異なる目的を果たします。適用される義務は、事業の役割やそのセクターに対する規則によって異なります。本ガイドでは、貴社の活動がWwftの対象範囲に該当するかどうかを評価する方法、リスクベースのデューデリジェンスやエスカレーションに何が含まれ得るか、そしてオランダの報告要件がどのように機能するかについて解説します。また、他国の規則がオランダでも適用されると思い込むことなく義務を評価できるよう、参照すべき公式情報源や保持すべき記録についても概説します。
主なポイント
- 事業活動がWwftの対象範囲に該当するかどうかを確認してください。オランダでの登記のみによって、すべての企業がAML義務の対象となるわけではありません。
- リスクベースのプロセスを用いて、適用される顧客デューデリジェンス、確認事項、およびエスカレーションの手順を特定してください。
- AMLの顧客確認および報告義務を、UBO情報の保持を含む一般的な企業管理と区別してください。
- 貴社の具体的な活動にオランダの法人コンプライアンス指針を適用し、最新の要件について関連するオランダの公式情報源を参照してください。
- 事業に適用される規則で義務付けられている場合は、評価および決定に関する日付入りの記録を保持してください。
目次
オランダのコーポレートコンプライアンスおよびマネーロンダリング防止:誰に義務があるか?
アンチマネーロンダリング(AML)コンプライアンスとは、マネーロンダリングおよびテロ資金供与の防止を支援するために法的に要求される措置を適用することを意味します。これらの措置には、法律で義務付けられている場合の顧客確認や異常取引の報告が含まれる場合があります。オランダにおける主要な法体系は、マネーロンダリングおよびテロ資金供与防止法(Wwft)です。これは指定された機関および専門職に適用され、オランダのすべての事業者に自動的に適用されるわけではありません。より広範なアンチマネーロンダリング(AML)の概念は、犯罪収益のための金融システムの利用を阻止および検出することを目的とした措置を対象とします。
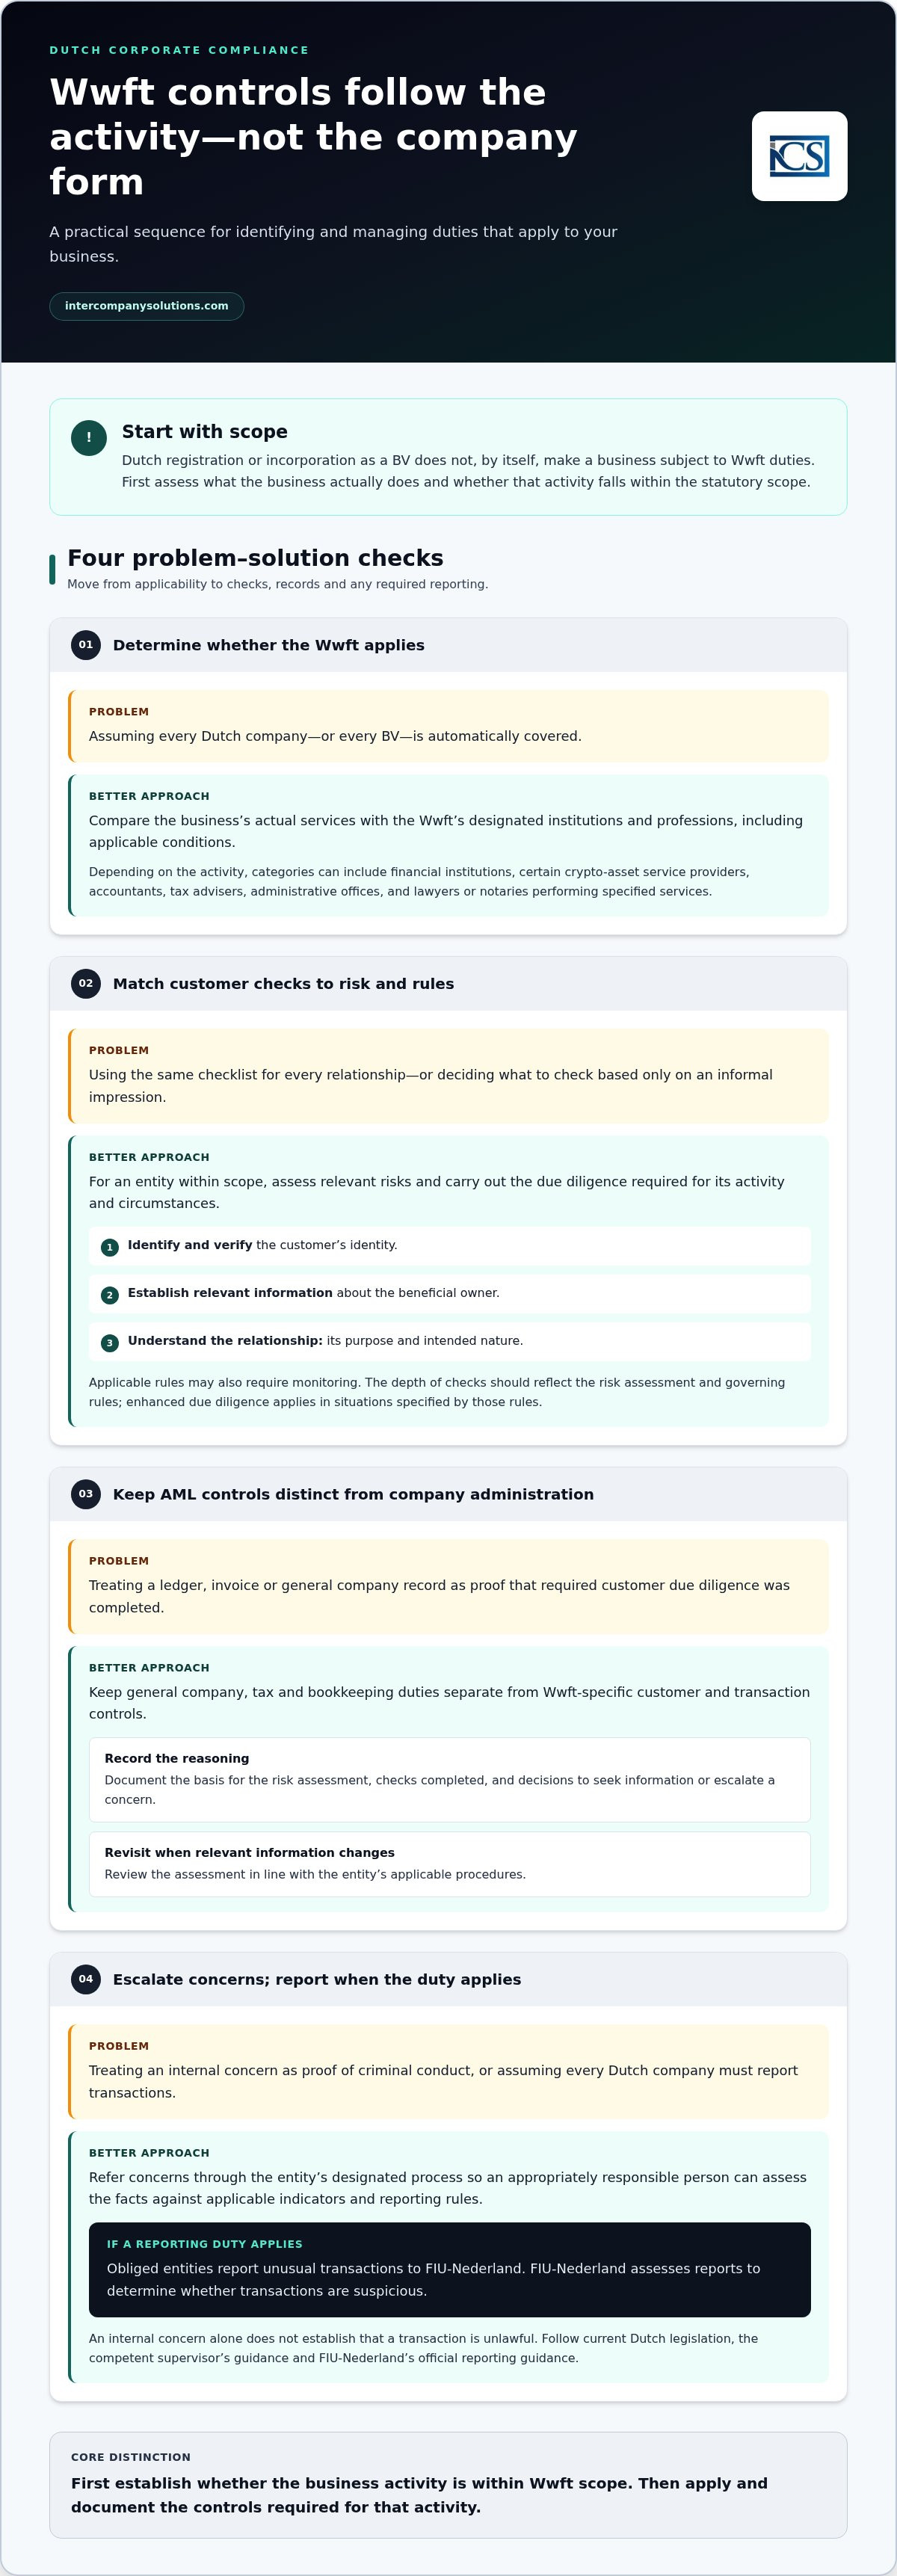
Dutch BVの場合、設立登記の事実のみでWwftの義務が適用されるかどうかが決まるわけではありません。関連する問題は、その事業が実際に行っている内容と、その活動が法令の対象範囲に含まれるかどうかです。会社の一般的な法務、税務、および報告の責任とは別に、AML義務を評価してください。
オランダにおいて事業者が義務対象事業者となる基準は何か?
Wwftは、その要件の対象となる機関および専門職を定めています。活動内容および適用条件に応じて、これらには銀行その他の金融機関、特定の暗号資産サービスプロバイダー、会計士、税務顧問、記帳代行事務所、ならびに特定のサービスを提供する弁護士または公証人が含まれる場合があります。法的形態、取引内容の記載、または登録内容のみに依拠するのではなく、事業の実際のサービスを法定の分類と比較してください。
監督機関はセクターによって異なります。事業活動を分類した後、関連する規制当局およびそのガイダンスを特定してください。活動がWwftの対象となる場合、事業体は顧客デューデリジェンスを実施し、関連記録を保持し、異常取引をFIU-Nederlandに報告する必要がある場合があります。オランダの報告制度は、異常取引および適用される指標に基づいています。FIU-Nederlandが報告を評価し、取引が疑わしいかどうかを判断します。
AMLコンプライアンスは一般的なコーポレートコンプライアンスとどのように異なるか?
一般的なコーポレートコンプライアンスは、会社記録の維持、納税義務の履行、記帳の維持、年次報告書の作成などの義務を網羅します。AMLコンプライアンスはより限定的であり、活動ベースです。Wwftが適用される場合、顧客デューデリジェンスや異常取引の報告など、顧客や取引に焦点を当てた措置が要求されることがあります。Wwftの対象外であるBVは、単にオランダ企業であるという理由だけでそれらの義務があると見なすべきではありません。
会計記録は事業活動を明確にするのに役立ちますが、それだけでAML特有の要件を自動的に満たすわけではありません。たとえば、元帳や顧客への請求書は、それ自体では義務付けられたデューデリジェンスが完了したことや、報告の判断が検討されたことの証拠にはなりません。会計および総務管理は会社のより広範な義務を支えますが、Wwftに基づいて要求される統制とは依然として別個のものです。まず法が適用されるかどうかを判断し、その上で生じる義務を特定して文書化してください。
オランダのAML統制の仕組み:顧客確認、リスク評価、およびエスカレーション
Wwftの対象範囲内にある事業者については、統制は明確な順序に従う必要があります。すなわち、どの規則が適用されるかを確定し、関連するリスクを評価し、必要な確認を実施し、決定事項を記録することです。これはすべてのDutch BVに対する一般的なスクリーニング要件ではありません。具体的な措置は、事業者の規制対象活動および適用される法的要件によって異なります。
顧客デューデリジェンスに含まれる内容
顧客デューデリジェンス(CDD)とは、単に身分証明書を回収すること以上の意味を持ちます。Wwftによって要求される場合、事業者は顧客を特定してその身元を確認し、実質的支配者に関する関連情報を確定し、ビジネス関係の目的および意図された性質を把握しなければなりません。適用される規則によっては、その関係期間中のモニタリングも要求される場合があります。Wwftが法的枠組みを定めています。特定のセクターに適用される要件については、最新のオランダ法および所轄監督機関のガイダンスを参照してください。
確認の深度は、リスク評価および事業者を管轄する規則を反映したものでなければなりません。適用される規則で規定された状況においては、強化されたデューデリジェンスが義務付けられます。単なる非公式な印象に基づいて追加または省略されるべきではありません。一般的なチェックリストは作業の整理には役立ちますが、規制対象事業者の社内手順や、特定の顧客または関係性に対する法的評価に代わるものではありません。
リスク評価とエスカレーションの連携方法
リスク評価は、法的義務の下でどのような確認およびモニタリングが適切であるかを義務対象事業者が判断するのに役立ちます。評価の根拠、完了した確認事項、および追加情報を求める決定や懸念事項をエスカレーションする決定を記録してください。関連情報に変更があった場合は、事業者の適用手順に従って評価を見直してください。これらの記録は、記憶や文書化されていない判断に頼るのではなく、決定にどのように至ったかを説明するのに役立ちます。
エスカレーションは統制上のステップであり、顧客または取引が犯罪的であるという結論ではありません。従業員は事業者の指定されたプロセスを通じて懸念事項を照会し、適切な責任者が適用される指標および報告規則に照らして事実を評価できるようにする必要があります。オランダの法体系に基づき、義務対象事業者は、報告義務が適用される場合、異常取引をFIU-Nederland(金融情報機関)に報告します。FIUが報告を評価します。内部的な懸念のみでは、取引が違法であるとは断定されません。
関連するWwftの義務の対象となる事業者のみが、これらの報告を行う必要があります。これらの事業者は、FIU-Nederlandの公式報告ガイダンス、ならびに報告または関連情報の開示に関する適用される法的制限に従う必要があります。リスク評価、顧客確認、内部エスカレーション、および外部報告は相互に関連するステップですが、それぞれ独自の法的根拠と範囲を有しています。
オランダのAML要件の比較:義務対象事業者、その他の企業、およびUBO情報
主な違いは、規制対象活動によって引き起こされる義務と、通常の会社管理の一環として会社に適用される義務の間にあります。BVのUBO登録、記帳、および年次報告は、Wwftに基づく顧客デューデリジェンスや取引報告の代わりにはなりません。UBO情報のみによって事業が義務対象事業者であるかどうかが決まるわけではありません。
| 事業者または記録 | 適用され得る事項 | 証明されない事項 |
|---|---|---|
| Wwftの対象となる活動を行う事業者 | 適用されるWwftの規定により要求される場合における、顧客デューデリジェンス、リスクベースの統制、記録保持、および異常取引の報告。 | 正確な統制内容または監督機関は、すべてのセクターで一様ではありません。活動内容および適用される規則によって異なります。 |
| Wwftの規制対象活動を行わないオランダ企業 | その法的形態および状況に適用される、一般的な企業、税務、記帳、および提出の義務。 | オランダでの法人設立のみをもって、Wwftの顧客確認や異常取引報告の義務が生じることはありません。 |
| UBO情報の登録が義務付けられている事業者 | 要求に応じて実質的支配者を登録すること。BVの場合、UBOの基準は原則として25%を超える所有権、議決権、または持分、あるいは他の手段による支配であり、変更があった場合は7日以内に報告すること。 | 登録それ自体によってその事業者が義務対象事業者となるわけではなく、義務対象事業者による顧客デューデリジェンスに代わるものでもありません。 |
義務対象主体にはどのような義務が適用される可能性がありますか?
Wwftは、どの機関および専門家がその要件の対象となるかを定めています。活動がその範囲に該当する場合、適用される規則により、カスタマー・デューデリジェンス、リスクベースの措置、記録の保持、ならびにFIU-Nederlandへの異常取引の報告が義務付けられることがあります。該当する監督機関およびセクター別ガイダンスは活動によって異なります。登録事項についてはKVKの公式UBO情報を、Wwftの管理統制については所轄監督機関のガイダンスをご参照ください。あるセクターの手続きが別のセクターにも適用されると想定しないでください。
UBO情報が証明するものと証明しないもの
UBO登録は企業情報に関する義務であるのに対し、カスタマー・デューデリジェンスは義務対象主体が適用規則に基づき顧客に対して実施する管理統制です。25%超という閾値は、関連する登録手続きにおいてUBOを特定するための基準であり、企業にAML(アンチマネーロンダリング)義務があるかどうかを判定する一般的な基準ではありません。これらの義務が課されるかどうかは、活動内容およびWwftの適用範囲によって決まります。
企業の記録とAMLの証憑資料は明確に区別して保管してください。簿記および年次報告は一般的な管理業務を裏付けるものですが、適用されるAMLプロセスにおいて当該情報の収集と記録が具体的に義務付けられていない限り、顧客確認や報告判断を記録するものではありません。企業の記録および届出に関する個別の概要については、オランダでの事業開始に関するこちらのガイドをご覧ください。
実用的なオランダAMLコンプライアンスプロセスの構築方法
実行可能なプロセスは、チェックリストではなく適用範囲の判断から始まります。マネーロンダリングおよびテロ資金供与防止法(Wwft)は特定の活動および事業体に適用されるため、まずは事業が実際に行っていることと法律の要件を照合します。事業が適用対象内である場合は、その活動に適用される義務を特定し、その実施に関する責任を割り当て、統制と決定の証跡を保持します。適用対象外である場合は、AML手続きを自動的に全社的な義務として扱わないようにしてください。
適用範囲を最優先とするコンプライアンスレビュー
事業が提供するサービス、その提供方法、関与する顧客および取引の種類をマッピングします。その全体像をWwftおよび関連する公式ガイダンスと照合します。検討した規定やガイダンス、評価日、前提条件など、結論の根拠を記録します。これにより、事業の活動が変更された場合の参照基準が作成されます。
事業が新しいサービスを導入したり、顧客基盤を変更したり、運営方法を変更したりした場合は、分類を再検討します。これらは実務的なレビューの契機であり、法定のレビュー期限ではありません。変更によって活動がWwftの対象となる可能性がある場合は、前回の結論に頼る前に適用される規則を評価してください。
文書化、責任、および継続的レビュー
Wwftが適用される場合は、関連する統制の責任者と、従業員が懸念を提起する方法を定めます。組織体制は事業内容およびその法的義務に適合していなければなりません。適用される要件で義務付けられている場合は、リスク評価、顧客確認、エスカレーション、および決定に関する日付入りの記録を保持します。目的が異なる場合は、これらの資料を日常の記帳や年次決算の記録とは区別して保管してください。通常の会計記録だけでは、AML固有の統制が完了したことを証明することはできません。
固定されたスケジュールを無理に設定することなく、プロセスにレビューを組み込みます。新サービス、異例の顧客関係、または適用されるガイダンスの変更が、新たな評価の契機となり得ます。事業体に適用される規則およびガイダンスに照らして、保存期間、報告期限、および守秘義務の制限を確認してください。報告手続きについては、FIU-Nederlandの公式情報を参照してください。報告義務は、法律によって事業体に課されている場合にのみ適用されます。
適用範囲を最優先とするアプローチにより、オランダ企業のコンプライアンスを適切な規模に保つことができます。会社の通常の記録を維持し、活動によって適用が必要となる場合にのみAML統制を追加します。
継続的なオランダコンプライアンスサポート:AML統制と企業管理の連携
AML統制と企業管理は並行して機能しますが、目的は異なります。正確な記帳、税務申告、および会社記録は、Dutch BVが一般的な管理義務を果たし、その活動の信頼できる全体像を提供するのに役立ちます。ただし、それら自体は、義務付けられた事業体がWwftの要求に従って顧客デューデリジェンスを完了し、リスクを評価し、または疑わしい取引を報告したことを証明するものではありません。
会計と総務・管理業務の位置づけ
日常の財務記録とAML固有の証跡を整理し、それぞれを意図した目的に応じて確認できるようにします。帳簿に記録された取引は義務付けられた事業体のレビューを裏付ける場合がありますが、義務付けられている顧客確認、リスク評価、または報告決定の代わりにはなりません。会計業務や総務・管理業務が外部プロバイダーによってサポートされている場合でも、義務付けられた事業体の義務はその事業体自体に残ります。
年次報告、記帳、および税務申告は、AMLとは異なる個別の規則に従います。企業の提出要件については、年次決算の提出に関するKVKの公式ガイダンスを参照してください。海外の創業者は、より広範な企業管理情報について、オランダでの起業に関する本ガイドを確認することもできます。いずれの情報源も、Dutch BVの活動がWwftの対象となるかどうかを決定するものではありません。法律および関連する公式ガイダンスに照らして個別に評価してください。
海外の創業者向けの実務的な次のステップ
継続的なプロセスでは、会社が実際に行っている活動は何か、それらの活動に適用される公的規則はどれか、どの証拠を保持する必要があるかという3つの点に焦点を当て続けます。事業がWwftの適用範囲内にある場合は、適用される統制およびエスカレーションの責任を割り当て、必要に応じて評価および決定に関する日付入りの記録を保持します。サービス、顧客、または事業運営の取り決めが変更された場合は、適用範囲の評価を再検討してください。企業の決算書やUBO登録がAMLの適用可否の判断基準になると決めつけないでください。
Intercompany Solutionsは、記帳、税務申告、年次報告など、オランダ法人向けの会計および企業管理サポートを提供しています。このサポートは会社記録の維持に役立ちますが、義務付けられた事業体の法的義務に代わるものではなく、AML規則が適用されるかどうかを判断するものでもありません。海外の創業者は、オランダ法人の管理ニーズと、それらがより広範なコンプライアンス責任とどのように関連しているかについて相談することができます。
明確なコンプライアンスプロセスの導入
まずは、オランダの事業が実際に行っていることを分類することから始めます。Wwftの義務は、単にDutch BVであるかどうかではなく、その活動が法律の適用範囲に入るかどうかによって決まります。規則が適用される場合は、関連する確認事項、報告義務、および公式ガイダンスを特定し、決定事項を文書化して責任を割り当てます。
AML統制は、日常の企業管理とは明確に区別してください。正確な決算書、税務申告、および企業記録は健全な事業運営を支えますが、顧客デューデリジェンスや義務付けられた事業体に適用されるその他の義務に代わるものではありません。この区別は、すべてのオランダ企業が同じAML義務を負っていると想定することなく、オランダ企業のコンプライアンスサービスを適切に適用するために不可欠です。
Intercompany Solutionsは、オランダ企業の設立およびオランダ法人向けの会計、税務申告、企業管理を含む継続的な事業管理により、海外の起業家をサポートします。活動の範囲が確定したら、関連する記録を整理し、どの要件に継続的な注意が必要かを特定します。
活動に基づいた明確なアプローチにより、企業の責任を管理するための実用的な基盤が整います。オランダ法人の会計および企業管理については、Intercompany Solutionsにお問い合わせください。
よくある質問
すべてのオランダ企業はマネーロンダリング防止規則を遵守する必要がありますか?
いいえ。オランダのマネーロンダリングおよびテロ資金供与防止法(Wwft)は、オランダで設立されたすべての企業ではなく、その活動に基づいて特定の機関および専門家に適用されます。Dutch BVの記帳、税務、および年次報告の義務は、Wwftの義務とは別個のものです。AML規則が適用されるかどうかを評価するには、会社の実際のサービスをWwftと照合してください。
オランダのAML規則に基づき義務付けられた事業体とみなされるのはどのような事業者ですか?
義務付けられた事業体とは、その活動がWwftの対象範囲に含まれる機関および専門家です。サービスおよび適用条件に応じて、例として銀行その他の金融機関、特定の暗号資産サービスプロバイダー、会計士、税務顧問、管理事務所、特定のサービスを行う弁護士や公証人などが含まれます。正確な範囲は、法定の分類および実施される活動によって異なります。会社の名称や法的形態に依存するのではなく、Wwftおよび関連する監督ガイダンスを参照してください。
オランダにおける顧客デューデリジェンスとは何を意味しますか?
顧客デューデリジェンス(CDD)とは、Wwftによって義務付けられている場合に、義務付けられた事業体が実施しなければならない一連の確認事項です。これには、顧客の特定と確認、実質的支配者に関する関連情報の把握、ビジネス関係の目的と意図された性質の理解などが含まれます。必要な措置は、適用される規則およびリスク評価によって異なります。身分証明書を非公式に回収するだけでは、法的なCDD要件を満たすとは限りません。
オランダ企業は疑わしい取引を報告しなければなりませんか?
関連するWwftの報告義務の対象となる事業体のみが、その枠組みに基づいて取引を報告する必要があります。オランダでは、報告義務は該当する指標に照らして評価された異常取引(unusual transactions)に関するものであり、報告はFIU-Nederlandに対して行われます。FIUは報告を分析し、取引が疑わしい(suspicious)かどうかを判断します。関連する法的範囲外にあるオランダ企業は、単にオランダに登記されているという理由だけでこの報告義務を負うことはありません。
UBO登録簿はマネーロンダリング防止コンプライアンスとどのように関係していますか?
UBO登録とAML顧客デューデリジェンスは、関連していますが別個の要件です。Dutch BVの場合、UBOの基準は通常、25%を超える所有権、議決権、もしくは持分、またはその他の手段による支配です。この基準は、関連する登記の文脈においてUBOを特定することに関するものであり、Dutch BVが義務付けられた事業体であることを証明するものでも、顧客確認や報告義務に代わるものでもありません。登録情報については、KVKのUBOガイダンスを参照してください。
外国人が所有するオランダ企業はオランダのAML要件の対象となりますか?
はい。外国資本であること自体によってオランダ企業がWwftの適用を免除されることはなく、自動的にAML義務の対象となるわけでもありません。中心となる問題は、実際の活動が法律の適用範囲に入るかどうかです。海外の創業者にとって、コンプライアンス計画はそれらの活動を分類することから始め、次に適用されるオランダの規則を確認し、事業に必要な統制を文書化する必要があります。
最終確認日:2026年10月
出典
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |