


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
完全な記帳は、Dutch BVの報告義務を果たすための基盤です。海外の所有者にとって、記録が国境を越えて収集される場合、Dutch BVの記帳要件を管理することはより困難になることがあります。日常の取引はVAT申告、年次決算書、税務報告に反映されるため、記録に不備があると複数の申告に影響が及ぶ可能性があります。
明確なプロセスを確立することで、これらの義務の管理が容易になります。本ガイドでは、BVが保持すべき財務記録およびデジタル記録、それらの保存期間、ならびに記帳がVATおよび年次報告をどのように支えるかについて解説します。また、主要な申告義務を区別して説明しているため、それらを単一のタスクとして扱うのではなく、個別に計画を立てることができます。
事業年度を通じて記録を整理し、遠隔で情報を連携させ、定期的な提出期限に備えるための実践的な手順を掲載しています。一貫したワークフローにより、BVは管理業務を常に報告可能な状態に保ち、コンプライアンスの予測可能性を高めることができます。
主なポイント
- 記帳業務と、VAT申告、法人税申告、年次決算書の提出は別個に管理してください。それぞれが独立した報告タスクです。
- 取引の追跡および確認ができるよう、請求書、銀行記録、領収書、契約書、関連する給与記録を整理してください。
- 記録の保存期間を一貫して適用してください。原則7年間、不動産関連は10年間です。
- 該当するVAT税率(21%/9%/0%)を適用し、完全な取引記録を用いてVAT申告書の作成および確認を行ってください。
- 25%超のUBO基準や、7日以内のUBO変更報告義務など、定期的な確認項目をワークフローに組み込んでください。
目次
Dutch BVの簿記が対象とする範囲、および決算書提出との違い
Dutch BVは非公開有限責任会社、すなわちBesloten vennootschapです。その財務管理は年度末だけの業務ではなく、継続的な責任です。簿記とは、財務取引を記録し、それを裏付ける証憑書類を保存することを意味します。報告の根拠となる記録は、当局に提出される報告書だけでなく、Dutch BVの簿記要件の一部となります。
簿記にはどのような責務が含まれるか?
事業取引を一貫して記録し、その内容を説明する証憑書類を整理します。例えば、売上請求書は顧客に対する売掛収益を記録し、関連する銀行取引明細は支払いが受領されたかどうか、またいつ受領されたかを示します。仕入請求書と支払証明書は、事業経費の記録を裏付けます。これらの項目を関連付けることで、数値をその発生源まで追跡することが容易になります。
Belastingdienstは、事業管理を税務申告の基礎と位置付け、事業者に検査のために利用可能な状態にしておくことを義務付けています。そのガイダンスは、デジタル記録を含む裏付け記録を網羅しています。事業記録の保管に関するBelastingdienstのガイダンスでは、保存義務について説明されています。簿記は報告を準備し裏付けるものですが、簿記自体がBVに代わってVAT申告書や法人税申告書を提出するわけではありません。
簿記がBVの報告にどのように結びつくか
簿記は証拠を記録して整理し、報告はそれらの記録を使用して申告書や年次決算書を作成・提出します。提出書類の作成および確認を行う前に、基礎となる取引が正確に記録されている必要があります。
VATについては、簿記が申告書の作成に使用される売上および仕入の情報を提供します。法人税については、会計帳簿および裏付け記録が税額計算のための情報を提供します。年次決算書は、事業年度におけるBVの財務状態および経営成績を要約したものです。これらは同じ基礎管理データに依存していますが、別個の報告業務です。
年度末から12か月以内にKVKに提出される年次決算書は、BVに適用される提出期限です。KVKは、その年次決算書の提出に関するガイダンスで義務と手続きを説明しています。完全で追跡可能な記録があれば、決算書の作成、差異の調査、会社の財務状況の把握が容易になります。また、申告書や報告書の数値に関する質問にBVが対応するのにも役立ちます。
Dutch BVが保存すべき記録とその保存期間
BVの管理体制は、記録された取引をそれを裏付ける証憑書類または情報まで追跡できるものでなければなりません。この要件は、請求書や紙の書類だけでなく、体系的に整理された記録全体に適用されます。以下の区分は整理のための実践的な例であり、網羅的な法定チェックリストではありません。
整理すべき中核的な財務書類
裏付けとなる活動ごとに記録を分類します。これにより、仕訳の検証、差異の調査、報告のための情報準備が容易になります。
- 売上:顧客への請求書、クレジットノート、および関連する支払情報。
- 仕入および経費:仕入先請求書、領収書、および費用の事業目的を説明する書類。
- 銀行取引活動:入出金を記録された項目と照合するのに役立つ取引明細書および取引詳細。
- 契約書:反復的なサービスや多額の購入など、取引を裏付けまたは説明する契約。
- 従業員関連取引:関連する給与計算記録、および従業員に関して記録された金額を裏付ける書類。
実務上可能な限り、裏付け記録は関連する取引に紐づけて保管してください。例えば、仕入先請求書、支払仕訳、銀行取引は、同一の経費の一部として識別可能である必要があります。関連する電子メールやダウンロードした銀行取引明細書などのデジタル記録も、管理書類の一部となり得ます。事業記録の保管に関するBelastingdienstのガイダンスでは、管理要件および保存要件が説明されています。
オランダ企業における記録保存期間
記録は7年間保存(不動産関連は10年間)。Belastingdienstは、事業記録に対して標準7年間の保存期間を定めており、不動産に関連する記録に対しては10年間の保存期間を定めています。より長い保存期間は該当する不動産記録に適用されるものであり、BVが保有するすべての書類に自動的に適用されるわけではありません。保存期間は、その情報が最新でなくなった時点から開始されます。
該当する期間を通じて検索可能な状態が維持されるように記録を整理してください。明確な分類と一貫したファイル名を使用し、裏付け書類と簿記仕訳との間の関連性を維持します。これにより、記憶に頼ったり無関係なファイルを検索したりすることなく、BVが取引に関する質問に対応できるようになります。専門的な会計サポートも、BVが財務記録および関連する報告を整理する上で役立ちます。
Dutch BVの簿記がVAT記録および申告をどのように支えるか
VAT申告は、申告書の数値を基礎となる事業取引に関連付けることに依存しています。適切に整理された元帳は、売上と仕入を請求書、クレジットノート、支払記録と統合します。これにより、BVがVAT申告書を作成する前に、取引が一貫して記録されているかどうかを確認することが容易になります。
VAT報告の立証に役立つ簿記記録とは?
売上については、売上請求書およびクレジットノートなどのその後の修正を、対応する会計仕訳と照合します。仕入については、仕入先の請求書を経費仕訳および関連する支払情報と紐付けます。これらの関連付けは、不足している書類、重複仕訳、または管理データと申告数値との間の差異を特定するのに役立ちます。
何が提供または購入され、その金額がどのように記録されたかを説明できるよう、各取引記録を十分に明確に保ちます。特定の取引を裏付けるために必要な書類はその状況によって異なる場合があるため、一つの例を完全な証拠チェックリストとして扱わないでください。Belastingdienstは、事業者がVAT申告書を提出する方法を説明し、VAT税率および免税に関するガイダンスを提供しています。
帳簿上における異なるVAT税率の取り扱い方法
オランダのVAT税率は21% / 9% / 0%です。この税率体系自体は、特定の製品やサービスにどの税率が適用されるかを示すものではありません。正確なVATの取り扱いは取引によって異なるため、記録および報告を行う前に、現行のBelastingdienstのガイダンスと照らし合わせて適用される税率および取り扱いを確認してください。
以下の表は、取引に関連付けるべき記録の例を示しています。特定の供給にVAT税率を割り当てるものではありません。各取引をその個別の事実に基づいて評価してください。
| 取引の種類 | 一般的な裏付け記録 | 確認すべきVATの取り扱い |
|---|---|---|
| BVによる売上 | 売上請求書および関連するクレジットノート | 特定の供給に適用されるVATの取り扱いを確認する。 |
| BVによる仕入 | 仕入先請求書および関連する支払記録 | 表示されたVATおよびその購入に適用される取り扱いを確認する。 |
| 記録された売上または仕入の修正 | クレジットノートまたは修正を説明するその他の書類 | 修正がVAT記録および申告書にどのように影響するかを確認する。 |
実務的な統制として一貫した簿記プロセスを採用してください。管理データ内の各VAT数値は、関連する取引およびその裏付け記録まで追跡可能である必要があります。見慣れた税率や過去の取引が自動的に再度適用されると想定するのではなく、公式のガイダンスに照らして取り扱いを確認してください。
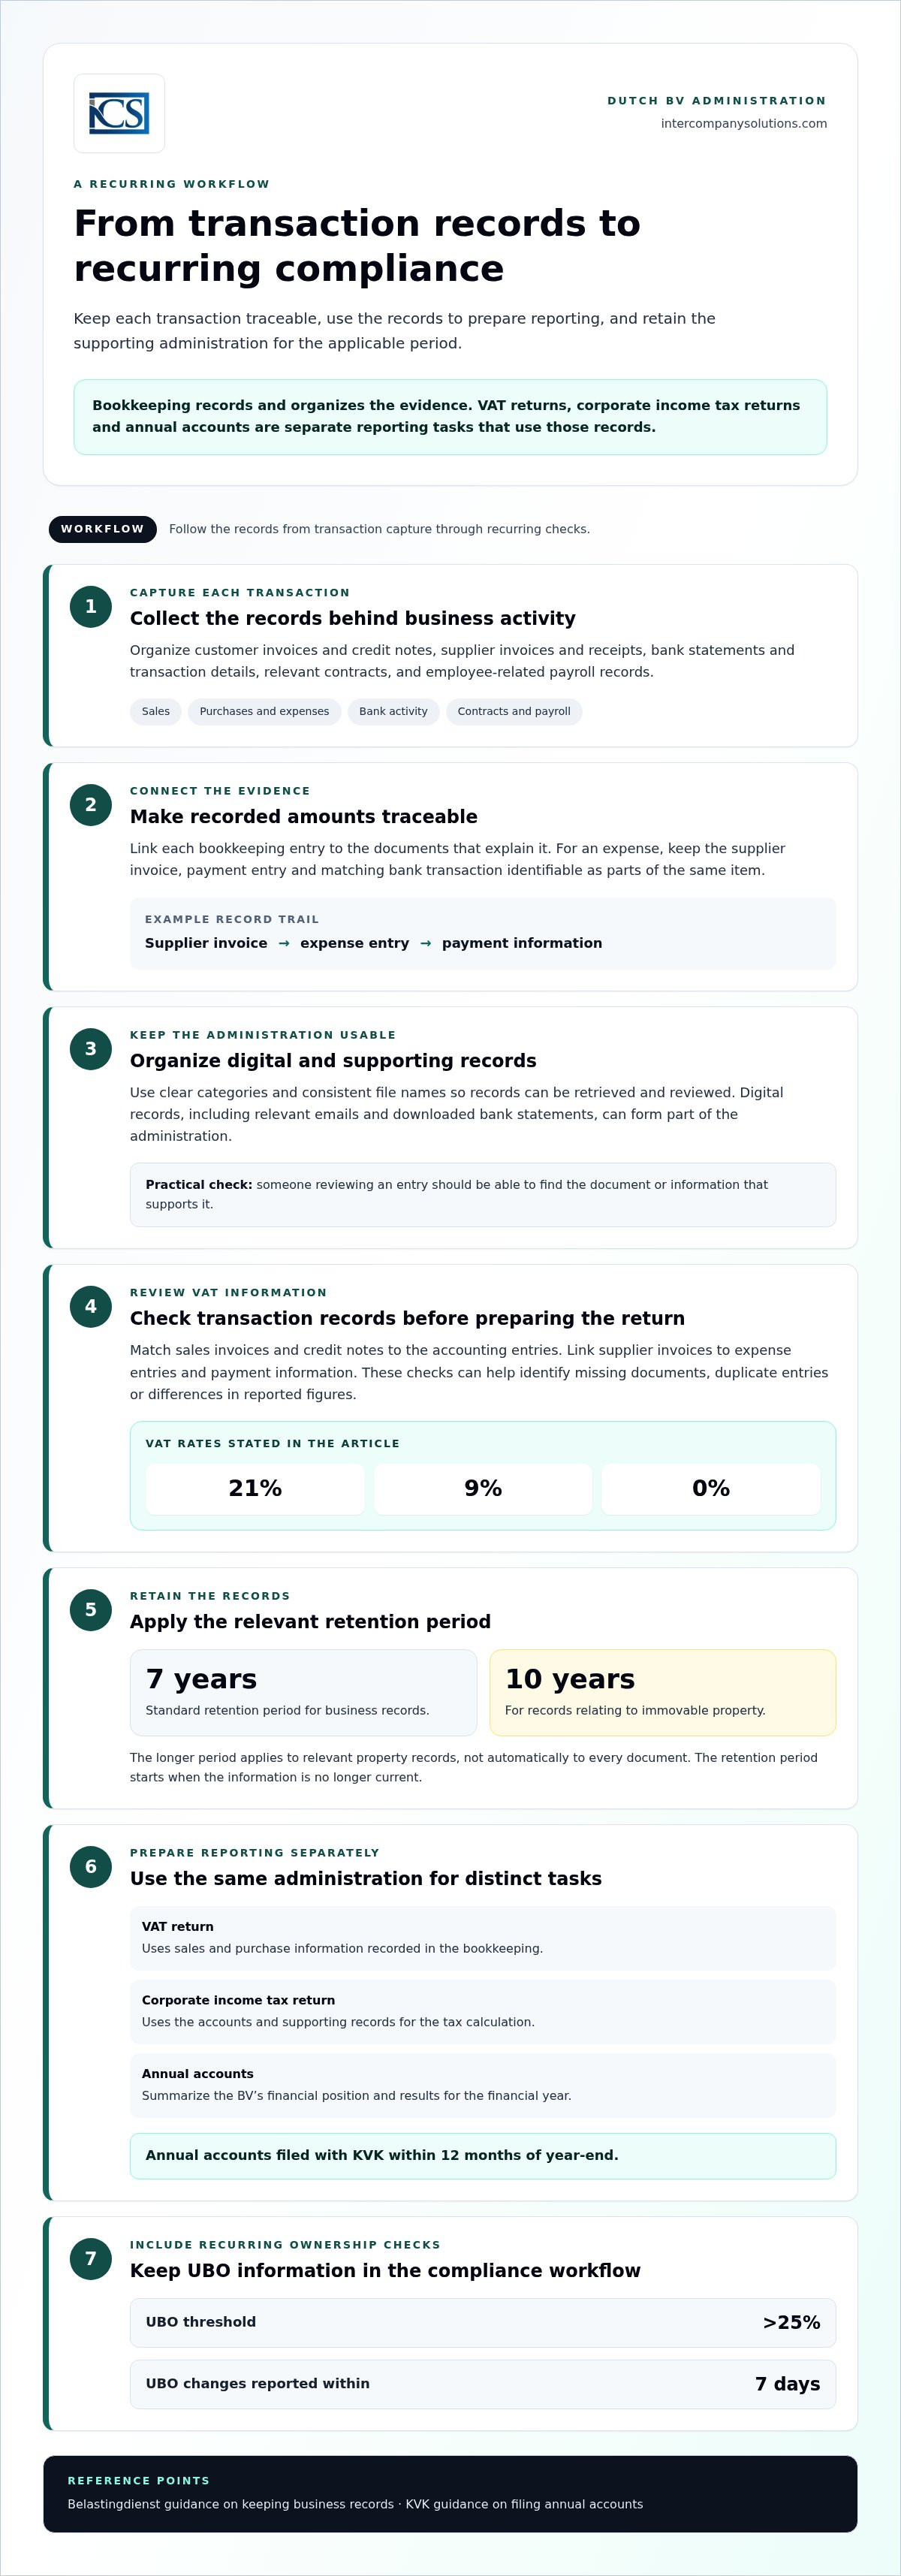
定期的なコンプライアンスのための実践的なDutch BV記帳ワークフロー
再現可能なプロセスは、取引記録を最新の状態に維持するのに役立ち、同一の基礎管理データから報告書を作成することを容易にします。以下の手順は実践的なワークフローであり、規定された申告スケジュールではありません。BVの事業活動および報告の必要性に適した収集とレビューのリズムを設定してください。
再現可能な記録管理ルーチン
- 書類の収集と分類。売上請求書、仕入請求書、領収書、契約書、銀行記録、および該当する場合は給与関連書類を収集します。後から確認できるよう、取引の種類または会計期間ごとにファイリングします。
- 各取引の記録。記帳システムに収入、費用、その他の事業取引を入力し、入力内容を裏付け書類と紐付けます。
- 銀行取引の照合。記録された入出金と銀行取引を照合します。差異を原因不明のまま放置せず、一致しない項目を調査します。
- 不備や不整合のレビュー。不足書類、重複入力、または原始記録と一致しない金額がないか確認します。定期的なレビューの中でこれらを解決することで、報告書の作成時における遅延を減らすことができます。
- 報告情報の作成。レビュー済みの記録を使用して、付加価値税申告書、法人所得税申告、および年次決算書を作成します。これらは個別の義務であり、1つを完了しても他の義務の代わりにはなりません。
UBOの変更と年次決算書を個別に管理する
所有権および支配関係の情報は、独立した企業コンプライアンスのチェック項目として管理してください。UBOの基準値は25%超です。UBOの変更は7日以内に報告する必要があります。登録および変更については、KVKのUBOレジスターガイダンスで説明されています。この更新は、日常の簿記や税務申告とは別個のものです。
年次決算書は個別の期末プロセスに従います。適用される提出期限は、事業年度末から12か月以内にKVKへ年次決算書を提出することです。BVの事業年度末を基準に準備、承認、提出を計画し、具体的な手続きについては年次決算書の提出に関するKVKガイダンスをご参照ください。付加価値税申告書、UBO更新、年次決算書は、それぞれ目的と発生の契機が異なるため、個別に管理してください。
一貫したワークフローを確立することで、所有者は不足している情報を早期に特定し、原始証憑から報告までの明確な経路を維持できます。
外国人創業者としてのDutch BVの簿記管理
他国からDutch BVを管理する場合、異なる拠点にいる関係者からの書類回収、記録の最新状態の維持、報告準備の調整が難しくなることがあります。適用される帳簿記録プロセスは同様ですが、業務の体制や各ステップの担当者は所有者が決定できます。責任分担を明確にすることで、申告書や年次報告書の提出期日間際になって情報不足が判明する事態を防ぐことができます。
専門家に簿記を引き継ぐ前に準備すべきこと
所有者は、BVの取引記録を収集し、関連する会社情報を統一した形式で提供することで、プロセスをより円滑に進めることができます。実務的な引き継ぎには以下が含まれます。
- 売上請求書、仕入請求書、領収書、および関連するクレジットノート
- 該当期間の銀行取引明細書または取引情報
- 重要または反復的な取引を説明する契約書その他の文書
- BVに従業員がいる場合、関連する給与情報
- 管理状況を把握するために必要な会社情報および過去の報告記録
規則性のあるファイル名を使用し、期間や取引タイプごとに書類を分類してください。複数の報告期間にわたって書類を溜め込まず、合意した実務ルーチンに従って新しい情報を定期的に提出してください。これらは実務的な調整手順であり、個別の法定提出期限ではありません。会計記録の詳細な説明については、Dutch BVの会計に関する専用ガイドを参照し、該当する場合はVAT登録に関する公式のBelastingdienstガイダンスも併せてご確認ください。
専門家による会計サポートが役立つ場合
所有者は、日常的な記録を社内で保持しつつ、仕訳のレビュー、VAT申告の作成、年次税務申告の処理、または年次報告の集計において支援が必要な場合に、専門家のサポートを求めることができます。これは、国境を越えて管理が行われている場合、責任が複数の関係者に分かれている場合、または取引記録と報告業務を関連付ける一連のプロセスが必要な場合に有用です。サポートの範囲は、会社が社内で維持する業務内容に合わせて調整できます。
Intercompany Solutionsは、簿記、VAT申告、年次税務申告、年次報告に関する会計サポートを提供しています。創業者の皆様は、初回の無料相談を通じて、帳簿記録プロセスや必要なサポートについてご相談いただけます。
BVの簿記を反復可能なプロセスにする
信頼性の高い簿記は、完全で検索可能な記録から始まります。原始証憑を整理して保管し、義務付けられている保管期間(7年間、不動産関連は10年間)保持してください。これらの記録を使用してVAT報告を作成・レビューし、税務申告と年次決算書は個別の義務として管理してください。
自ら管理を行う場合でも、海外から調整を行う場合でも、一貫したルーチンが役立ちます。定期的に書類を収集し、取引と銀行の動きを照合し、報告書類を作成する前に不備がないか確認してください。これにより、会社の記録をより明確に把握でき、コンプライアンス上の判断を行うための体系的な基盤が得られます。
簿記、VAT申告、年次税務申告、年次報告のサポートについては、Intercompany Solutionsの無料初回相談をご予約ください。
貴社BVの財務管理および報告のための反復可能なプロセスを構築しましょう。
よくある質問
Dutch BVはどのような簿記記録を保管しなければなりませんか?
Dutch BVは、売上請求書、仕入請求書、領収書、銀行情報、契約書、関連する給与計算書類など、財務取引を説明する記録を保管する必要があります。具体的な記録は会社の活動によって異なるため、これらの例は網羅的な法的リストではなく、実務的な分類です。整理された証憑書類は、簿記の記帳内容を追跡し、正確な報告を裏付けるのに役立ちます。現在の要件については、事業記録に関するBelastingdienstのガイダンスを参照してください。
Dutch BVは記録をどのくらいの期間保管しなければなりませんか?
記録は7年間(不動産関連は10年間)保管されます。10年の期間は不動産に関連する記録に適用され、他のすべてのBV記録に一般化されるべきではありません。保管期間は、その情報が最新でなくなった時点から開始します。該当する期間を通じて、記録を整理し、検索・取得可能な状態に保ってください。Belastingdienstは保管規則とその適用範囲について説明しています。
Dutch BVは毎年年次決算書を提出する必要がありますか?
はい。BVはその事業年度について、オランダ商工会議所であるKVKに年次決算書を作成し提出しなければなりません。年度末から12か月以内にKVKに年次決算書を提出することで、提出期限を満たします。簿記記録は決算書の作成を裏付けるものですが、これらの記録は提出される年次決算書そのものとは異なります。手続きの詳細については、現在の年次決算書の提出に関するKVKガイダンスを参照してください。
Dutch BVは簿記においてどのVAT税率を記録すべきですか?
オランダのVAT税率は21%/9%/0%です。この税率区分自体は、特定の製品やサービスにどの税率が適用されるかを決定するものではありません。適切なVATの取り扱いは具体的な供給や取引の状況によって異なるため、記帳したり申告書に含めたりする前に、現在のBelastingdienstのガイダンスに照らして個々のケースを確認してください。BelastingdienstのVAT税率ガイダンスでは、税率とその適用について説明されています。
Dutch BVはどのくらいの頻度で簿記を更新する必要がありますか?
BVは、記録の完全性を保ち、いつでも確認できるようにするための実務的な方法として、定期的に簿記を維持・更新する必要があります。法的期限としてここに定められた単一の記帳頻度はありません。この日常業務は、それぞれの適用要件に従うVAT申告スケジュールや年次報告期日とは区別して管理してください。書類を一貫して収集し、記録された取引を銀行の入出金記録と照合することで、申告書の作成前に不足している情報を特定するのに役立ちます。
Dutch BVのUBO情報が変更された場合はどうなりますか?
UBOの基準値は25%超であり、UBOの変更は7日以内に報告されなければなりません。この報告義務は、日常的な記帳や年次決算書の提出とは別個のものです。BVは所有権や支配権の変更を監視し、企業のコンプライアンス記録を財務取引記録とは区別して保管する必要があります。報告の詳細および適用要件については、UBO登録簿に関する現在のKVKガイダンスを参照してください。
海外の創業者がDutch BVの簿記をリモートで管理することはできますか?
はい。海外の創業者であっても、請求書、銀行情報、その他の証憑書類を整理して継続的に共有や確認を行うことで、リモートで簿記を管理・調整できます。定期的なプロセスを確立することで、事業主および決算書作成者が報告期日に間に合うよう不足情報を特定するのに役立ちます。専門的な会計サポートは、簿記、VAT申告、年次税務申告、年次報告を支援することができますが、記録および申告が適切に管理されていることを確認する責任は依然としてBVにあります。
最終確認日:2026年10月
情報源
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ企業登録簿への登録
- Business.gov.nl - 株式非公開会社(BV)
- Burgerlijk Wetboek Boek 2(オランダ民法第2編、法人)
- Rijksoverheid - 起業(Ondernemen)
- Belastingdienst - 法人税率
- Belastingdienst - 給料税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 事業者向けVAT(btw)
- 欧州委員会 - VAT規則および税率
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス関連法および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |