
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
正確な法人税申告は、単に申告書を作成するだけにとどまりません。オランダの法人税会計士は、貴社の簿記、税務計算、申告、および事業環境を連携させる必要があります。特に所有権や取引が国境を越える場合はなおさらです。サポートを選択する前に、どの業務が含まれているか、提出すべき記録は何か、そして誰が申告書をレビューおよび承認するかを明確にしてください。
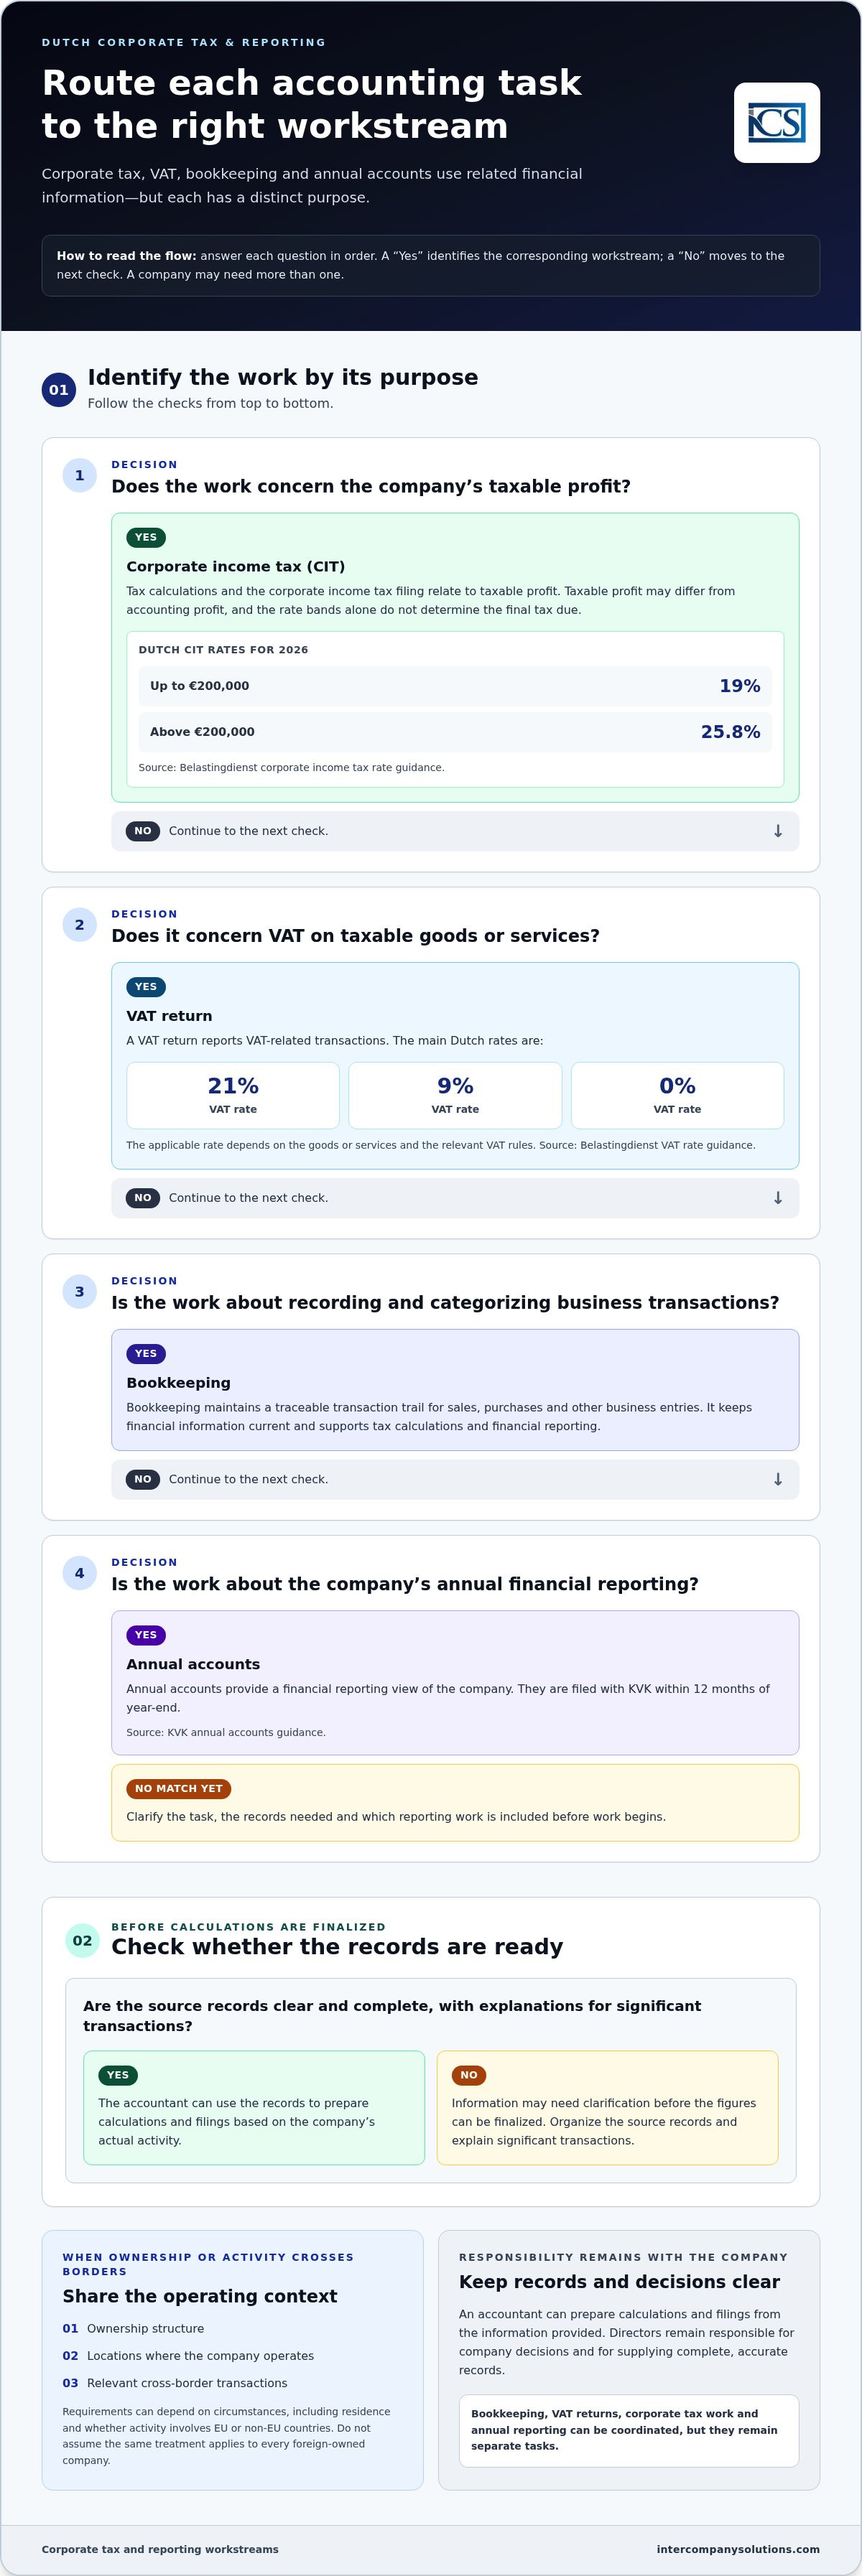
まずは、貴社が対応を必要とする業務を特定することから始めましょう。法人税申告書、VAT申告書、簿記、年次決算書は、一部同一の財務情報を使用するとしても、それぞれ異なる目的を持っています。
本ガイドでは、法人税会計サポートの役割と限界、整理すべき会社情報および記録、ならびに会計士を選定する際の留意点について解説します。また、税務申告をより広範な簿記および会計サポートにどのように組み込むことができるかを示し、貴社の責務をより明確に把握した上で継続的なコンプライアンスを計画できるようにします。
重要ポイント
- 法人税会計士は税務計算および申告をサポートできますが、簿記、VAT申告、年次報告にはそれぞれ個別の役割があります。
- 2026年のオランダ法人税(CIT)率は200,000ユーロまでが19%、200,000ユーロ超が25.8%であり、課税所得は会計上の利益と異なる場合があります。
- 社内対応、ソフトウェア主導型、外部サポートを、業務範囲、継続性、記録に対する責任、および税務の専門知識へのアクセスに基づいて比較検討してください。
- 財務記録を整理し、取引を分類して、関連する会社の事業背景を共有してください。記録の保存期間は7年間、不動産関連の場合は10年間です。
- 業務開始前に会計および税務タスクを整理し、初回相談を利用して貴社のニーズと提案された業務範囲について話し合ってください。
目次
オランダの法人税務会計士が対応する業務
法人税務会計士は、税務関連記録の整理、課税所得の計算、法人税申告書の作成、および関連する報告業務の調整を支援します。簿記担当者は主に取引の記録と分類を行います。これらの役割は重複することもありますが、税務業務は計算および申告要件に対応するために基礎となる記録を利用するのに対し、簿記は財務情報を最新かつ追跡可能な状態に維持します。
業務範囲は、会社の組織構造、事業活動、および報告ニーズによって異なります。会計士は提供された情報に基づいて計算や申告書を準備できますが、会社の意思決定、ならびに完全かつ正確な記録を提供する責任は取締役が負い続けます。専門家によるサポートがあっても、会社の情報および選択に対する経営陣の責任が免除されるわけではありません。オランダ税務当局の法人税ガイダンスには税務フレームワークが説明されています。より広範な背景情報については、Corporate tax in the Netherlandsをご参照ください。
法人税申告と継続的な会計業務の違い
税務申告は、より広範な財務記録および報告サイクルの一部です。簿記は、売上、仕入、その他の事業仕訳に関する取引履歴を維持します。これらの記録は税額計算や財務報告を支えるものですが、取引を記録することと、その税務上の取扱いを決定することは同一ではありません。
法人税とVATは別個の義務です。法人税は会社の課税所得に関連し、VATは物品またはサービスの課税対象となる供給、および関連する取引に対して請求または計上されたVATに関連します。計算方法、申告書、および規則はそれぞれ異なります。会社は、簿記、VAT申告、法人税業務、年次報告の調整を必要とする場合がありますが、これらは依然として別個の業務です。会計士はこれらを連携させ、それぞれに必要な情報を特定する支援を行います。
国際的な所有構造が業務関係に与える影響
国際的な所有構造のみによって、オランダにおけるすべての税務義務が決定されるわけではありません。関連する詳細情報には、会社の所有者、事業拠点、関連当事者間取引または国境を越える取引の有無などが含まれます。これらの事実により、どのような記録や説明が必要かが特定されます。所有者や法人が居住者か非居住者か、あるいは事業活動にEU加盟国または非EU加盟国が関与しているかなど、状況によって要件は異なる場合があります。UAEなど複数の法域にわたって事業体を維持している企業の場合、Account Dubaiのような専門家を起用することで、現地の会計、監査、税務コンプライアンスを、グループ全体の広範な報告と確実に整合させることができます。ある外資系企業への税務上の取扱いが、そのまま別の企業にも適用されるとは考えないでください。
業務関係の開始時には、所有構造、会社の事業拠点、および国境を越える取引に関する明確な説明を共有してください。これにより、すべての外資系企業が同じ規則に従うと予断することなく、会計士が記録や報告要件を評価するための前提状況を把握できます。組織構造や進出のステップを計画している創業者は、starting a business in the Netherlandsを確認し、その会社の背景情報をその後の継続的な会計および税務業務に活用することも可能です。
会計士が調整するオランダの法人税および報告義務
オランダ法人の税務および報告業務は同一の基礎財務情報を利用しますが、それぞれの義務には独自の目的と申告プロセスがあります。会計士は、これらの業務に必要な記録と計算を調整することができます。会社側は、引き続き情報を完全な状態に保ち、決算および税務上の地位に影響を与える決定を検証する必要があります。
法人税の計算と申告
2026年のオランダの法人税率は、法人税率に関するBelastingdienstのガイダンスに規定されているとおり、200,000ユーロまでは19%、200,000ユーロを超える部分については25.8%です。これらの税率区分は計算の一部に過ぎず、会社の最終的な納付税額の完全な見積もりではありません。
課税所得は、会計上の利益と自動的に一致するわけではありません。簿記は取引を記録して財務諸表を支え、その上で税額計算によって会社の実績に関連する税務処理が適用されます。実際の事業活動に基づいた申告書を作成するために、会計士は明確な元資料および重要な取引に関する説明を必要とします。情報が不完全な場合、申告書を確定する前に数値の解明が必要となることがあります。
法人税申告書には独自の提出要件があります。提出期限は会社の状況によって異なる場合があるため、一般的な期日に頼るのではなく、法人税申告書に関する最新のBelastingdienstの指示に従ってください。申告書、根拠となる計算書、および簿記の整合性を保ち、数値が会社の記録から追跡できるようにしてください。
コンプライアンス全体におけるVATおよび年次報告
VATは法人税とは別個のものです。VAT申告書はVAT関連の取引を報告するのに対し、法人税申告書は課税所得を対象とします。オランダの主なVAT税率は21%、9%、および0%であり、適用される税率は物品またはサービス、および関連するVAT規則によって異なります。BelastingdienstのVAT税率ガイダンスには、税率とその適用について説明されています。VAT税率を用いて法人税を見積もったり、VAT申告書を法人税申告書の一部として扱ったりしないでください。
年次報告書は、もう一つの独立した報告義務です。KVK’s annual accounts guidanceに記載されているとおり、年次報告書は事業年度末から12か月以内にKVKに提出されます。これらは会社の財務報告としての観点を提供するものであるのに対し、税務申告は関連する財務情報に税法規定を適用するものです。簿記、VAT、税額計算、年次報告を連携して調整することで、これら個別の手続き全体にわたって一貫した記録を維持することができます。
貴社の申告義務や記録を総合的に評価・検討する必要がある場合は、Intercompany Solutionsと会計および税務の要件についてご相談いただけます。
オランダ法人向け法人税務会計士サポートの比較方法
適切なサポートモデルは、会社がカバーすべき業務内容や社内のリソースによって異なります。取引が限定的なDutch BVと、従業員を抱える企業、国境を越えた事業活動を行う企業、あるいは調整すべき複数の報告プロセスを持つ企業とでは、必要な体制が異なる場合があります。ソフトウェアは情報の整理に役立ちますが、状況に応じた個別の税務判断の代替とはならず、不足している事業背景の文脈を自律的に補完することもできません。
この比較表を活用して、業務がどこに位置づけられ、どこで追加のサポートが有益であるかをご確認ください。これらの選択肢を組み合わせることも可能です。例えば、簿記は社内で行い、税務や報告業務については外部のサポートを利用することもできます。
| サポートモデル | 範囲と継続性 | 記録と税務の専門知識 |
|---|---|---|
| 社内スタッフ | スタッフの処理能力、職務のカバー範囲、引き継ぎ体制に応じ、日常的な財務業務を継続的にカバーできます。 | 自社スタッフが記録の維持または調整を行います。オランダの税務専門知識へのアクセスは、チームの経験や利用する外部アドバイスに依存します。 |
| ソフトウェア主導の管理 | 定型化可能な簿記ワークフローを支援し、取引データを整理できます。継続性は、適切な運用、定期的な入力、システムへのアクセスに依存します。 | 入力される情報の品質に対する責任は、引き続き会社の担当者が負います。ソフトウェアはデータの警告表示や処理を行えますが、企業固有のあらゆる税務処理を独自に判断するわけではありません。 |
| 外部会計サポート | 合意された範囲で、継続的な簿記、税務、または報告支援を提供できます。継続性は、合意されたワークフローと適時の情報共有に依存します。 | 会社側が完全な記録と関連する説明を提供します。取締役が会社の決定および承認に対する責任を維持する一方で、合意された範囲内で税務の専門知識を利用できます。 |
会社の構造および事業活動に応じたサポートの選定
法的形態のみに依存するのではなく、業務内容を評価してください。取引量、国境を越えた売買、関連当事者間の取引、従業員、および報告要件を考慮します。活動が限定的なシンプルなDutch BVであれば、より小規模なサポート体制で管理できる場合があります。より多角的な事業運営では、記帳、BTW、給与計算、税務計算、および年次報告の間での緊密な連携が必要となる場合があります。会社形態それ自体によって特定の税務上の結果が確定したり、節税が保証されたりすることはありません。
会計および税務の連携範囲の確認
業務開始前に、タスクと引き継ぎフローを整理してください。記帳は基礎となる取引を整理し、BTW申告および年次税務申告はそれぞれの報告目的のために別個に関連財務情報を使用し、年次報告は会社の財政状態および経営成績を開示します。誰が原始証憑を提供し、異例の取引を説明し、ドラフト数値をレビューし、申告を承認し、事後質問に対応するかを合意しておきます。担当区分を明確にすることで、特に取締役や財務担当者が異なる拠点やタイムゾーンで勤務している場合の齟齬を減らすことができます。
Intercompany Solutionsは、外国資本の企業を含むオランダ法人向けに会計および税務サポートを提供しています。選択肢を検討している企業は、自社の活動や社内リソースに適した実用的な業務範囲を定めるために、会計および税務の要件について相談することができます。当初から責任範囲、記録、レビュー手順が明確になっていることを確認してください。
オランダの税務会計士向けに準備すべき記録および情報
取引を追跡し、疑問点を効率的に解決できるよう、記録を明確な順序で準備してください。完全かつ適時の原始証憑は記帳および税務業務を支えますが、いかなるチェックリストも、貴社の事業活動、所有構造、および個別の状況の精査に代わるものではありません。以下の記録は実践的な例であり、すべての案件で一律に義務付けられる固定的な書類一覧ではありません。
- 原始証憑の整理。 入手可能な請求書、銀行取引明細書、経費証憑、および会社の取引記録を収集します。統一されたフォルダ構造で書類を保管し、対象期間を容易に特定できるようにします。銀行支払いが複数の項目にわたる場合は、基礎となる取引と紐付けられる十分な裏付け明細を保持してください。
- 取引の分類と異例項目の説明。 記帳プロセスに沿って記録をグループ化し、多額の一時的費用、株主が関与する支払い、関連会社との取引など、背景説明が必要となり得る仕訳にフラグを立てます。その取引の内容および事業上の目的について、簡潔かつ客観的な説明を付記してください。明確な説明は、会計士が項目の計上方法や追加情報の要否を判断する上で役立ちます。
- 会社の状況および変更事項の共有。 当該期間における会社の活動、所有構造、事業拠点、および関連する変更の現状を提供してください。新規事業、会社の運営方法の変更、または通常の活動とは異なる取引について説明します。必要とされる情報は会社の事実関係によって異なるため、税務・会計上の取扱いを自己判断せず、不明点や異例の項目については相談してください。
記録の保存および所有関係情報
Belastingdienstの記録保存ガイダンスに従い、事業記録を7年間、不動産に関しては10年間保存してください。保存は将来的に基礎記録を参照できるようにするためのものであり、すべての書類が税額計算において同一の役割を果たすという意味ではありません。
所有関係の詳細も重要です。オランダのUBO登録における基準値は25%超であり、KVKのUBOガイダンスに記載されているとおり、UBOの詳細情報の変更は7日以内に報告しなければなりません。これらの義務は、実際の所有および支配情報に関連しています。社内のあらゆる変更が報告対象であると思い込むのではなく、貴社の状況の変化が登録に影響を与えるかどうかを評価してください。
貴社がBVである場合、その構造とガバナンスは、所有関係や取引を精査する上での背景の一部となります。設立者は、当該会社形態の設立に関する背景知識としてDutch BV設立ガイドを参照できます。
整理された記録は、会計士が貴社の申告および報告に関連する事実関係を精査するための出発点となります。特に取引の目的や所有関係との関連性が書類だけでは明確でない場合は、記録と併せて未解決事項のリストを保持してください。
オランダ法人税におけるIntercompany Solutionsとの連携
オランダの税務および報告業務は相互に関連しています。記帳業務によって企業の取引記録が維持され、それが税額計算や報告の基礎となります。VAT申告と年次税務申告はそれぞれ別個の義務に対応する一方、年次報告は所定の形式で企業の財務情報を開示します。これらの業務を連携させることで、報告サイクル全体を通じて情報の一貫性を維持することができます。
Intercompany Solutionsは、外資系企業を含むオランダ法人に対し、会計および税務のサポートを提供しています。業務範囲としては、記帳、VAT申告、年次税務申告、および年次報告を連携させた業務体制にまとめることが可能です。適切な業務内容は、企業の事業活動、既存のプロセス、および報告ニーズによって異なります。まずは、現在すでに何が対応されており、どこにサポートが必要であるかを明確にすることから始めてください。
初回相談で取り上げるべき内容
無料の初回相談は、貴社の状況を説明し、適切な業務範囲を検討するための機会となります。以下の点について簡潔な概要をご準備ください。
- 事業活動: 企業がどのような事業を行っているか、どこで事業を展開しているか、また事業活動における重要な変更点について説明してください。
- 所有構造の背景: 所有構造の概要をまとめ、関連する変更や国境を越えた資本関係について説明してください。
- 取引および記録: 取引量の全体像、利用可能な記録、および現在書類がどのように整理されているかの概要を提示してください。
- 既存の体制: 使用しているソフトウェアや社内プロセスを含め、現在誰が記帳、VAT申告、税務業務、および年次報告を担当しているかを説明してください。
- 今後の報告ニーズ: 企業の個別状況によって異なる可能性のある期限を前提とせず、判明している報告義務や対応が必要な対象期間を特定してください。
この情報は協議の実践的な出発点となり、詳細な検討が必要な項目を特定するのに役立ちます。企業の事業活動、所有構造、または納税者区分によって判断が異なる場合は、一般的な事例から推測するのではなく、これらの事実に基づいて適用される取り扱いを評価してください。
継続的サポートに向けた明確な次のステップ
初回協議の後、業務範囲と情報フローを明確にします。企業側がどの記録を提供するか、取引に関する疑義をどのように処理するか、またどの申告および報告業務が含まれるかについて合意します。取締役は会社情報の確認および意思決定に関与し続ける必要があり、会計士は提供された記録に基づいて合意された会計および税務業務を支援します。
外国人の創業者にとって、一貫したプロセスを確立することは、オランダのコンプライアンス業務を企業のより広範な事業運営と結びつけることを容易にします。同様に、貴社の事業がニュージーランドなどの法域でも展開している場合、Proledgerのような地域の中小企業専門家と提携することで、シームレスな記帳とコンプライアンス基準の維持に役立ちます。会社概要と利用可能な記録を準備し、既存の体制を特定し、会社固有の回答が必要な質問をリストアップしてください。これにより、すべてのオランダ法人が同一の要件を持つと決めつけることなく、継続的なサポートを検討するための明確な基盤が整います。
継続的なコンプライアンスに向けた明確な道筋の確立
会社の発展に伴い、その事業運営モデルは変化する可能性があります。新たな市場への進出、所有権の変更、またはチームの拡大は、留意すべき課題に影響を与える可能性があります。企業の管理業務が現状に即した状態を維持できるよう、これらの変化に関する定期的な見直しの予定を立ててください。
次の協議の機会を利用して、何が変化したのか、今後何が起こり得るのか、そしてどこに明確化が必要であるかを特定してください。焦点を絞った検討を行うことで、それらの優先事項を企業のオランダにおける事業展開のための実践的な計画へと落とし込むことができます。
明確な次のステップを設定することで、会社の継続的な体制整備に関する確定した計画をもって前進することができます。
よくある質問
オランダにおける法人税務会計士は何を行いますか?
法人税務会計士は、税務目的で会社の財務情報を解釈し、関連する申告書を作成することを支援します。会計士は、明確化が必要な取引を特定し、帳簿記録間の数値を照合・調整し、申告用に情報を整理することがあります。これは、単に記帳ソフトウェアに取引を入力することとは異なります。取締役は会社の意思決定に引き続き責任を負い、提供する情報が完全かつ正確であることを確保しなければなりません。
Dutch BVには法人税務会計士が必要ですか?
Dutch BVには、帳簿記録および報告業務を適切に整えるための手法が必要ですが、他社と同等の外部サポートが必ずしも必要とされるわけではありません。事業の変化に応じて、誰が管理業務を維持し、税務関連の課題を評価し、報告業務を管理できるかを検討してください。例えば、人員の増加や新たな国境を越えた取引により、必要とされる調整業務が増加する可能性があります。適切な体制は、BVの実際の活動および社内リソースによって異なります。
2026年のオランダの法人所得税率はいくらですか?
2026年に適用される税率は、200,000ユーロまでは19%、200,000ユーロを超える部分は25.8%です。会社の課税所得に適用される税率は、関連する税法規定および会社の状況によって異なり、表面税率のみによって最終的な納付税額が確定するわけではありません。適用および申告の詳細については、Belastingdienstの最新の法人所得税ガイダンスをご確認ください。
オランダで法人税務会計士に依頼する場合の費用はいくらですか?
報酬は、合意された業務および会社の状況によって異なります。見積もりは、サポートが単一の申告のみを対象とするか、あるいは定期的な記帳、VAT業務、年次報告も含むかによって異なる場合があります。既存の記録の状態や整理状況も、必要な作業量に影響を与える可能性があります。業務範囲について協議するために、貴社の事業活動、現在の会計体制、および対象としたい業務の概要を簡潔にまとめてご用意ください。
外国資本のオランダ法人は遠隔で会計士を利用できますか?
はい。外国資本のオランダ法人は、事業記録および会社の状況を会計士と共有することにより、遠隔で会計業務を調整することができます。所有者の所在地のみによって、会社への課税方法が決定されるわけではありません。EU域内またはEU域外の所有形態は特定の状況に関連する場合がありますが、それをもって事業体、その取引、および関係当事者の実態に関する個別検討の代わりとすべきではありません。
オランダの企業は会計記録をどのくらいの期間保存しなければなりませんか?
事業記録は7年間、不動産に関する記録は10年間保存してください。記帳内容から裏付けとなる証憑書類まで追跡できるように整理・保存する必要があります。特定の記録に規則がどのように適用されるかを含め、詳細はBelastingdienstの帳簿保存ガイダンスに記載されています。
最終確認日: 2026年10月
出典
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |